Kemampuan dalam mengelola keuangan pribadi secara bijak menjadi benteng utama setiap individu agar terhindar dari krisis ekonomi mendadak yang mengancam stabilitas hidup sehari-hari. Banyak orang terjebak dalam ilusi bahwa peningkatan penghasilan otomatis menyelesaikan seluruh problematika finansial. Pada kenyataannya, tanpa kendali manajerial yang terukur, kenaikan pendapatan hampir selalu diiringi oleh lonjakan gaya hidup yang tidak terkontrol. Fenomena pergeseran pengeluaran ini kerap mengikis cadangan likuiditas hingga menyisakan kepanikan saat guncangan tak terduga datang menghantam.
Kerapuhan ekonomi rumah tangga modern sering kali berakar dari ketidaksadaran membedakan antara kebutuhan hakiki dan keinginan sesaat. Berdasarkan riset literasi finansial dari Otoritas Jasa Keuangan, kesenjangan antara akses terhadap produk perbankan digital dan pemahaman tata kelola risiko masih menjadi tantangan mendasar di tengah masyarakat. Ketika instrumen pembiayaan instan semakin mudah diakses melalui genggaman tangan, ketiadaan strategi pengelolaan kas mandiri justru mempercepat kejatuhan seseorang ke dalam jurang defisit berkepanjangan.
Membongkar Jebakan Psikologis dalam Pola Belanja Impulsif
Langkah awal menata neraca finansial bukan dimulai dari tabel angka yang rumit, melainkan dari pembenahan bias perilaku psikologis. Perilaku konsumtif manusia modern sering dipicu oleh dorongan dopamin instan yang dimanipulasi oleh algoritma pemasaran digital. Kita sering merasa pantas mendapatkan barang mewah tertentu sebagai bentuk kompensasi atas tekanan pekerjaan, tanpa memperhitungkan dampak jangka panjangnya terhadap arus kas cadangan.
Ilusi Kekayaan Semu dari Fasilitas Utang Konsumtif
Kehadiran fitur pembayaran tunda serta pinjaman online tanpa jaminan telah mengubah cara pandang publik terhadap kemampuan daya beli riil. Banyak orang merasa memiliki dana likuiditas melimpah, padahal mereka sekadar meminjam penghasilan masa depan untuk konsumsi hari ini. Membiasakan diri berutang demi kebutuhan konsumtif merupakan langkah fatal yang merusak pondasi ketika seseorang belajar mengelola keuangan pribadi secara profesional. Bunga majemuk dari fasilitas kredit yang tertunggak akan secara agresif menggerus alokasi investasi produktif yang seharusnya bisa dikembangkan.
Tekanan Sosial dan Bias Konfirmasi Gaya Hidup
Media sosial menciptakan standar kemakmuran semu yang menuntut validasi tanpa henti. Pembelian gawai seri terbaru, kebiasaan makan di gerai premium, hingga liburan mewah sering kali dilakukan semata demi memenuhi ekspektasi lingkaran pertemanan. Mengakui keterbatasan anggaran secara jujur membutuhkan keberanian moral yang besar. Tanpa ketegasan menyaring pengaruh eksternal, rencana anggaran yang dirancang secermat apa pun akan runtuh di hadapan godaan gengsi sosial.
Pilar Fundamental Membangun Ketahanan Finansial Berkelanjutan
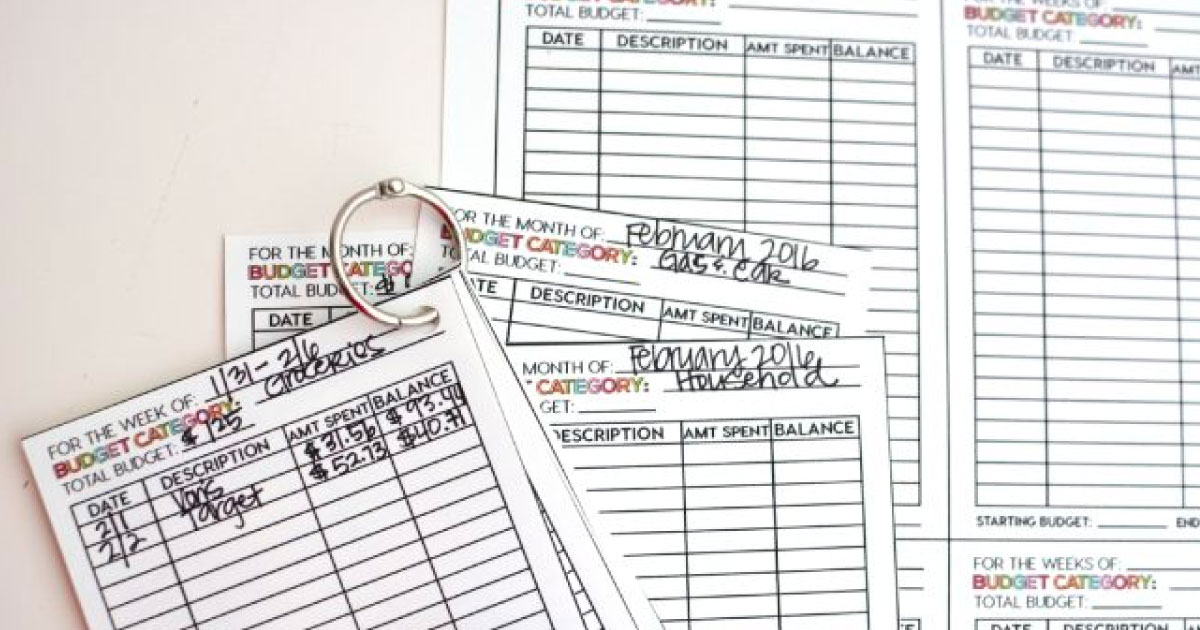
Membangun struktur ekonomi yang tahan banting memerlukan sistem pencatatan yang presisi dan disiplin pengelompokan dana sejak hari penerimaan gaji. Keberhasilan dalam mengelola keuangan pribadi sangat bertumpu pada transparansi mutlak terhadap setiap rupiah yang mengalir keluar dari rekening utama. Tanpa audit berkala atas pengeluaran kecil harian, kebocoran halus seperti biaya langganan aplikasi yang jarang digunakan atau biaya transfer antarbank akan menumpuk menjadi beban besar di akhir bulan.
Pencatatan Arus Kas Operasional Harian Tanpa Kompromi
Mencatat transaksi harian bukan berarti membatasi kenikmatan hidup secara ekstrem, melainkan memberikan visibilitas penuh terhadap kebiasaan belanja. Gunakan aplikasi pencatat keuangan sederhana atau buku jurnal neraca kas untuk melacak arus modal keluar masuk selama minimal tiga bulan berturut-turut. Data riil ini akan membuka mata Anda mengenai pos pengeluaran mana yang bersifat pemborosan struktural sehingga evaluasi anggaran dapat dilakukan berbasis fakta, bukan sekadar perkiraan semu.
Alokasi Anggaran Proporsional dengan Skema Tiga Keranjang
Pendekatan klasik yang membagi pendapatan menjadi tiga komponen utama terbukti efektif menjaga keseimbangan neraca keuangan. Alokasikan 50 persen pendapatan bersih untuk kebutuhan pokok yang tidak dapat ditunda seperti tempat tinggal, konsumsi pangan, listrik, dan transportasi kerja. Selanjutnya, batas maksimal 30 persen dapat dialokasikan untuk penunjang kualitas hidup dan rekreasi terukur. Sisanya, minimal 20 persen mutlak dipindahkan langsung ke keranjang tabungan masa depan dan investasi produktif begitu dana penghasilan masuk ke rekening.
Strategi Membangun Benteng Perlindungan Menghadapi Badai Ekonomi
Dunia kerja dan dinamika bisnis menyimpan ketidakpastian yang tidak pernah bisa diprediksi secara mutlak. Pemutusan hubungan kerja, penurunan omzet usaha, atau musibah kesehatan mendadak adalah risiko nyata yang mengintai setiap kepala keluarga. Oleh sebab itu, saat menerapkan strategi mengelola keuangan pribadi di tengah fluktuasi ekonomi makro, pembuatan sistem pertahanan likuiditas harus menjadi prioritas sebelum melangkah ke instrumen investasi spekulatif.
Penyusunan Dana Cadangan Darurat Berjenjang
Dana darurat bukan sekadar simpanan sisa belanja, melainkan jaring pengaman nyawa finansial. Bagi individu lajang, akumulasi dana darurat ideal berkisar antara 3 hingga 6 kali total pengeluaran rutin bulanan. Sementara bagi mereka yang telah berkeluarga dengan tanggungan anak, rasio aman berada pada kisaran 9 hingga 12 kali pengeluaran bulanan. Simpan dana ini pada instrumen yang memiliki likuiditas tinggi sekaligus bebas risiko penurunan pokok, seperti rekening tabungan perbankan digital terpisah atau reksa dana pasar uang.
Proteksi Risiko Melalui Asuransi Berbasis Kebutuhan Riil
Banyak rencana keuangan hancur seketika akibat tagihan perawatan medis rumah sakit yang menguras seluruh tabungan puluhan tahun. Kepemilikan proteksi kesehatan murni dan asuransi jiwa berjangka bagi pencari nafkah utama merupakan pilar non-negosiasi. Hindari mencampuradukkan asuransi dengan skema investasi unit link jika profil risiko Anda menuntut transparansi biaya premi. Fokuskan polis murni pada pengalihan risiko finansial katastropik yang berpotensi memicu kebangkrutan rumah tangga.
Mengoptimalkan Pertumbuhan Aset Menembus Inflasi Jangka Panjang
Menumpuk seluruh tabungan di rekening konvensional justru membuat daya beli tergerus perlahan oleh inflasi tahunan. Prinsip dasar mengelola keuangan pribadi tidak hanya menahan pengeluaran konsumtif, melainkan juga menuntut keahlian mempekerjakan uang secara cerdas agar nilai riil aset terus bertumbuh melampaui laju kenaikan harga barang pokok.
Pemilihan Instrumen Investasi Rendah Risiko Bagi Pemula
Bagi Anda yang baru memulai perjalanan investasi, instrumen Surat Berharga Negara serta reksa dana pendapatan tetap menawarkan imbal hasil kompetitif dengan jaminan keamanan modal dari regulasi perundang-undangan. Mengalokasikan dana secara berkala menggunakan metode pembelian rata-rata berkala terbukti mampu meredam kepanikan fluktuasi pasar sekaligus membangun kedisiplinan pembentukan modal jangka panjang.
Diversifikasi Portofolio Sesuai Horizon Waktu Finansial
Jangan pernah menaruh seluruh aset dalam satu keranjang instrumen yang seragam. Pisahkan portofolio berdasarkan target waktu penggunaan modal. Target jangka pendek di bawah tiga tahun membutuhkan instrumen bergejolak rendah, sedangkan target jangka panjang di atas lima hingga sepuluh tahun, seperti dana pendidikan universitas anak atau persiapan pensiun, dapat dialokasikan sebagian ke pasar ekuitas saham berfundamental sehat yang menjanjikan apresiasi modal optimal.
Menjaga Disiplin Mental Demi Keberlanjutan Rencana Keuangan Masa Depan
Mencapai kestabilan neraca ekonomi bukanlah perlombaan lari cepat sesaat, melainkan maraton panjang yang menuntut ketahanan emosional tiada henti. Komitmen jangka panjang dalam mengelola keuangan pribadi membutuhkan ketahanan mental luar biasa saat menghadapi godaan konsumtif di tengah perjalanan hidup sehari-hari. Konsistensi dalam menjaga arah rencana ini serupa dengan perjuangan atlet nasional yang gigih menjaga kedisiplinan latihan bertahun-tahun demi mengukir rekor prestisius, sebagaimana tergambar dalam ulasan mendalam 3 Fakta Medali Emas Spektakuler Indonesia di Panggung Asian Para Games 2026 yang memperlihatkan buah manis dari dedikasi tanpa kompromi.
Lakukan evaluasi kinerja anggaran minimal satu kali setiap akhir kuartal bersama pasangan hidup. Analisis kembali apakah target tabungan tercapai, apakah ada pos pengeluaran yang melebihi batas toleransi, dan bagaimana penyesuaian arus kas perlu dilakukan jika terjadi kenaikan harga kebutuhan hidup. Mengikutsertakan seluruh anggota keluarga dalam pemahaman realitas anggaran rumah tangga akan menciptakan ekosistem suportif yang meringankan beban pencari nafkah.
Kemandirian finansial sejati pada akhirnya terwujud saat Anda tidak lagi dirundung kecemasan menghadapi hari esok. Setiap rupiah yang dialokasikan dengan penuh kesadaran hari ini adalah investasi berharga bagi ketenangan batin Anda di masa depan. Melalui kedisiplinan mempraktikkan cara mengelola keuangan pribadi secara konsisten, Anda telah menancapkan fondasi kesejahteraan yang kokoh bagi generasi masa depan keluarga Anda.