Menerapkan strategi mengelola dana darurat yang terukur merupakan pilar paling mendasar bagi ketahanan finansial keluarga saat badai ekonomi menerpa tanpa peringatan dini. Di tengah dinamika biaya hidup yang terus merangkak naik dan ketidakpastian lapangan kerja global, banyak rumah tangga kerap terjebak dalam ilusi kemakmuran semu. Gaji bulanan terasa mencukupi untuk membiayai gaya hidup sehari-hari, melunasi cicilan properti, hingga mendanai liburan berkala. Namun, fondasi kenyamanan tersebut dapat runtuh seketika saat kepala keluarga kehilangan pekerjaan, anggota keluarga jatuh sakit parah, atau aset produktif mendadak mengalami kerusakan berat.
Tanpa bantalan kas yang memadai, keluarga dipaksa mengambil langkah pintas yang merugikan masa depan mereka sendiri. Pencairan instrumen investasi jangka panjang pada saat nilai pasar sedang anjlok hingga jebakan utang berbunga tinggi kerap menjadi awal mula kebangkrutan ekonomi rumah tangga. Cadangan kas bukan sekadar uang mengendap tanpa fungsi, melainkan instrumen pertahanan yang memberikan rasa aman psikologis dan menjaga martabat keluarga saat krisis tak terduga datang menyapa.
Fondasi Utama Mengapa Cadangan Likuiditas Menjadi Penyelamat Hidup
Banyak perencana keuangan pemula membuat kekeliruan fatal dengan mendahulukan instrumen investasi berimbal hasil tinggi sebelum merapikan pos likuiditas dasar. Piramida perencanaan keuangan yang sehat selalu menempatkan proteksi arus kas dan bantalan likuiditas di lapisan paling bawah. Data riset literasi keuangan yang dihimpun oleh Otoritas Jasa Keuangan menunjukkan bahwa kendati kepemilikan rekening bank di Indonesia terus meningkat, ketahanan riil masyarakat dalam menghadapi goncangan ekonomi mendadak masih tergolong rapuh. Mayoritas masyarakat urban diperkirakan kesulitan bertahan lebih dari tiga bulan jika sumber pendapatan utama mereka mendadak terhenti.
Kerapuhan inilah yang menegaskan esensi pentingnya strategi mengelola dana darurat sebagai pelindung pertama dari jerat utang darurat. Ketika musibah datang tanpa aba-aba, ketiadaan uang tunai yang siap pakai memicu kepanikan dan bias perilaku keuangan yang berbahaya. Keputusan yang diambil di bawah tekanan mental berat hampir selalu menghasilkan kerugian finansial jangka panjang, seperti menjual aset berharga di bawah harga wajar atau meminjam dana dari pihak yang mengenakan bunga predator. Bantalan kas yang memadai bekerja bagaikan kantung udara pada kendaraan, kehadirannya menyerap benturan keras agar para penumpang di dalamnya tetap selamat.
Menghitung Besaran Ideal Tabungan Pengaman Berdasarkan Profil Risiko Finansial
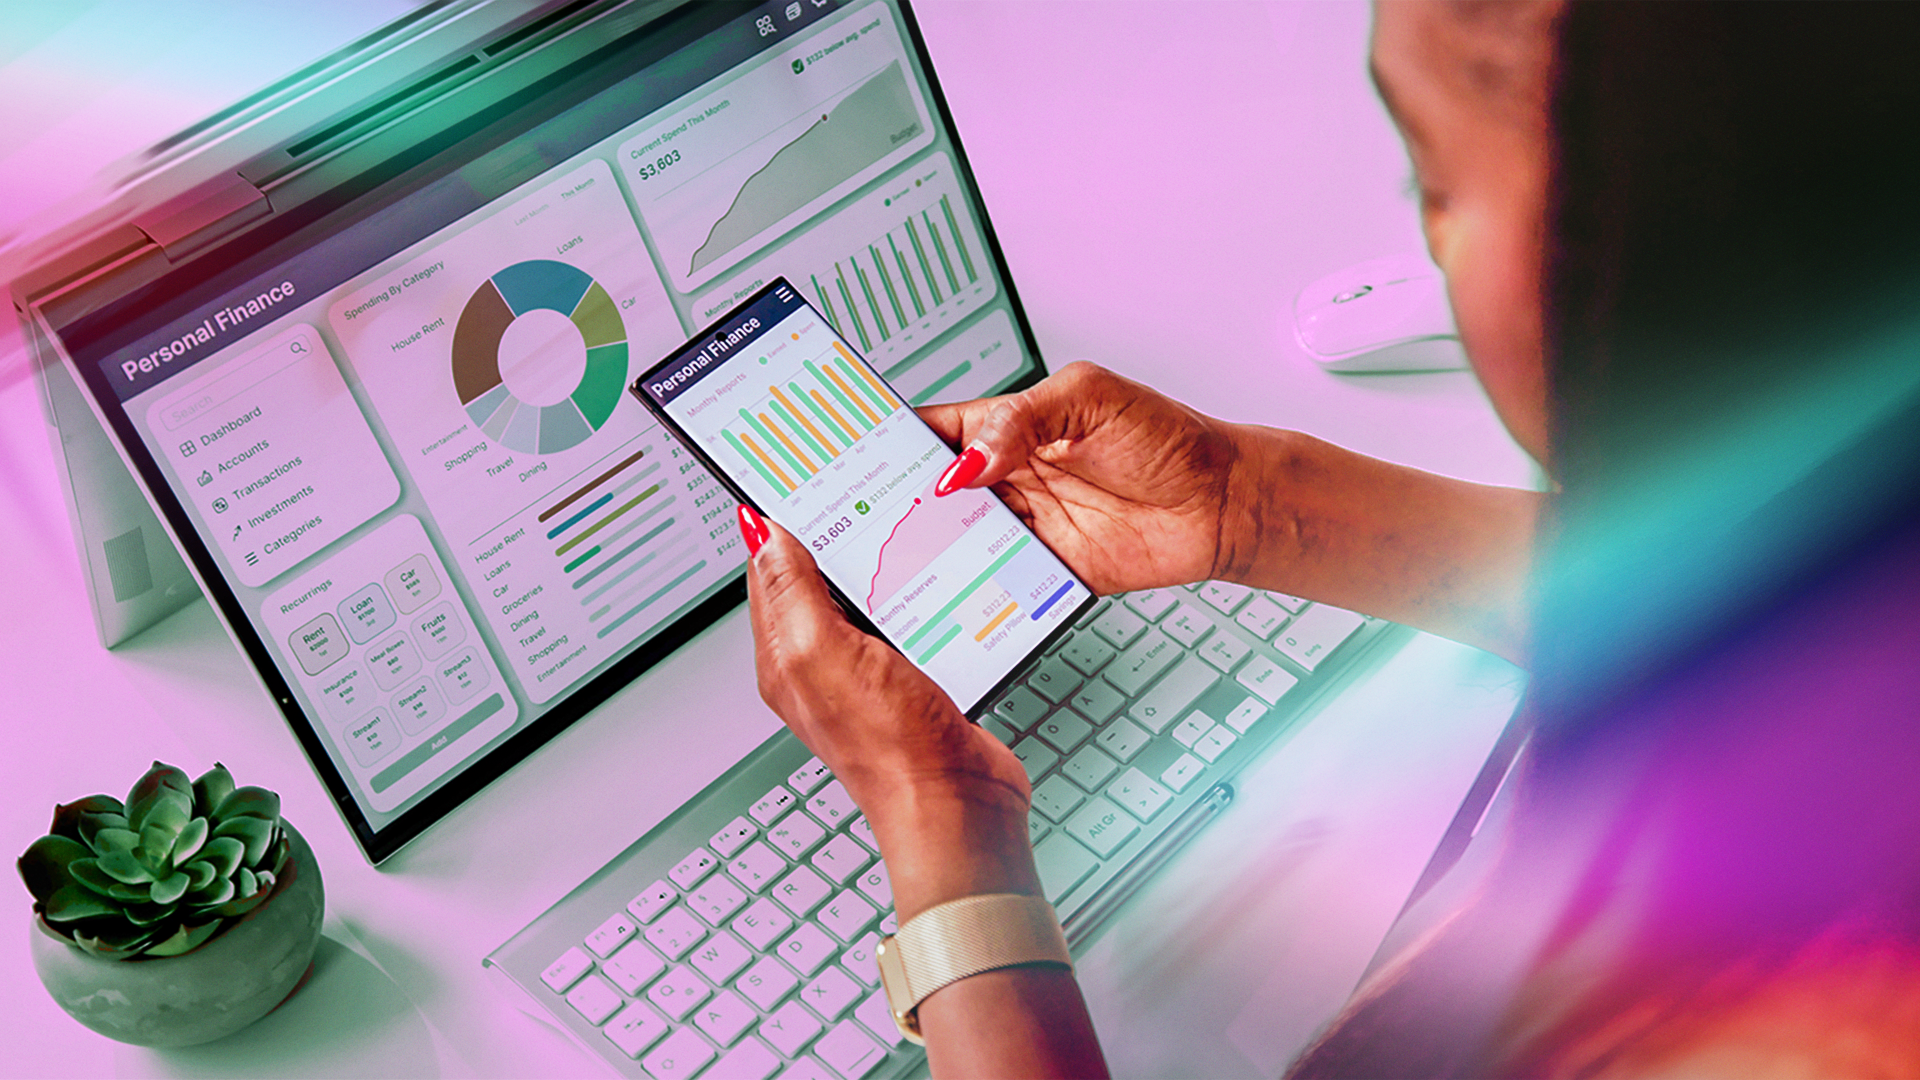
Tidak ada satu angka mutlak yang dapat diterapkan secara seragam untuk setiap rumah tangga dalam menghitung cadangan kas. Kebutuhan likuiditas sangat dipengaruhi oleh variabel tanggungan keluarga, stabilitas pendapatan, serta gaya hidup yang dijalankan. Penentuan target nominal dalam strategi mengelola dana darurat keluarga menuntut kalkulasi realistis atas pengeluaran esensial bulanan, bukan pengeluaran gaya hidup konsumtif.
Perhitungan Kebutuhan untuk Pekerja Lajang dan Pasangan Baru
Bagi seorang pekerja lajang tanpa tanggungan finansial lain, cadangan kas sebesar tiga hingga empat kali pengeluaran bulanan esensial umumnya sudah memadai. Rentang waktu ini memberikan ruang bernapas yang cukup untuk mencari mata pencaharian baru jika terjadi pemutusan hubungan kerja tanpa harus membebani keluarga besar. Sementara bagi pasangan yang baru menikah dan belum memiliki momongan, angka ideal bergerak naik ke batas minimal enam kali pengeluaran bulanan. Penambahan kuota ini ditujukan untuk mengantisipasi masa transisi penggabungan arus kas rumah tangga serta kebutuhan medis awal kehamilan yang sering kali tidak terduga.
Alokasi Khusus untuk Keluarga dengan Tanggungan Anak dan Orang Tua
Beban finansial berlipat ganda dihadapi oleh generasi roti lapis yang menanggung biaya hidup anak sekaligus orang tua lanjut usia. Risiko kesehatan pada kelompok usia rentan ini memiliki volatilitas biaya yang sangat tinggi di luar cakupan fasilitas asuransi standar. Untuk profil rumah tangga semacam ini, dana darurat minimal wajib dipatok pada kisaran sembilan hingga dua belas kali pengeluaran bulanan pokok. Memiliki cadangan kas selama satu tahun penuh menjamin kelangsungan pendidikan anak dan kebutuhan nutrisi keluarga tetap terlindungi di tengah pemulihan ekonomi keluarga.
Bantalan Ekstra untuk Pelaku Usaha serta Pekerja Lepas
Bagi wirausahawan, pekerja lepas, atau profesional dengan pendapatan yang tidak menentu, rumus konvensional tidak lagi memadai. Siklus bisnis yang berfluktuasi dan risiko keterlambatan pembayaran dari klien menuntut bantalan kas pribadi minimal dua belas bulan biaya hidup rutin. Dana ini harus dipisahkan secara mutlak dari kas operasional bisnis. Mencampuradukkan modal kerja usaha dengan cadangan hidup keluarga merupakan kesalahan fatal yang kerap mempercepat kehancuran kedua entitas tersebut saat terjadi krisis pasar.
Langkah Taktis Membangun Bantalan Kas Tanpa Mengorbankan Kebutuhan Pokok
Melihat target nominal tabungan pengaman yang mencapai puluhan atau bahkan ratusan juta rupiah kerap membuat banyak orang merasa terintimidasi sejak awal. Kunci keberhasilan membangun cadangan ini terletak pada konsistensi mikro dan pembentukan kebiasaan baru secara sistemik, bukan pada menunggu datangnya rezeki nomplok dalam jumlah besar.
Audit Pengeluaran Harian dan Eliminasi Kebocoran Halus Arus Kas
Langkah awal yang tidak boleh dilewatkan adalah melakukan penelusuran mendalam terhadap mutasi perbankan selama sembilan puluh hari ke belakang. Pengeluaran kecil yang berulang, seperti langganan aplikasi digital yang terlupakan, biaya pesan-antar makanan berlebih, hingga biaya transaksi antarbank, secara akumulatif dapat menyedot 15 persen dari total penghasilan. Memangkas pos-pos bocor halus ini tidak akan mengurangi kualitas hidup esensial, namun langsung menciptakan ruang likuiditas segar yang dapat dialokasikan langsung ke pos tabungan pengaman.
Otomatisasi Tabungan pada Hari Pertama Penerimaan Penghasilan
Prinsip membayar diri sendiri di awal merupakan fondasi utama dalam menerapkan strategi mengelola dana darurat secara disiplin. Mengandalkan sisa uang di akhir bulan untuk ditabung adalah kekeliruan psikologis, karena secara alami pengeluaran akan selalu berkembang menghabiskan saldo yang tersedia di rekening. Begitu gaji atau honorarium masuk, sistem autodebit wajib memindahkan minimal 15 hingga 20 persen dana secara otomatis menuju instrumen likuid yang telah ditentukan sebelum uang tersebut sempat tersentuh untuk belanja konsumtif.
Memanfaatkan Instrumen Pasar Uang Berlikuiditas Tinggi
Penyimpanan cadangan kas membutuhkan sistem isolasi yang aman dari jangkauan belanja impulsif. Pendekatan ini sejalan dengan prinsip tata kelola sistem pada panduan teknologi informasi mutakhir. Serupa dengan ketelitian isolasi sistem yang diulas dalam 7 Panduan Menjalankan AI Lokal Paling Efektif demi Menangkal Kebocoran Data Rahasia Perusahaan guna menjaga integritas data privat, kas darurat juga membutuhkan pemisahan wadah simpanan yang ketat. Mengalokasikan dana pada reksa dana pasar uang berbiaya rendah memberikan perlindungan nilai dari gerusan inflasi tanpa mengorbankan kecepatan akses likuiditas saat dana darurat sewaktu-waktu harus dicairkan.
Kriteria Memilih Instrumen Penempatan Kas Darurat yang Tepat
Kerap kali masyarakat terjebak godaan imbal hasil tinggi sehingga menaruh seluruh tabungan pengamannya pada instrumen spekulatif. Memahami hakikat dasar fungsi cadangan likuiditas akan menghindarkan keluarga dari kerugian modal pada saat masa genting tiba.
Keamanan Pokok di Atas Imbal Hasil
Tujuan utama dari dana cadangan adalah pelestarian modal, bukan pencarian keuntungan agresif. Instrumen dengan volatilitas harga harian yang tinggi seperti saham individual, aset kripto, atau komoditas berjangka sama sekali tidak boleh dijadikan tempat penyimpanan kas darurat. Penurunan nilai modal portofolio hingga puluhan persen saat anggota keluarga mendadak membutuhkan dana operasi medis adalah petaka finansial yang sebenarnya dapat dihindari melalui pemilihan instrumen berisiko rendah yang diawasi oleh Bank Indonesia.
Aksesibilitas dan Kecepatan Pencairan Dana
Kecepatan konversi aset menjadi uang tunai menjadi syarat mutlak berikutnya. Peristiwa darurat tidak pernah menunggu hari bursa dibuka atau proses kliring perbankan yang berbelit-belit. Sebagian dana cadangan, setidaknya setara pengeluaran dua bulan, harus berada pada rekening tabungan bank umum yang terhubung dengan jaringan penarikan tunai kapan saja. Sisa alokasi lainnya baru dapat ditempatkan pada instrumen deposito fleksibel atau reksa dana pasar uang yang membutuhkan waktu pencairan satu hingga dua hari kerja.
Pemisahan Rekening Khusus dari Rekening Operasional Harian
Keberhasilan strategi mengelola dana darurat sangat dipengaruhi oleh penghalang psikologis yang dibangun antara rekening belanja dan rekening cadangan. Menumpuk uang cadangan di dalam rekening tabungan utama yang tersambung dengan aplikasi dompet digital atau lokapasar daring hanya akan mengundang erosi saldo secara perlahan. Gunakan rekening di perbankan terpisah tanpa fasilitas kartu debit fisik yang dibawa bepergian, sehingga ada jeda waktu untuk berpikir jernih sebelum memutuskan penarikan dana.
Mekanisme Penggunaan Kembali dan Pemulihan Dana Usai Menghadapi Krisis
Memiliki rekening tabungan pengaman bukan berarti memberikan lampu hijau untuk memakainya pada sembarang situasi tak terduga. Diperlukan pagar pembatas yang jelas agar disiplin finansial keluarga tidak mengendur di tengah jalan.
Menetapkan Batasan Jelas Situasi yang Tergolong Darurat Nyata
Sebelum mencairkan dana simpanan, uji situasi tersebut melalui tiga pertanyaan mendasar. Pertama, apakah situasi ini benar-benar mendesak dan tidak dapat ditunda? Kedua, apakah kondisi ini mengancam keselamatan jiwa, kesehatan, atau kelangsungan mata pencaharian utama? Ketiga, apakah kejadian ini murni tidak terduga sebelumnya? Diskon tiket liburan akhir tahun atau ajakan resepsi di luar kota bukanlah kondisi darurat. Efektivitas strategi mengelola dana darurat diuji ketika seseorang mampu bersikap jujur dan menolak godaan mencairkan dana untuk keperluan konsumtif yang dibungkus dengan dalih kebutuhan mendesak.
Rencana Pemulihan Bertahap Tanpa Mengganggu Investasi Jangka Panjang
Begitu fase krisis mereda dan sebagian dana cadangan telah terpakai, tugas berikutnya adalah memulihkan kembali saldo rekening tersebut ke batas aman. Hentikan sementara kontribusi pada portofolio investasi jangka panjang yang bersifat opsional dan fokuskan seluruh kelebihan arus kas bulanan untuk mengisi ulang pos cadangan. Sikap disiplin dalam memulihkan bantalan kas ini menjamin kesiapan keluarga dalam menghadapi kemungkinan datangnya gelombang ketidakpastian berikutnya.
Membangun Resiliensi Ekonomi Jangka Panjang untuk Perlindungan Menyeluruh
Membangun kekayaan keluarga bukanlah adu cepat memamerkan kemewahan di ruang publik, melainkan perlombaan ketahanan dalam menjaga kesejahteraan tetap stabil di segala musim kehidupan. Mengandalkan bantuan kerabat atau pinjaman luar saat krisis tiba bukan hanya berisiko gagal, namun juga dapat membebani relasi sosial yang berharga. Kemandirian finansial sejati tercermin dari kesiapan keluarga menghadapi masa sulit secara mandiri tanpa harus menggadaikan masa depan anak-anak.
Keberlanjutan strategi mengelola dana darurat menjadi jangkar penyeimbang yang menjaga bahtera rumah tangga tetap stabil saat mengarungi gelombang ekonomi yang tidak menentu. Dengan komitmen yang teguh, kalkulasi risiko yang matang, serta pemisahan instrumen yang tepat, setiap rumah tangga mampu membangun benteng ekonomi yang tangguh demi mewujudkan masa depan yang damai, bermartabat, dan berdaya tahan tinggi.