Lonjakan kasus kejahatan perbankan digital belakangan ini telah meresahkan jutaan nasabah di seluruh penjuru Indonesia karena mengancam keamanan dana simpanan secara masif. Penetrasi ekosistem keuangan berbasis aplikasi ponsel cerdas yang tumbuh pesat menghadirkan kemudahan transaksi harian tanpa batas, namun di balik kemudahan tersebut tersimpan celah kerentanan yang terus dieksploitasi oleh sindikat kriminal profesional. Mereka tidak lagi bergerak dengan pola penipuan konvensional seperti telepon undian palsu, melainkan mengoperasikan skema terorganisir yang memadukan rekayasa perangkat lunak berbahaya dengan manipulasi psikologis tingkat tinggi.
Data pengaduan konsumen di sektor jasa keuangan menunjukkan bahwa pembobolan rekening non-tunai kini mendominasi laporan sengketa transaksi perbankan. Kerugian yang dialami masyarakat tidak hanya menyentuh nominal jutaan, melainkan sering kali menghabiskan seluruh tabungan hari tua dan dana darurat keluarga dalam hitungan menit. Fenomena ini membuktikan bahwa perlindungan saldo perbankan bukan semata urusan sistem proteksi server bank, melainkan menuntut pemahaman kritis nasabah terhadap berbagai bentuk ancaman siber yang kian tersamar di balik aktivitas komunikasi digital sehari-hari.
Anatomi Perubahan Skema Penipuan yang Mengincar Nasabah
Lanskap tindak pidana perbankan telah mengalami pergeseran tektonik dalam kurun waktu tiga tahun terakhir. Jika dekade sebelumnya modus operandi pembobolan masih bertumpu pada pemasangan alat penyalin data fisik pada mesin anjungan tunai mandiri atau penggandaan kartu magnetik, saat ini medan pertempuran beralih sepenuhnya ke ruang virtual. Penyelidikan terhadap jejaring ini mengungkap fakta bahwa faktor yang mendorong eskalasi kejahatan perbankan digital menjadi ancaman sistemik adalah terbentuknya pasar gelap digital yang menyediakan instrumen kejahatan secara terdesentralisasi.
Transformasi dari Rekayasa Sosial Sederhana Menuju Sindikat Siber Terorganisir
Para pelaku kejahatan keuangan modern tidak lagi beroperasi sebagai individu yang bertindak acak. Mereka membangun ekosistem kerja yang menyerupai perusahaan rintisan teknologi dengan peran yang sangat terspesialisasi. Dalam struktur sindikat ini, terdapat divisi pencari basis data yang membeli jutaan kontak bocor, divisi pengembang teknologi yang merancang kode berbahaya tanpa terdeteksi antivirus ponsel, divisi operator panggilan yang terlatih melakukan persuasi persuasif, hingga divisi likuidasi dana yang bertugas mencairkan uang hasil kejahatan dalam hitungan detik agar jejaknya musnah dari pantauan otoritas.
Jalur Gelap Perdagangan Rekening Penampung Tanpa Identitas Sah
Fondasi utama yang memungkinkan uang hasil peretasan berpindah tanpa terendus aparat adalah maraknya jual beli rekening perantara atau rekening penampung. Pengepul rekening merekrut masyarakat dari kalangan ekonomi rentan dengan imbalan uang tunai instan guna membuka rekening bank baru lengkap dengan kartu anjungan tunai mandiri serta data kredensial aplikasi ponsel cerdas. Begitu rekening aktif diserahkan, identitas pemilik asli menjadi tameng hukum yang menyulitkan penyidik melacak dalang intelektual di balik pencurian saldo perbankan tersebut.
Modus Operandi Pembobolan Rekening yang Kian Terselubung
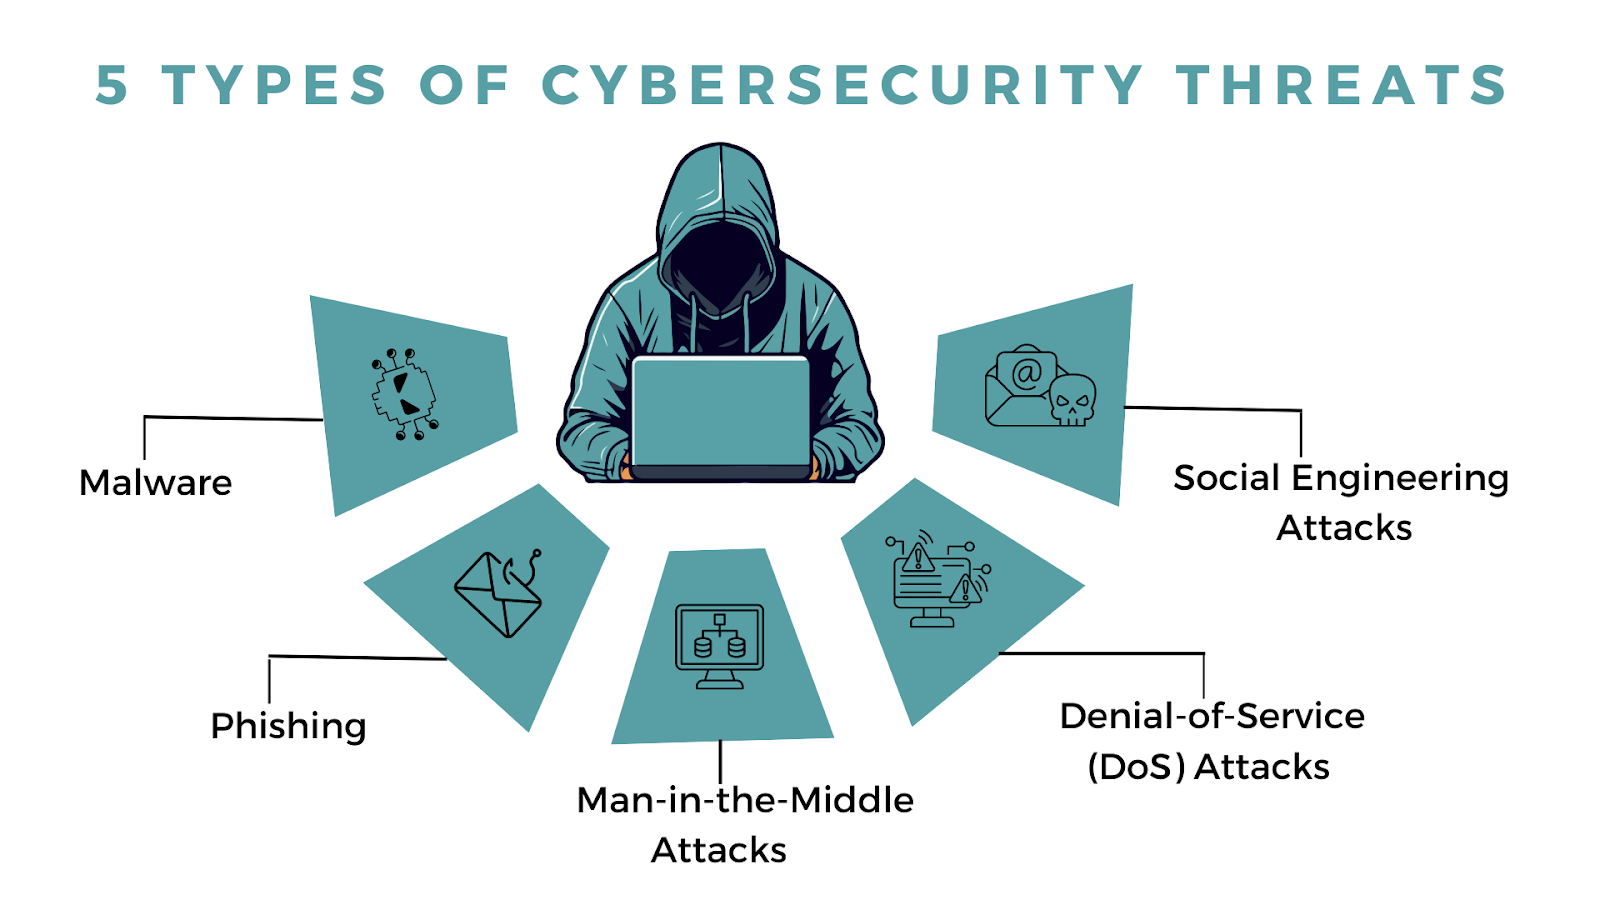
Memahami ragam taktik pembobolan merupakan garis pertahanan terdepan bagi setiap pemilik rekening tabungan. Dalam peta kejahatan perbankan digital kontemporer, para pelaku memanfaatkan kombinasi kelemahan literasi teknologi dan kelengahan nasabah saat menerima pesan darurat. Berikut adalah lima taktik utama yang terbukti paling banyak memakan korban dan menguras pundi keuangan secara drastis.
Penipuan Melalui Berkas Aplikasi Modifikasi dan Pencurian Kode Otorisasi
Metode penyebaran berkas instalasi aplikasi berbahaya berformat modifikasi tertentu masih menjadi senjata paling mematikan bagi sindikat peretas. Pelaku menyamarkan berkas aplikasi berbahaya tersebut sebagai undangan perkawinan digital, tanda terima pengiriman barang kurir ekspedisi, dokumen penagihan pajak fiktif, hingga surat konfirmasi tilang elektronik. Ketika korban mengklik tautan dan mengizinkan pemasangan aplikasi tersebut di luar toko aplikasi resmi, peranti perusak langsung mengambil alih kendali izin aksesibilitas ponsel cerdas. Perangkat lunak jahat ini bekerja diam-diam di latar belakang untuk menyadap setiap pesan singkat masuk, mencuri kode sandi sekali pakai, serta mentransfer seluruh data rahasia perbankan langsung ke peladen pengendali milik pelaku.
Jebakan Tautan Phishing yang Meniru Gerbang Transaksi Resmi Lembaga Finansial
Pengelabuan visual melalui tautan situs web tiruan telah mencapai tingkat kemiripan yang nyaris sempurna dengan portal resmi lembaga perbankan ternama. Sindikat kriminal menebarkan tautan palsu melalui iklan bersponsor pada mesin pencari atau pesan berantai berbayar di media sosial dengan narasi darurat pembaruan tarif transaksi maupun peringatan pemblokiran akun sepihak. Saat nasabah yang panik membuka tautan tersebut dan memasukkan nama pengguna, kata sandi, serta nomor identifikasi pribadi, sistem pencatat milik pelaku merekam seluruh kredensial tersebut secara waktu nyata untuk kemudian dieksekusi secara instan pada sistem perbankan yang sesungguhnya.
Pengambilalihan Kartu Seluler demi Meretas Otentikasi Dua Faktor
Kelemahan validasi verifikasi identitas fisik pada gerai layanan telekomunikasi kerap dimanfaatkan sebagai pintu gerbang favorit dalam rangkaian kejahatan perbankan digital yang terencana rapi. Pelaku mendatangi gerai operator seluler dengan membawa dokumen identitas palsu seraya berpura-pura kehilangan kartu seluler lama milik korban target. Begitu pergantian kartu SIM disetujui petugas dan sinyal pada ponsel asli korban terputus, sindikat leluasa membobol akun perbankan korban karena seluruh pesan validasi otentikasi dua faktor berpindah tangan ke perangkat baru yang dikuasai oleh peretas.
Pencucian Uang Kilat Memanfaatkan Rekening Perantara Tingkat Ganda
Kecepatan pergerakan dana hasil curian merupakan kunci utama mengapa uang nasabah sangat sulit diselamatkan setelah transaksi ilegal terjadi. Setelah sukses menerobos akun korban, sindikat tidak menahan dana tersebut pada satu titik rekening. Uang jarahan langsung dipecah dan ditransfer ke dalam puluhan rekening perantara secara berjenjang dalam hitungan menit, lalu dialihkan ke dompet elektronik anonim atau dikonversi menjadi aset kripto pada bursa luar negeri. Pola pelapisan transaksi kilat ini secara sengaja dirancang untuk melumpuhkan fungsi peringatan dini pada sistem pemantauan anti pencucian uang antarbank.
Manipulasi Psikologis Mengatasnamakan Petugas Layanan Pelanggan
Kecanggihan teknologi pada dasarnya tidak akan bekerja tanpa adanya kerentanan pada sisi manusia sebagai pemegang kendali akses akhir. Sindikat penipu menghubungi korban melalui sambungan suara berbasis internet yang mampu memanipulasi nomor pemanggil agar serupa persis dengan nomor kontak pusat bantuan perbankan resmi. Pelaku membangun suasana kepanikan semu dengan mengabarkan adanya transaksi misterius bernilai puluhan juta rupiah yang sedang berlangsung di akun korban. Di bawah tekanan psikologis hebat tersebut, korban secara tidak sadar terbujuk untuk menyebutkan kode otorisasi rahasia dengan dalih pembatalan transaksi, padahal tindakan itulah yang justru meresmikan pencurian dana mereka.
Langkah Penyelidikan dan Verifikasi Mandiri Melindungi Saldo Tabungan
Saat menghadapi bahaya kejahatan perbankan digital, masyarakat tidak boleh bersikap pasif dengan semata-mata mengandalkan jaminan perlindungan dari pihak regulator perbankan. Ketahanan aset pribadi menuntut penerapan disiplin keamanan digital secara mandiri serta kebiasaan memverifikasi setiap kontak yang meminta data rahasia.
Pemeriksaan Jejak Rekening Mencurigakan Sebelum Melakukan Pengiriman Dana
Kewaspadaan dasar harus selalu diterapkan sebelum nasabah menyetujui transfer uang ke rekening perorangan yang tidak dikenal secara tatap muka. Nasabah sangat disarankan untuk memeriksa riwayat reputasi nomor rekening tujuan transfer melalui basis data pengaduan resmi pemerintah seperti CekRekening serta saluran pengaduan konsumen yang dikelola secara terpusat oleh Otoritas Jasa Keuangan. Jika sebuah nomor rekening terbukti pernah dilaporkan atas dugaan aktivitas penipuan berulang, transaksi pengiriman dana harus segera dibatalkan tanpa kompromi guna menghindari jebakan jaringan sindikat.
Pembatasan Plafon Transaksi Harian pada Perangkat Genggam
Konfigurasi teknis yang sering kali dilewatkan oleh pengguna aplikasi perbankan digital adalah pengaturan batas nominal transfer harian. Jangan membiarkan batas limit transaksi berada pada plafon maksimal yang diizinkan sistem jika aktivitas keuangan harian Anda hanya membutuhkan alokasi pengeluaran rutin. Pengurangan batas limit transaksi harian antarbank dan transfer ke dompet digital bertindak sebagai rem pengaman otomatis yang membatasi besaran potensi kerugian finansial apabila gawai pintar Anda sewaktu-waktu berhasil disusupi oleh perangkat lunak jahat.
Prosedur Darurat Penyelamatan Aset Saat Menjadi Sasaran Transaksi Ilegal
Respons pada lima belas menit pertama saat terjadi transaksi misterius memegang peranan krusial yang menentukan apakah dana tabungan masih berpeluang diselamatkan. Ketika terindikasi menjadi korban kejahatan perbankan digital, kecepatan respons menjadi faktor paling krusial sebelum jaringan pelaku menyelesaikan proses penarikan tunai di gerai anjungan tunai mandiri.
Pemblokiran Instan Melalui Layanan Konsumen Terintegrasi
Langkah perdana yang wajib dilakukan bukan mengeluh di media sosial, melainkan segera menghubungi saluran telepon resmi perbankan penerbit rekening guna meminta pemblokiran akses aplikasi, kartu debit, serta pembekuan rekening secara total. Catat dengan cermat nomor tiket pengaduan, jam pelaporan resmi, serta identitas petugas layanan yang menangani laporan Anda. Komitmen kami dalam menyajikan informasi investigasi yang akuntabel, independen, dan terpercaya senantiasa selaras dengan standar etika redaksional yang tercantum pada kebijakan perlindungan pembaca portal media kami.
Pelaporan Formal Menuju Otoritas Finansial dan Aparat Penegak Hukum
Setelah pengamanan akun awal selesai, segera datangi kantor kepolisian terdekat di unit tindak pidana siber untuk membuat berkas Laporan Polisi resmi atas kejahatan perbankan yang dialami. Berkas laporan kepolisian tersebut, beserta mutasi rekening koran yang memuat rincian jam transaksi dan nomor rekening tujuan, menjadi instrumen hukum mutlak yang dibutuhkan pihak bank pengirim untuk berkoordinasi secara resmi dengan bank penerima dana guna melakukan pembekuan saldo yang tertahan di rekening penampung sebelum ditarik oleh sindikat.
Pertarungan melawan sindikat penjahat keuangan siber menuntut ketangguhan proteksi dari hulu ke hilir. Upaya memutus rantai kejahatan perbankan digital menuntut kesadaran kolektif dari regulator, industri perbankan, dan nasabah untuk membangun ekosistem transaksi yang kebal manipulasi. Sikap kritis terhadap setiap pesan yang diterima, kebiasaan menolak pembagian data otorisasi rahasia kepada siapa pun, serta kedisiplinan mengelola batas saldo harian merupakan benteng pertahanan terbaik dalam menjaga hasil kerja keras keluarga dari ancaman penipuan modern.