Laju eskalasi kasus kejahatan siber perbankan di tanah air memperlihatkan grafik yang sangat mencemaskan, meruntuhkan rasa aman jutaan nasabah yang mengandalkan kemudahan ekosistem digital sehari-hari. Berdasarkan amatan di lapangan dan aduan masyarakat, serangan terhadap rekening simpanan tidak lagi semata-mata mengandalkan pembobolan sistem sentral perbankan yang berlapis baja. Sebaliknya, komplotan terorganisasi kini membidik simpul terlemah dalam rantai transaksi digital, yaitu sisi psikologis pemilik rekening itu sendiri.
Transformasi digital yang bergulir begitu kencang di sektor keuangan menciptakan ruang gerak baru bagi pelaku manipulasi data. Kemudahan transfer lintas bank dalam hitungan detik kerap dimanfaatkan sindikat kriminal untuk melarikan dana sebelum korban menyadari saldonya telah terkuras habis. Mengurai benang kusut fenomena ini memerlukan pemahaman utuh mengenai ekosistem kriminal bawah tanah, teknologi yang mereka salahgunakan, serta payung hukum yang melindungi masyarakat konsumen jasa keuangan.
Anatomi Manipulasi Digital di Balik Pembajakan Rekening Nasabah
Para pengamat keamanan sistem informasi memetakan pola bahwa kejahatan siber perbankan modern jarang sekali membobol brankas digital bank secara langsung melalui serangan peretasan peladen utama. Infrastruktur server lembaga perbankan skala nasional umumnya telah dipagari protokol proteksi mutakhir dan pemantauan berkelanjutan selama dua puluh empat jam. Oleh karena itu, para pelaku kriminal beralih memakai taktik rekayasa sosial tingkat lanjut yang menyasar kelengahan pengguna gawai.
Evolusi Rekayasa Sosial yang Menyerupai Jalur Komunikasi Resmi
Serangan rekayasa sosial masa kini tidak lagi tampak amatir dengan pesan singkat yang dipenuhi salah ketik atau nomor pengirim yang mencurigakan. Sindikat kejahatan mempekerjakan operator khusus yang terlatih meniru gaya bahasa layanan pelanggan perbankan resmi, lengkap dengan logo, kop surat digital, hingga nomor saluran bantuan palsu yang dimanipulasi melalui teknik penyusupan identitas penelepon. Mereka memancing kepanikan korban dengan dalih adanya transaksi mencurigakan atau denda administratif fiktif, memaksa nasabah mengambil tindakan terburu-buru tanpa sempat memverifikasi kebenaran klaim tersebut.
Eksploitasi Celah Keamanan Protokol Otentikasi Ganda
Sistem keamanan sandi sekali pakai atau token pengaman kerap dipandang sebagai benteng terakhir transaksi digital. Kendati demikian, sindikat kriminal telah menyempurnakan strategi untuk membujuk atau mencuri kode verifikasi tersebut secara waktu nyata. Melalui situs tiruan yang amat identik dengan gerbang masuk perbankan daring, data rahasia yang dimasukkan nasabah secara sukarela langsung diteruskan oleh bot penyerang ke peladen transaksi bank yang sah, sehingga proses pengurasan saldo tampak sebagai aktivitas pemilik akun yang sah di mata sistem otomasi bank.
Jejak Sindikat Gelap dan Ekosistem Penampungan Dana Ilegal
Investigasi atas berbagai transaksi mencurigakan mengungkap bahwa rantai komplotan di balik sindikat kejahatan siber perbankan memperlihatkan struktur yang rapi dan terkotak-kotak secara disiplin. Kelompok yang bertugas menjerat korban lewat platform digital sering kali tidak mengenal pihak yang bertugas mencairkan uang tunai di mesin penarikan atau gerai transaksi. Pemisahan peran ini dirancang khusus guna menghambat pelacakan aparat penegak hukum dan memutus rantai bukti material di pengadilan.
Peran Rekening Nominee dalam Memutus Jejak Aliran Dana Kilat
Jantung dari keberhasilan pelarian uang hasil kejahatan bertumpu pada ketersediaan rekening penampung sementara yang kerap disebut sebagai rekening nominee atau rekening titipan. Rekening-rekening ini biasanya dibuka menggunakan identitas warga di daerah pelosok yang tergiur imbalan uang tunai tanpa menyadari konsekuensi pidana yang membayangi. Begitu saldo rampasan masuk ke rekening penampung pertama, jaringan robot transfer langsung memecah dan mengirimkan dana tersebut ke puluhan rekening lapisan kedua dan ketiga dalam rentang waktu kurang dari lima menit.
Pemanfaatan Bursa Aset Kripto Tanpa Regulasi Ketat
Guna mengaburkan jejak audit finansial konvensional, para aktor intelektual kejahatan kerap melarikan saldo curian ke bursa pertukaran aset kripto luar negeri yang beroperasi di luar yurisdiksi nasional. Di pasar mata uang digital terdesentralisasi, dana hasil kejahatan dikonversi menjadi token kripto anonim sebelum ditarik kembali dalam bentuk valuta asing di negara surga pajak. Mekanisme pencucian uang lintas batas ini menuntut kerja sama intelijen finansial global yang membutuhkan waktu panjang, sementara nasabah yang dirugikan membutuhkan kepastian pengembalian dana secepat mungkin.
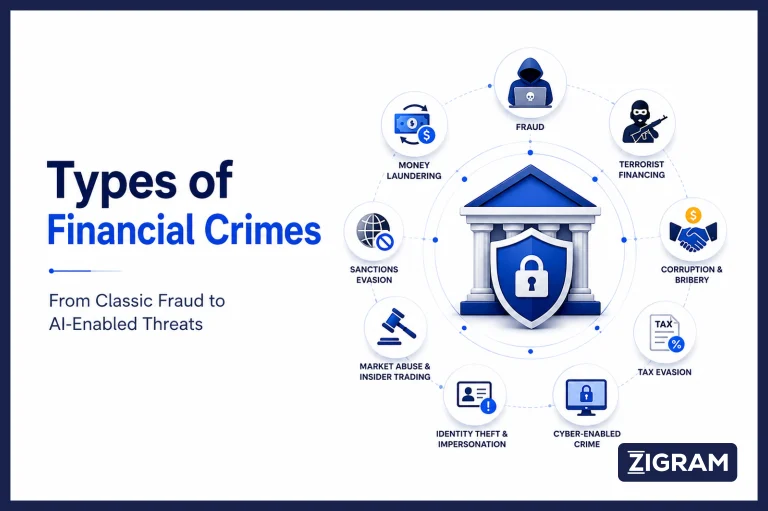
Lima Modus Operandi Paling Berbahaya yang Wajib Diwaspadai Publik
Sepanjang pemantauan jurnalisme investigatif redaksi terhadap ratusan kasus penipuan digital, setidaknya ada lima varian taktik kejahatan siber perbankan yang paling sering menelan korban dari beragam latar belakang profesi dan usia. Memahami karakteristik operasional kelima modus ini merupakan modal utama dalam membangun tameng pertahanan preventif pribadi.
Skema Quishing Melalui Pemasangan Kode Respons Cepat Palsu
Kode respons cepat kini terpasang di hampir setiap gerai usaha hingga kotak amal rumah ibadah demi memudahkan transaksi nontunai. Namun, penjahat memanfaatkan kepraktisan ini dengan menempelkan stiker kode respons cepat tiruan di atas kode yang sah. Korban yang memindai kode tersebut diarahkan ke halaman gerbang pembayaran tiruan yang menyedot saldo dompet digital atau merekam kredensial perbankan saat proses otentikasi berlangsung.
Penyusupan Malware Berbahaya Berkedok Berkas Undangan Digital
Penyebaran paket aplikasi android tak resmi dengan format file eksekusi terus bermutasi wujud. Pelaku menyamarkan berkas perusak ini sebagai surat tilang elektronik, resi paket pengiriman belanja daring, formulir penerimaan kerja, hingga dokumen undangan pernikahan digital. Begitu korban mengklik berkas tersebut dan tanpa sengaja memberikan izin akses tingkat tinggi pada perangkat ponsel, program jahat akan menyadap seluruh pesan masuk, menyalin riwayat ketukan papan tik, serta mencegat kode otentikasi transaksi tanpa memunculkan tanda visual sama sekali.
Pembajakan Kartu Seluler Melalui Metode Rekayasa Identitas Korban
Trik ini menyasar nomor ponsel yang menjadi basis penerimaan notifikasi transaksi perbankan. Pelaku mendatangi gerai operator telekomunikasi dengan membawa dokumen identitas palsu yang memuat data pribadi korban, lalu mengajukan permohonan penggantian kartu fisik dengan dalih kartu lama hilang atau rusak. Saat kartu seluler baru aktif di tangan penjahat, kartu pada ponsel korban seketika mati total, memberi waktu leluasa bagi pelaku untuk mengambil alih akun perbankan melalui fitur pemulihan kata sandi.
Tipu Daya Perubahan Tarif Transfer yang Memancing Kepanikan
Modus manipulatif ini beredar luas melalui pesan instan dan media sosial berupa pengumuman palsu bahwa biaya transaksi antarbank akan dinaikkan drastis menjadi ratusan ribu rupiah per bulan. Nasabah yang keberatan diminta mengklik tautan formulir penolakan pembaruan tarif. Di dalam formulir daring tersebut, korban digiring untuk memasukkan nomor kartu debit, tanggal kedaluwarsa kartu, kode tiga digit keamanan di bagian belakang kartu, hingga kata sandi aplikasi perbankan mereka.
Eksploitasi Sesi Peramban Web Tanpa Enkripsi Jaringan Privat
Aktivitas perbankan daring yang dilakukan melalui jaringan nirkabel publik di kafe, stasiun, atau bandara menyimpan bahaya laten yang sangat fatal. Peretas dapat menyusup di antara lalu lintas data perangkat pengguna dan peladen internet melalui metode intersepsi data. Jika jaringan tersebut tidak menerapkan protokol enkripsi yang kokoh, penyerang leluasa membaca paket data yang dikirimkan, termasuk data sesi masuk akun yang memungkinkan mereka menduplikasi akses rekening secara paralel.
Tanggung Jawab Hukum Penyelenggara Jasa Keuangan Menurut Regulasi Resmi
Ketika saldo tabungan raib akibat manipulasi digital, perdebatan pelik mengenai siapa yang harus menanggung kerugian selalu mengemuka. Regulasi perbankan di tanah air menempatkan asas kehati-hatian sebagai pilar utama penyelenggaraan sistem pembayaran. Menurut data dan pedoman yang diterbitkan oleh Bank Indonesia, setiap penyedia jasa pembayaran berkewajiban menjamin kelaikan sistem teknologi informasi yang mereka kelola demi melindungi segenap kepentingan nasabah.
Penegakan Prinsip Kehati-hatian Perbankan Berbasis Bukti Investigasi
Institusi perbankan tidak dapat secara sepihak menyalahkan nasabah atas terjadinya kebocoran dana tanpa melakukan audit forensik menyeluruh. Sesuai dengan standar verifikasi fakta redaksi kami, penyelesaian sengketa perbankan digital menuntut pembuktian log audit sistem secara transparan. Bank harus membuktikan bahwa notifikasi keamanan telah terkirim secara tepat waktu dan sistem pendeteksi anomali mereka telah berfungsi optimal saat pola penarikan dana tidak wajar sedang berlangsung di rekening nasabah.
Hak Konsumen Finansial dan Skema Penyelesaian Sengketa Resmi
Bagi nasabah yang merasa dirugikan dan tidak memperoleh jalan keluar memuaskan dari pihak perbankan, jalur pengaduan resmi telah disediakan oleh regulator keuangan negara. Konsumen berhak menuntut peninjauan kembali atas transaksi perbankan mencurigakan kepada Lembaga Alternatif Penyelesaian Sengketa Sektor Jasa Keuangan. Upaya hukum ini menuntut ketelitian dalam mengumpulkan riwayat tangkapan layar percakapan, bukti cetak mutasi rekening, kronologi kejadian tertulis, serta nomor laporan polisi sebagai kelengkapan berkas penyelidikan perdata maupun pidana.
Langkah Proteksi Berlapis demi Mengamankan Simpanan Finansial Keluarga
Mengingat jerat kejahatan siber perbankan terus beradaptasi dengan pola pertahanan konvensional, masyarakat dituntut proaktif mengamankan aset finansialnya dengan pendekatan defensif berlapis. Mengandalkan satu lapis keamanan aplikasi ponsel terbukti tidak lagi memadai di tengah maraknya kebocoran data pribadi di ruang siber publik.
Penerapan Segmentasi Rekening Transaksi dan Tabungan Cadangan
Langkah paling efektif untuk menekan potensi kerugian total adalah memisahkan rekening penampung simpanan utama dari rekening operasional harian. Jangan pernah menautkan rekening tabungan jangka panjang dengan kartu debit yang sering dipakai berbelanja atau aplikasi dompet digital. Buat rekening terpisah khusus untuk transaksi daring dengan saldo secukupnya, sehingga apabila terjadi skema peretasan atau pencurian data, dana pokok yang dipersiapkan untuk masa depan keluarga tetap aman terisolasi di tempat penyimpanan lain.
Konfigurasi Pembatasan Transaksi Harian Serta Pengawasan Rutin
Sebagian besar aplikasi perbankan modern kini menyediakan menu pengaturan mandiri untuk membatasi nilai transaksi harian transfer dana, pembayaran belanja, hingga penarikan tunai. Pengguna disarankan menetapkan limit transaksi harian serendah mungkin sesuai kebutuhan konsumsi rata-rata per hari. Apabila sewaktu-waktu membutuhkan transaksi bernilai besar, limit tersebut dapat dinaikkan sementara dan diturunkan kembali segera setelah transaksi selesai dilakukan. Di samping itu, kebiasaan memeriksa mutasi rekening secara berkala minimal sekali sepekan akan memangkas waktu respons jika terdapat transaksi asing bernilai kecil yang kerap menjadi uji coba awal para peretas.
Ketahanan sistem perbankan nasional pada dasarnya dibangun atas dasar saling percaya antara institusi penyedia layanan dan masyarakat pengguna. Membendung keganasan komplotan kejahatan siber perbankan membutuhkan kolaborasi aktif antara penegakan hukum yang tegas, pembaruan keamanan infrastruktur secara berkala oleh pelaku industri, serta kebiasaan kewaspadaan digital yang tidak boleh kendur sedikit pun dari setiap pemilik rekening.