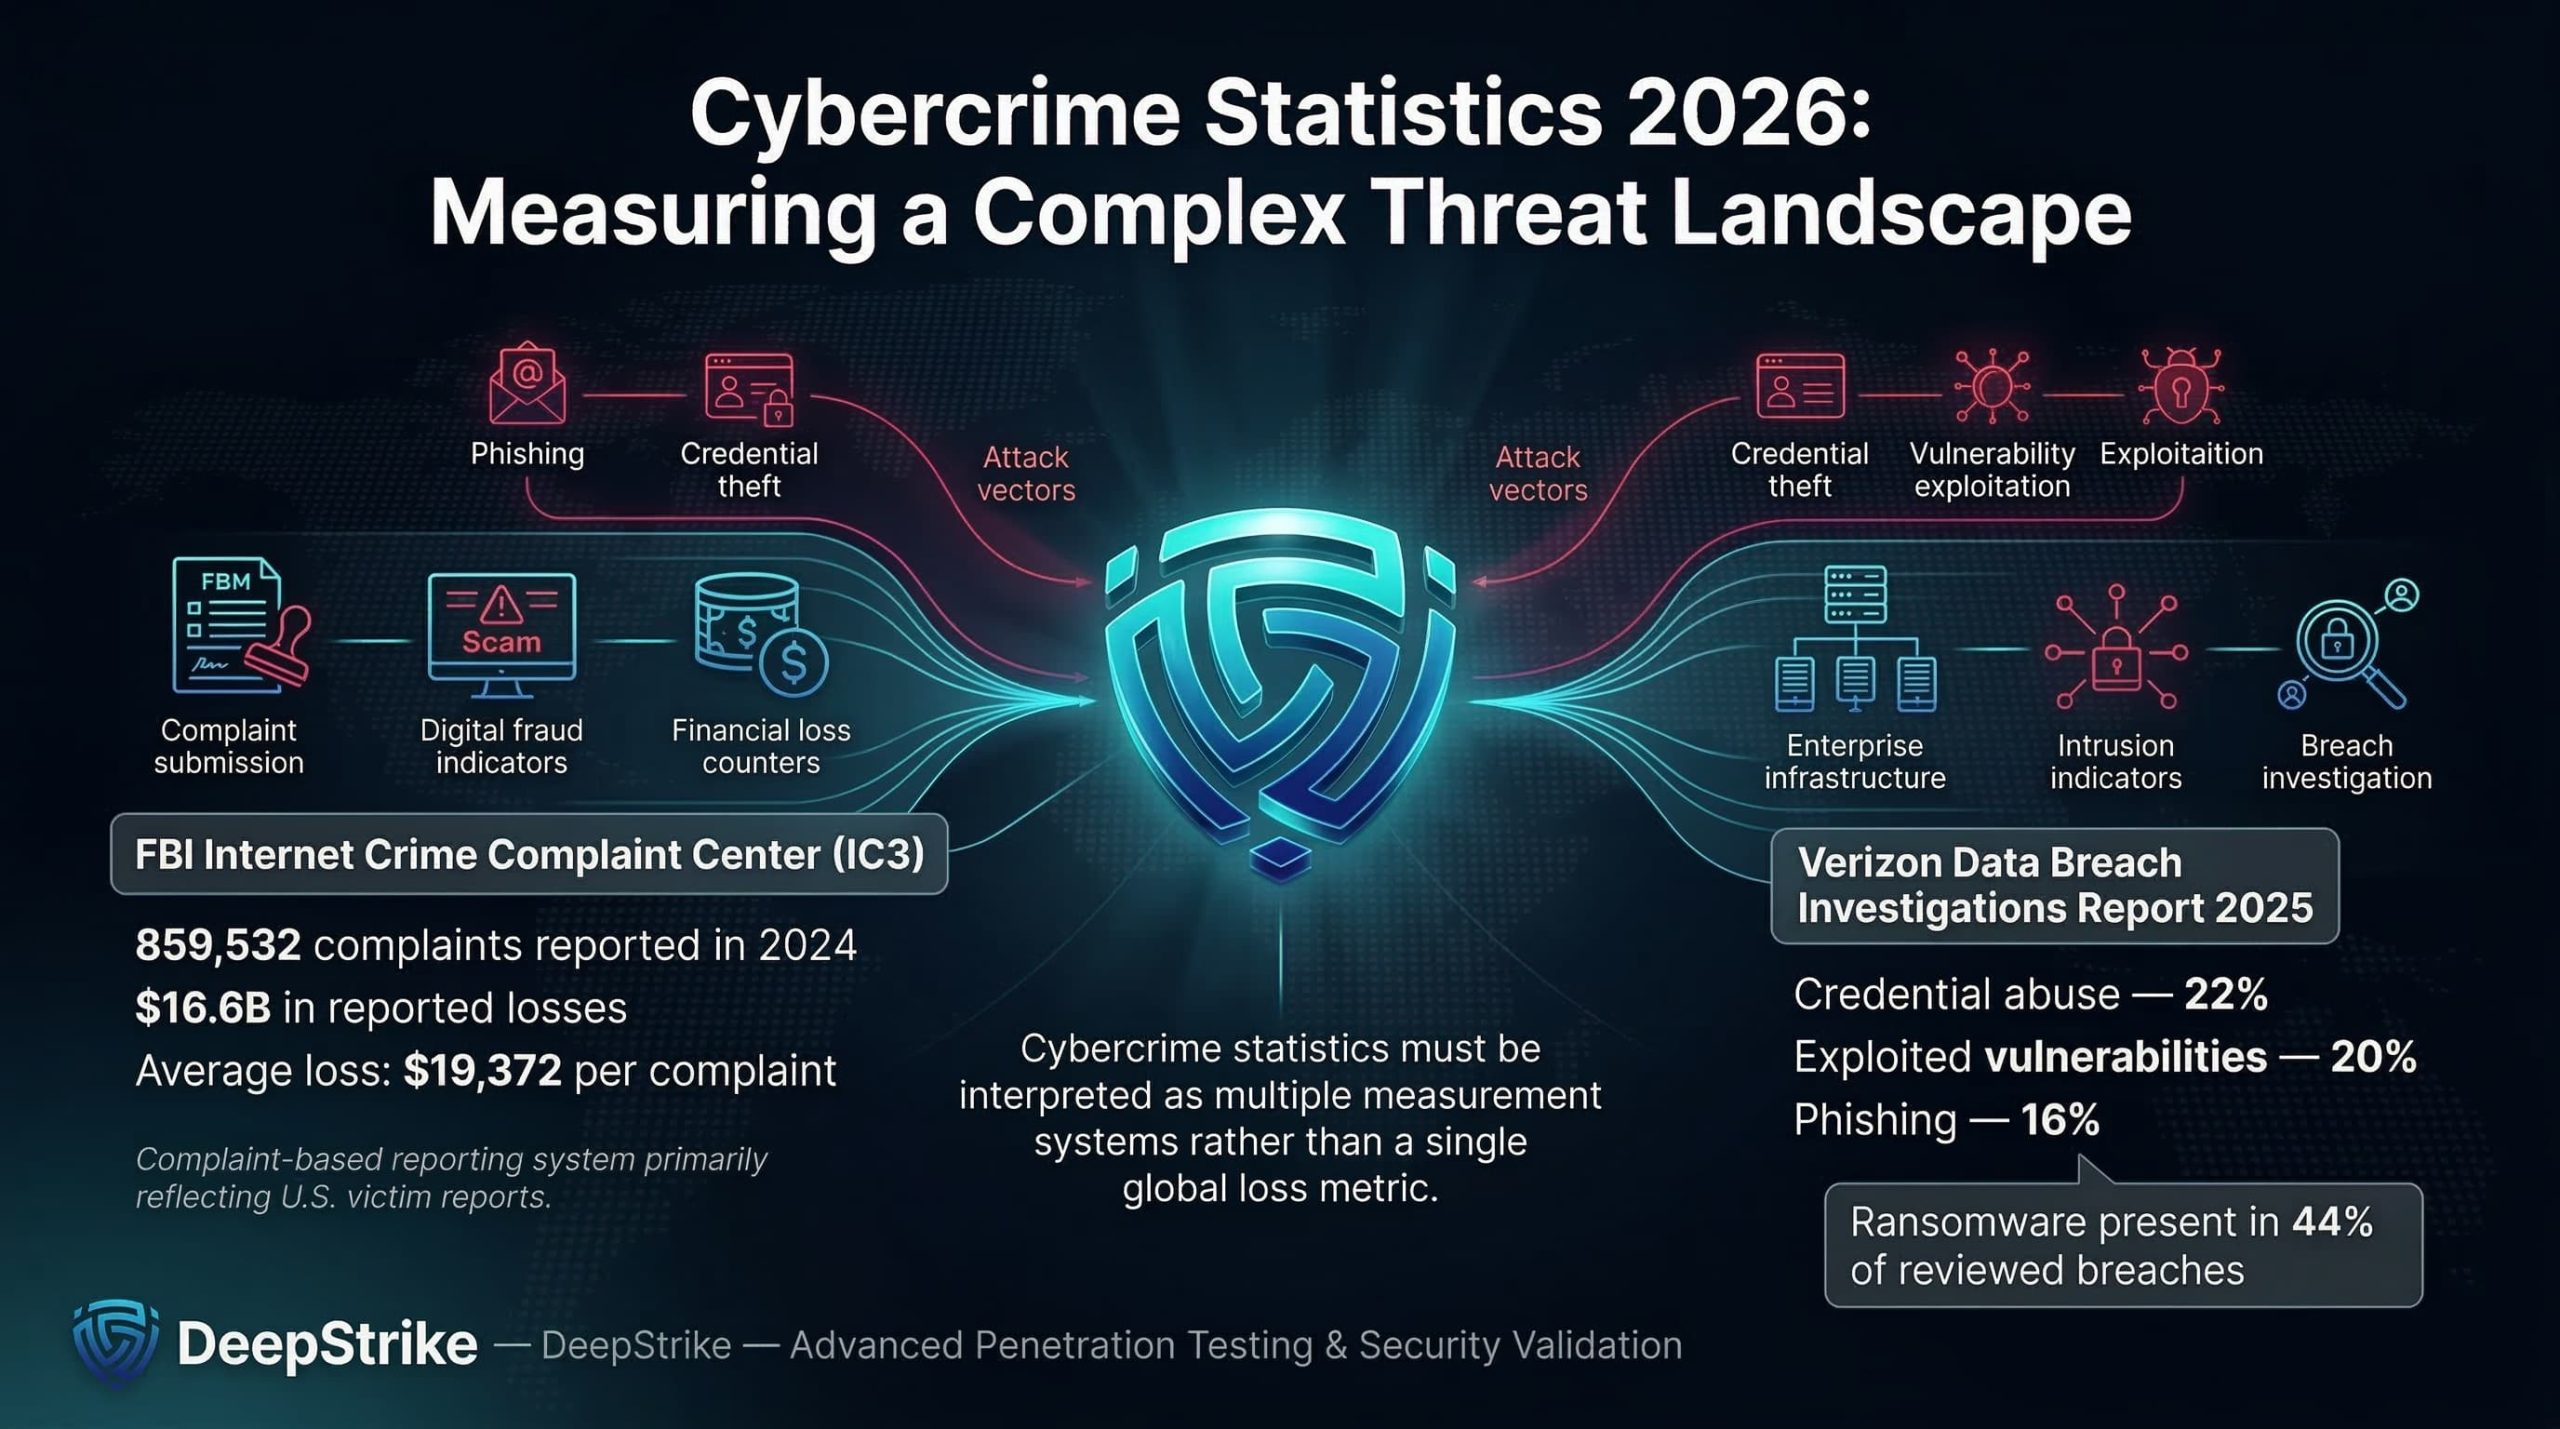
Eskalasi kasus kejahatan siber perbankan kini memasuki fase yang sangat mengkhawatirkan setelah sindikat digital mulai memanfaatkan teknologi otomatisasi canggih untuk menguras saldo tabungan masyarakat secara terorganisasi. Modus penjarahan dana tidak lagi sekadar mengandalkan pencurian kartu fisik di mesin anjungan tunai mandiri. Para peretas kini menyasar celah kerentanan psikologis pengguna gawai pintar sekaligus mengeksploitasi kelemahan infrastruktur transmisi data finansial. Transformasi digital yang melesat dalam lanskap transaksi nontunai nasional bak pedang bermata dua, membuka kemudahan akses sekaligus memicu celah kerentanan yang belum pernah terjadi sebelumnya.
Laporan penipuan daring yang masuk ke berbagai meja pengaduan perbankan nasional memperlihatkan lonjakan tajam. Banyak korban baru menyadari rekening tabungan mereka terkuras habis setelah menerima serangkaian notifikasi pemindahan dana tanpa otorisasi manual. Dinamika ini menuntut investigasi komprehensif mengenai bagaimana sindikat gelap beroperasi, pola infiltrasi yang mereka terapkan, serta strategi mutlak yang wajib dipahami oleh setiap nasabah dan pengelola sistem keuangan guna memotong rantai ancaman yang semakin terstruktur.
Gelombang Baru Serangan Digital pada Sektor Keuangan Nasional
Lanskap kejahatan siber perbankan telah bergeser dari percobaan serangan acak menjadi operasi terarah berbiaya besar yang dijalankan oleh kelompok bersindikasi lintas yurisdiksi. Target mereka bukan sekadar rekening individu berprofil tinggi, melainkan jutaan nasabah perbankan ritel yang aktif menggunakan aplikasi perbankan bergerak setiap hari. Fenomena ini didorong oleh ketersediaan peranti peretasan siap pakai di pasar gelap digital yang menurunkan hambatan teknis bagi para pelaku kejahatan konvensional untuk beralih ke ranah digital.
Otoritas moneter dan pengawas perbankan mulai memperketat pagar regulasi keamanan teknologi informasi. Menurut data dan arahan mitigasi risiko yang dirilis oleh Bank Indonesia, ketahanan siber sistem pembayaran menuntut penerapan pengawasan transaksi ganda secara waktu nyata guna membendung transaksi mencurigakan berkecepatan tinggi. Kendati demikian, kecepatan adaptasi sindikat penjahat kerap selangkah lebih maju dibandingkan pembaruan sistem pertahanan institusional, terutama ketika rekayasa sosial dilibatkan untuk memanipulasi pemegang akun resmi.
Modus Operandi Canggih yang Berhasil Diidentifikasi Otoritas
Penyelidikan mendalam terhadap jejak kejahatan siber perbankan mengungkap bahwa sebagian besar serangan berhasil menembus benteng keamanan bukan melalui peretasan peladen utama bank, melainkan lewat pembajakan akses kendali di tingkat perangkat akhir nasabah. Terdapat serangkaian taktik manipulatif yang kian sering ditemukan dalam berbagai berkas perkara penipuan digital di tanah air.
Penyusupan Berbasis Rekayasa Sosial Generasi Baru
Sindikat modern tidak lagi mengandalkan pesan singkat bertuliskan hadiah undian yang tampak mencolok dan amatir. Mereka menyusun narasi manipulatif berbobot tinggi dengan menyamar sebagai petugas layanan pelanggan resmi, kurir ekspedisi, atau perwakilan penegak hukum. Korban diarahkan dalam kondisi panik buatan, misalnya pemberitahuan bahwa kartu debit telah diblokir atau ada transaksi mencurigakan dari luar negeri. Tekanan psikologis ini meruntuhkan skeptisisme korban, sehingga mereka menyerahkan kode sandi sekali pakai tanpa menyadari sedang membuka pintu brankas digital sendiri.
Pemanfaatan Deepfake Suara untuk Pembobolan Akses Finansial
Salah satu ancaman paling mutakhir yang mulai merambah transaksi perbankan adalah kloning suara berbasis kecerdasan buatan. Pelaku merekam sampel suara target dari media sosial atau panggilan telepon pancingan singkat, lalu memprosesnya melalui peranti lunak sintesis vokal. Suara tiruan yang identik ini digunakan untuk mengelabui verifikasi pusat panggilan perbankan swasta atau meyakinkan anggota keluarga korban agar segera mentransfer dana darurat ke rekening penampung sementara.
Penyebaran Berkas Malware APK Bertopeng Notifikasi Resmi
Trik pengiriman dokumen berformat aplikasi modifikasi berbahaya tetap menjadi momok mengerikan bagi pemilik ponsel pintar berbasis Android. Berkas ini disamarkan sebagai undangan pernikahan, slip resi pengiriman logistik, hingga surat tilang elektronik. Saat nasabah mengklik dan memasang berkas tersebut secara ceroboh, peranti perusak langsung mengambil alih hak akses aksesibilitas gawai, membaca setiap ketukan papan tombol, dan secara senyap meneruskan pesan verifikasi autentikasi kepada operator pengendali serangan jarak jauh.
Dampak Nyata Terhadap Likuiditas dan Reputasi Perbankan
Dampak destruktif kejahatan siber perbankan terhadap stabilitas sistem keuangan tidak boleh dipandang sebelah mata hanya sebagai kerugian perorangan semata. Pada skala makro, rentetan insiden pembobolan rekening berpotensi menggerus pilar paling fundamental dalam industri perbankan, yakni rasa percaya masyarakat terhadap institusi penyimpanan dana.
Kerugian Finansial Langsung bagi Kalangan Konsumen Ritel
Bagi nasabah perorangan, kehilangan dana tabungan secara mendadak kerap berujung pada lumpuhnya roda ekonomi keluarga. Sebagian besar korban penipuan rekayasa sosial berada pada posisi hukum yang rentan, mengingat sistem pembuktian perbankan kerap mengklasifikasikan transaksi tersebut sebagai kelalaian pribadi akibat penyerahan kode otorisasi secara sukarela. Proses pemulihan aset curian pun menemui jalan terjal lantaran sindikat penampung segera memecah dana ke dalam puluhan rekening perantara atau mengonversinya ke dalam aset kripto tanpa identitas.
Biaya Mitigasi dan Risiko Penurunan Tingkat Kepercayaan Publik
Di pihak penyelenggara perbankan, biaya penanganan insiden digital membengkak secara eksponensial. Manajemen bank dituntut menggelontorkan investasi masif untuk pengadaan teknologi pengawasan forensik, ganti rugi reputasional, serta audit keamanan menyeluruh. Kebutuhan akan perlindungan data pengguna dan pencegahan eksfiltrasi data bahkan mendorong para analis keamanan untuk meninjau kembali tata kelola privasi digital, termasuk mempelajari 7 Panduan Menjalankan AI Lokal Paling Ampuh demi Mencegah Kebocoran Privasi Fatal guna membatasi risiko paparan data internal dari ekosistem komputasi awan pihak ketiga.
Langkah Taktis Perlindungan Sistem Informasi Perbankan
Upaya mitigasi kejahatan siber perbankan tidak dapat lagi hanya bertumpu pada imbauan moral konvensional yang meminta nasabah menjaga kerahasiaan kata sandi mereka. Diperlukan rekonstruksi komprehensif pada lapisan arsitektur keamanan teknologi informasi dan skema perlindungan berlapis di setiap simpul transaksi.
Penerapan Arsitektur Keamanan Siber Zero Trust
Industri perbankan wajib menerapkan filosofi keamanan tanpa kompromi yang memandang setiap permintaan akses dari luar maupun dalam jaringan sebagai potensi ancaman. Autentikasi biometrik multi-vektor, analisis perilaku transaksi berbasis kecerdasan buatan, dan penutupan otomatis sesi perbankan saat mendeteksi aplikasi pihak ketiga yang mencurigakan harus menjadi standar baku tanpa pengecualian. Ketika sistem mendeteksi lonjakan volume transfer yang aneh dari lokasi geospasial yang tidak wajar, pembekuan sementara wajib dieksekusi sebelum dana terlepas ke rekening bank lain.
Integrasi Edukasi Konsumen Berkelanjutan dan Respons Insiden Cepat
Mata rantai pertahanan terlemah selalu berada pada faktor manusia. Edukasi konsumen harus bertransformasi dari sekadar spanduk formalitas menjadi simulasi interaktif berkala yang melatih insting kritis nasabah dalam membedakan saluran komunikasi resmi dengan jebakan manipulasi psikologis. Bersamaan dengan itu, pusat respons penanganan darurat perbankan wajib memangkas birokrasi pelaporan sehingga pemblokiran rekening tujuan kejahatan dapat dieksekusi dalam hitungan menit, bukan berjam-jam setelah laporan pertama masuk.
Masa Depan Ketahanan Digital Sektor Keuangan Indonesia
Menghadapi ancaman kejahatan siber perbankan yang terus berevolusi membutuhkan sinergi nyata antara regulator, penegak hukum, asosiasi perbankan, dan penyedia layanan telekomunikasi. Pengetatan aturan registrasi kartu seluler prabayar serta pengawasan ketat terhadap pasar rekening bayangan merupakan langkah hulu yang mendesak untuk segera dibereskan demi menutup celah pelarian para pelaku kejahatan terorganisasi.
Kunci menekan laju kejahatan siber perbankan terletak pada sinergi lintas institusi dan kedewasaan literasi digital seluruh lapisan masyarakat. Di tengah dunia finansial yang serba terhubung, kewaspadaan tinggi adalah pelindung utama saldo tabungan Anda. Menolak tunduk pada manipulasi rasa takut, memverifikasi setiap tautan mencurigakan lewat kanal resmi, serta bersikap skeptis terhadap setiap interaksi digital yang meminta otorisasi rahasia merupakan tindakan pertahanan paling ampuh demi menjaga kedaulatan finansial Anda tetap aman dan terlindungi sepenuhnya.