Gelombang baru kejahatan siber perbankan kian mengancam saldo tabungan jutaan nasabah di Indonesia dengan taktik manipulasi psikologis yang semakin rapi dan terorganisasi. Para pelaku tidak lagi membuang energi berlebih untuk membobol sistem pertahanan server perbankan berlapis baja. Mereka kini mengalihkan senapan bidik ke simpul terlemah dalam ekosistem transaksi, yaitu faktor kelengahan manusia. Laporan demi laporan korban yang kehilangan tabungan puluhan hingga ratusan juta rupiah dalam hitungan detik membuktikan bahwa modus operandi sindikat digital telah berevolusi jauh melampaui teknik penipuan konvensional.
Dinamika transaksi non-tunai yang tumbuh pesat menghadirkan celah empuk bagi sindikat penjahat siber. Modus yang dimainkan bukan sekadar mengirim pesan acak berisi iming-iming hadiah, melainkan serangan terstruktur berbasis rekayasa sosial, infiltrasi malware ponsel pintar, hingga pembajakan identitas seluler. Tanpa pemahaman mendalam mengenai bagaimana para pelaku merancang perangkap mereka, masyarakat luas rentan menjadi sasaran empuk berikutnya di tengah ketergantungan hidup terhadap aplikasi perbankan genggam.
Pergeseran Paradigma Serangan Finansial dari Peretasan Sistem Menuju Manipulasi Manusia
Transformasi arsitektur perbankan digital selama beberapa tahun terakhir telah mendorong perbankan nasional memperkuat benteng pertahanan siber mereka. Enkripsi data mutakhir, pemantauan anomali berbasis kecerdasan buatan, hingga autentikasi multifaktor diterapkan secara ketat. Menghadapi tembok kokoh ini, pelaku kejahatan siber perbankan merespons dengan mengubah strategi secara drastis melalui metode rekayasa sosial yang mengeksploitasi kepanikan, rasa tergesa-gesa, atau keluguan nasabah.
Sindikat ini memanfaatkan teknik profiling mendalam sebelum melancarkan serangan. Data pribadi korban kerap kali dikumpulkan terlebih dahulu dari kebocoran data masa lalu yang beredar di pasar gelap digital. Dengan mengetahui nama lengkap, nomor telepon, alamat email, dan bank yang digunakan korban, penipu membangun narasi meyakinkan yang melumpuhkan kewaspadaan kritis korban saat dihubungi melalui panggilan telepon atau pesan instan.
Anatomi Trik Manipulasi yang Menguras Rekening Nasabah Tanpa Sadar
Memahami bagaimana skenario kejahatan dirancang merupakan benteng pertahanan terbaik bagi setiap pengguna layanan keuangan digital. Sindikat terorganisasi membagi operasi penipuan ke dalam lima bentuk serangan utama yang telah menelan ribuan korban lintas wilayah di tanah air.
Rekayasa Sosial Berkedok Perubahan Skema Tarif Transaksi Bank
Modus ini bekerja dengan memanfaatkan rasa panik nasabah terhadap potongan biaya yang tidak wajar. Pelaku mengirimkan pengumuman palsu mengatasnamakan bank ternama yang menyatakan adanya kenaikan drastis biaya transfer antarbank, misalnya menjadi ratusan ribu rupiah per bulan. Korban yang terkejut diarahkan untuk mengeklik tautan pembatalan pada situs tiruan atau formulir elektronik.
Di laman web palsu tersebut, korban diminta memasukkan data kredensial sensitif seperti nomor kartu debit, tanggal kedaluwarsa, kode CVV, nama pengguna layanan digital, hingga kata sandi. Begitu informasi dimasukkan, sindikat langsung mengambil alih kendali rekening secara seketika dan menguras seluruh simpanan sebelum korban menyadari bahwa pengumuman tersebut fiktif belaka.
Penyusupan Berkas Berbahaya Melalui Kedok Dokumen Digital dan Tagihan Palsu
Pengiriman berkas paket instalasi aplikasi Android atau format file executable merupakan salah satu bentuk ancaman paling merusak saat ini. Pelaku menyamarkan berkas malware berbahaya tersebut sebagai dokumen kurir pengiriman barang, surat tilang kepolisian elektronik, undangan pernikahan, maupun tagihan pajak resmi dari otoritas negara.
Ketika korban mengunduh dan memasang berkas tersebut, aplikasi jahat ini meminta izin akses layanan aksesibilitas pada perangkat ponsel. Izin ini memungkinkan malware merekam setiap ketukan layar, membaca kata sandi yang diketik, hingga mencuri kode sandi sekali pakai atau OTP yang masuk lewat SMS tanpa pernah disadari pemilik gawai.
Pencurian Akses Melalui Panggilan Suara Berkedok Petugas Resmi Penanganan Kendala
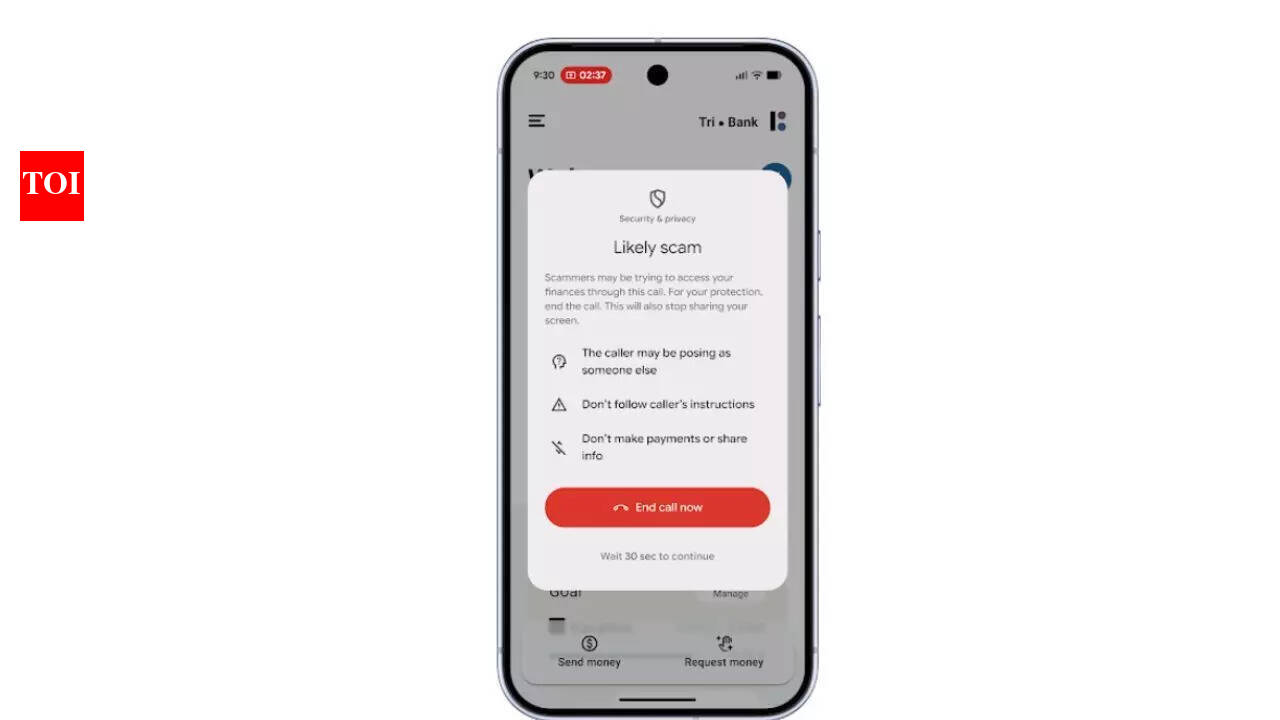
Trik ini mengandalkan tekanan psikologis langsung lewat sambungan telepon. Pelaku menyamar sebagai petugas meja bantuan perbankan atau aparat penegak hukum yang memberi tahu korban bahwa rekening mereka sedang mengalami upaya pembobolan atau transfer mencurigakan. Korban yang panik diarahkan untuk segera membatalkan transaksi tersebut dengan cara menyebutkan kode verifikasi yang dikirimkan ke ponsel mereka.
Dalam kondisi panik, korban kerap lupa bahwa kode verifikasi resmi tidak pernah boleh dibagikan kepada siapa pun, termasuk staf perbankan. Panggilan suara manipulatif ini dirancang sedemikian rupa agar korban tidak memiliki waktu luang untuk berpikir jernih atau melakukan konfirmasi silang ke saluran resmi bank terkait.
Pembajakan Kartu SIM Demi Menembus Otentikasi Perangkat
Pembajakan kartu SIM atau SIM swapping menjadi ancaman tingkat lanjut yang menargetkan nasabah dengan saldo rekening bernilai tinggi. Pelaku menggunakan dokumen identitas palsu korban untuk mendatangi gerai operator seluler dan meminta penggantian kartu SIM fisik dengan dalih kartu lama rusak atau hilang.
Begitu kartu SIM baru diaktifkan di tangan pelaku, kartu SIM di ponsel korban akan mendadak kehilangan sinyal seluler. Dalam hitungan menit, seluruh pesan otentikasi SMS, panggilan pemulihan akun, dan tautan akses perbankan digital akan beralih langsung ke perangkat pelaku, membuka jalan lebar untuk menguras rekening korban tanpa kendala sandi tambahan.
Manipulasi Pembayaran Statis Menggunakan Rekayasa Kode Respon Cepat Palsu
Kejahatan siber perbankan kini juga merambah ekosistem transaksi fisik melalui pemalsuan kode respon cepat atau QRIS. Pelaku menempelkan stiker kode pembayaran milik mereka sendiri di atas stiker resmi milik pedagang, rumah ibadah, atau fasilitas umum. Nasabah yang memindai kode tersebut mengira sedang membayar barang belanjaan atau berdonasi ke lembaga yang sah, padahal uang langsung masuk ke kantong sindikat penipu.
Panduan Strategis Menangkal Kerugian Finansial Akibat Serangan Digital
Menghadapi ragam taktik yang kian canggih, nasabah dituntut memiliki kedisiplinan operasional yang ketat dalam mengelola perangkat komunikasi pribadi serta akun perbankan mereka. Prinsip kewaspadaan tanpa kompromi merupakan kunci utama menangkal upaya manipulasi digital.
Penerapan Protokol Tanpa Toleransi Terhadap Permintaan Data Kredensial
Aturan emas dalam menjaga keamanan tabungan adalah memegang prinsip bahwa data otentikasi bersifat sakral. Pihak bank resmi tidak pernah meminta nasabah untuk membagikan PIN, kata sandi, kode CVV, atau kode OTP melalui media apa pun. Jika menerima kontak mendesak dari pihak mana pun yang mengarahkan pada pembagian data tersebut, segera putuskan sambungan komunikasi.
Nasabah disarankan untuk selalu menghubungi nomor kontak resmi lembaga perbankan yang tercantum di balik kartu debit fisik guna melakukan verifikasi ulang. Mengabaikan tautan yang dikirim melalui pesan instan dari nomor tak dikenal adalah langkah preventif paling murah namun paling efektif.
Pemisahan Rekening Transaksi Harian dan Saldo Tabungan Utama
Mengurangi risiko kerugian masif dapat dilakukan dengan membagi rekening perbankan berdasarkan fungsinya. Jangan pernah menumpuk dana simpanan utama di dalam rekening yang kartunya aktif digunakan untuk transaksi belanja daring, pembayaran harian, atau terpasang langsung pada dompet digital pihak ketiga.
Buat satu rekening operasional terpisah yang hanya diisi saldo secukupnya sesuai kebutuhan mingguan. Rekening simpanan utama sebaiknya tidak dilengkapi dengan fasilitas akses pembayaran digital cepat yang mudah diakses dari ponsel harian, sehingga saldo pokok tetap terlindungi apabila ponsel hilang atau terinfeksi malware.
Pengaturan Batas Transaksi Harian dan Notifikasi Seketika
Manfaatkan fitur pengaturan batas penarikan tunai dan transfer harian pada aplikasi perbankan digital. Dengan mengatur batas transfer harian ke angka yang konservatif, nasabah dapat membatasi potensi kerugian finansial seandainya rekening berhasil disusupi oleh sindikat kejahatan siber perbankan.
Selain pembatasan nominal, pastikan seluruh notifikasi transaksi perbankan aktif melalui dua kanal berbeda, seperti email dan pesan singkat. Pemberitahuan instan memberikan peluang emas bagi korban untuk langsung menghubungi pusat panggilan bank dan memblokir rekening dalam menit-menit pertama terjadinya transaksi ilegal.
Regulasi Penegakan Hukum dan Standar Perlindungan Nasabah di Indonesia
Di tataran kebijakan nasional, otoritas moneter terus memperketat pengawasan terhadap seluruh penyedia jasa pembayaran. Lembaga pengatur seperti Bank Indonesia secara berkala memperbarui regulasi sistem pembayaran untuk mewajibkan bank menerapkan sistem deteksi kecurangan real-time serta mewajibkan penerapan teknologi otentikasi biometrik yang lebih kebal pembajakan.
Meski regulasi terus diperkuat, beban pembuktian transaksi sering kali menjadi polemik pelik antara pihak nasabah dan perbankan, terutama bila transaksi ilegal dinyatakan sah oleh sistem karena lolos verifikasi OTP. Dalam konteks ini, literasi digital publik menjadi lini pertahanan paling mandiri. Komitmen kami dalam mengedukasi masyarakat secara transparan dapat ditelusuri lebih lanjut melalui kebijakan perlindungan pembaca yang kami tegakkan secara konsisten.
Membangun Pertahanan Digital yang Tangguh dalam Menjaga Aset Masa Depan
Ancaman kejahatan siber perbankan tidak akan pernah lenyap dari lanskap keuangan modern; sebaliknya, ancaman tersebut akan terus bermutasi seiring kemunculan teknologi baru seperti kecerdasan buatan sintetis yang mampu menirukan suara maupun wajah target secara presisi. Kesadaran bahwa keamanan akun merupakan tanggung jawab kolaboratif antara penyedia jasa perbankan dan nasabah adalah fondasi paling esensial dalam menjaga integritas aset keluarga.
Ketelitian dalam meninjau setiap permintaan transaksi, kehati-hatian dalam mengunduh berkas asing, serta sikap skeptis terhadap setiap pesan bernada ancaman atau hadiah mendesak merupakan senjata pertahanan terbaik. Membangun kebiasaan digital yang higienis hari ini adalah investasi paling berharga untuk memastikan jerih payah finansial Anda tidak lenyap dalam perangkap tak kasat mata sindikat penipuan modern.