Pergerakan saham ANTM kembali menyedot perhatian pasar modal Indonesia setelah serangkaian data operasional dan keuangan mengonfirmasi lompatan kinerja yang sangat impresif. Emiten pertambangan anggota holding BUMN MIND ID ini tidak hanya mengandalkan sentimen kenaikan harga komoditas global sesaat, melainkan mulai memetik buah manis dari transformasi struktural jangka panjang. Pasar yang semula bersikap konservatif kini mulai memperhitungkan ulang valuasi wajar perseroan seiring akselerasi proyek pemurnian mineral dan ketahanan neraca keuangan yang kian solid.
Dinamika harga komoditas di pasar internasional memang kerap menciptakan volatilitas harian, namun fundamental yang kokoh menjadi jangkar utama bagi kepercayaan para pemodal institusional maupun ritel. Berdasarkan ulasan analisis pasar modal dari Ajaib, emiten berkode saham ANTM ini memiliki keunggulan komparatif yang jarang dimiliki perusahaan sejenis, yakni portofolio terintegrasi yang mencakup emas, nikel, hingga bauksit. Karakteristik bisnis yang terdiversifikasi tersebut memampukan perusahaan memitigasi fluktuasi siklus industri pertambangan secara efektif.
Katalis Hilirisasi Bauksit dan Alumina Pengubah Peta Bisnis
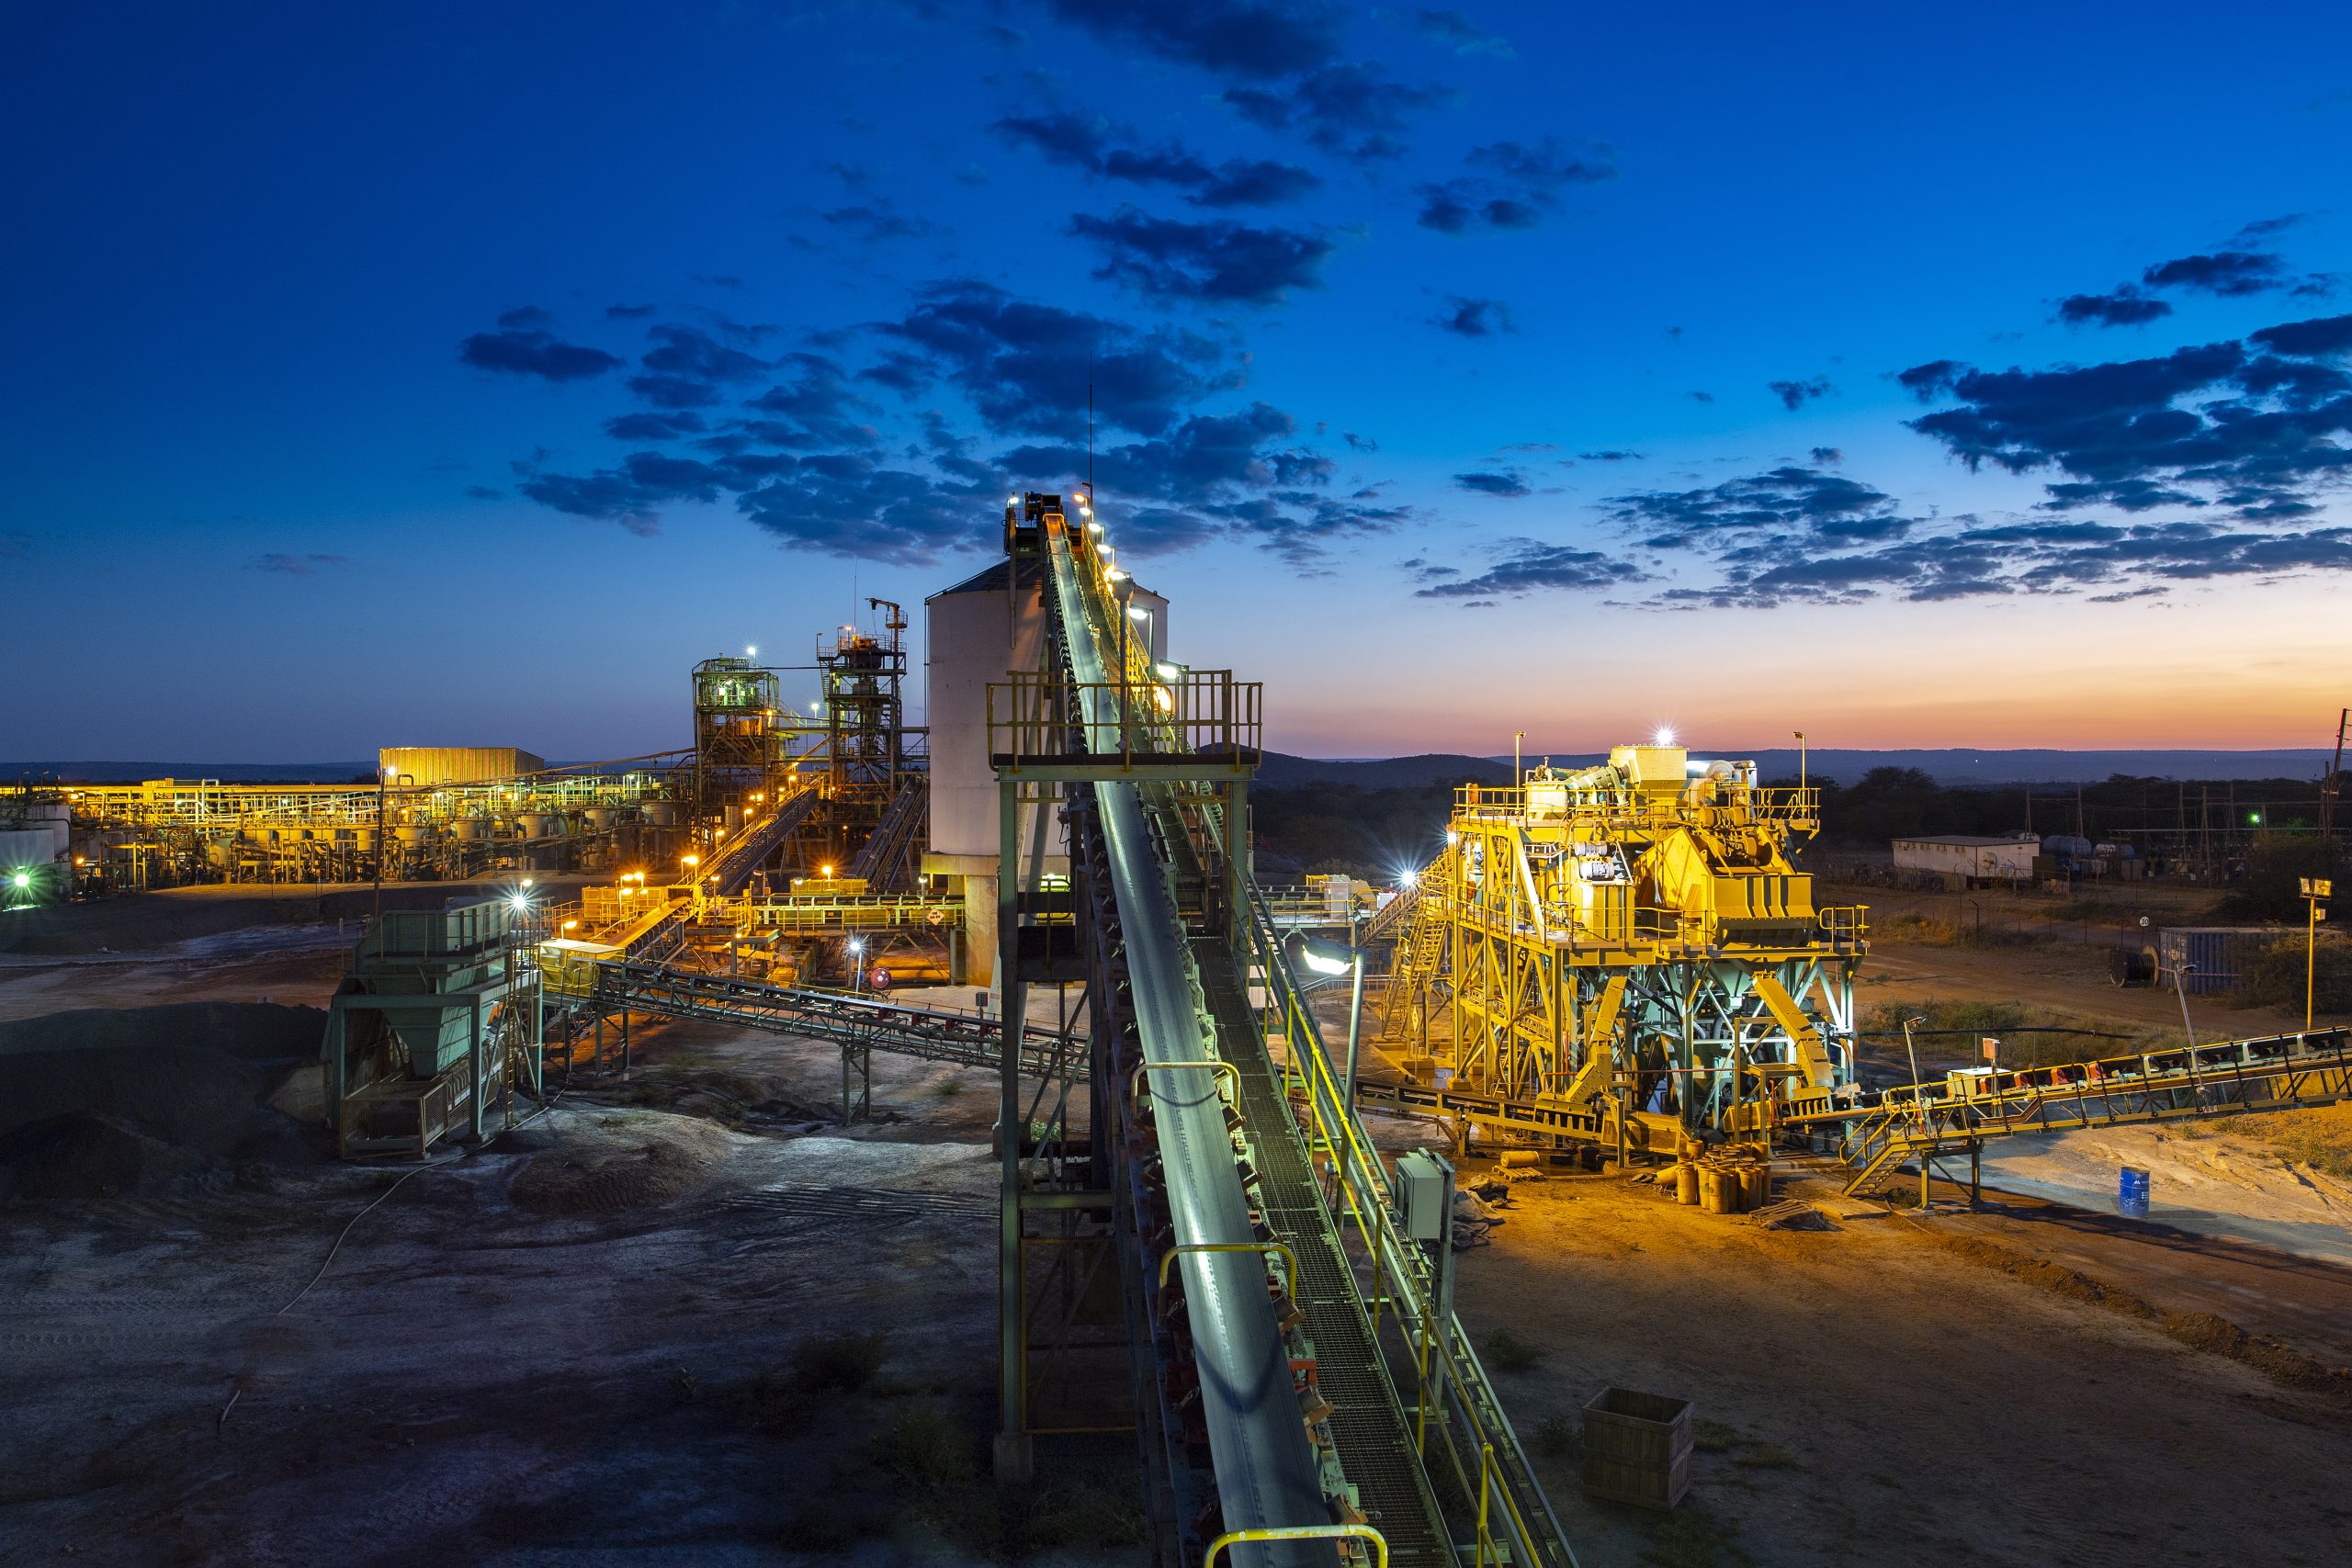
Laporan mendalam CNBC Indonesia mengungkapkan bahwa PT Aneka Tambang Tbk kini resmi memasuki babak baru dalam rantai nilai pertambangan nasional. Kebijakan pelarangan ekspor bijih mentah yang diinisiasi pemerintah telah dieksekusi perseroan melalui pembangunan fasilitas pengolahan bernilai tambah tinggi. Hilirisasi bauksit menjadi alumina bukan lagi sekadar rencana di atas kertas presentasi perusahaan, melainkan telah beroperasi secara nyata dan membukukan kontribusi komersial bagi pembentukan pendapatan konsolidasi.
Langkah strategis ini secara fundamental mengubah persepsi para manajer investasi, menjadikan saham ANTM dipandang bukan lagi sekadar produsen tambang mentah biasa, melainkan entitas industri pengolahan mineral modern. Hilirisasi mampu mengikis kerentanan margin laba akibat fluktuasi harga bahan mentah di pasar spot, sekaligus memperpanjang rantai pasok industri manufaktur di dalam negeri.
Alokasi Strategis Alumina untuk Inalum dan Ekspor Global
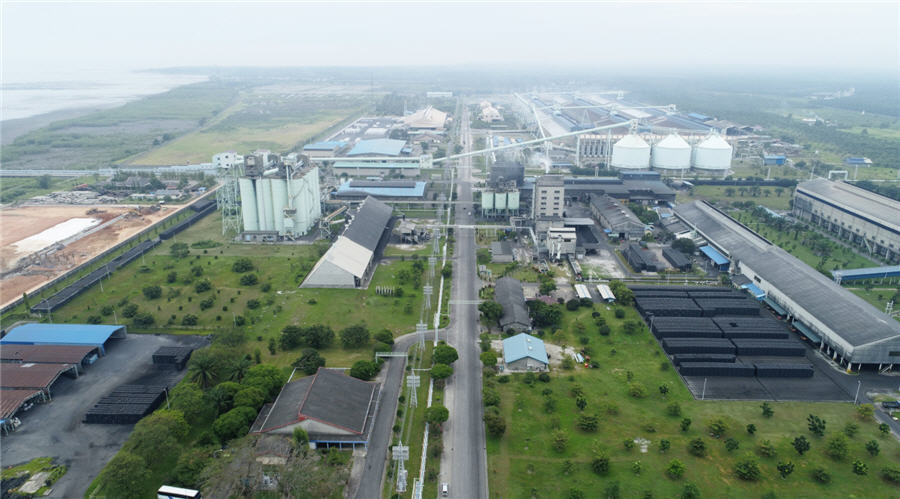
Merujuk pada data liputan IDX Channel, peta penyerapan produk pemurnian bauksit perseroan telah tertata dengan sangat terukur. Sebanyak 550 ribu ton alumina dialokasikan secara khusus guna memenuhi kebutuhan pasokan domestik PT Indonesia Asahan Aluminium atau Inalum. Penyerapan dalam volume masif ini menjadi tonggak penting dalam upaya menekan impor bahan baku aluminium mentah nasional, sekaligus menjamin kepastian pembeli siaga atau offtaker bagi produksi perseroan dalam jangka panjang.
Di sisi lain, sekitar 450 ribu ton alumina sisanya ditujukan untuk melayani permintaan pasar ekspor internasional. Penjualan ke mancanegara ini menghasilkan arus kas dalam denominasi valuta asing, memperkuat ketahanan likuiditas perseroan dalam menghadapi dinamika kurs global. Kombinasi antara captive market di ranah domestik dan penetrasi pasar ekspor bernilai tambah menciptakan aliran pendapatan berulang yang jauh lebih stabil dibandingkan model bisnis tambang konvensional.
Ledakan Laba Bersih Semester Pertama Ditopang Segmen Nikel
Bukti paling nyata dari keberhasilan integrasi operasional perseroan terpancar langsung pada laporan laba rugi. Dikutip dari laporan InvestorTrust, laba bersih Antam melonjak tajam hingga 36 persen menjadi Rp6,4 triliun pada semester pertama. Angka pertumbuhan dua digit di tengah tantangan normalisasi harga komoditas global membuktikan efisiensi operasional dan optimalisasi bauran produk yang dieksekusi manajemen membuahkan hasil luar biasa.
Segmen nikel tampil perkasa sebagai mesin pencetak laba utama bagi perseroan. Integrasi penambangan bijih nikel kadar tinggi dan kadar rendah yang disalurkan ke ekosistem smelter pirometalurgi serta hidrometalurgi domestik berhasil mengerek marjin operasional secara signifikan. Kenaikan laba bersih hingga menembus angka Rp6,4 triliun ini memicu revisi naik estimasi konsensus terhadap valuasi wajar saham ANTM di kalangan analis sekuritas terkemuka.
Efisiensi biaya penambangan tunai atau cash cost per unit yang terkendali dengan ketat turut memperlebar selisih keuntungan perseroan. Saat beberapa pelaku industri sejenis menghadapi tekanan kenaikan biaya bahan bakar dan logistik pertambangan, Antam justru berhasil menjaga leverage operasional tetap positif, memastikan setiap peningkatan volume penjualan langsung terkonversi menjadi laba bersih yang dapat dibagikan kepada pemegang saham.
Sentimen Suportif Reli Harga Emas dan Perak Fisik
Selain keperkasaan lini nikel dan bauksit, pilar bisnis logam mulia perseroan terus mencatatkan kinerja perdagangan yang solid. Mengutip laporan terkini dari investor.id, harga emas Antam berbalik bergerak naik signifikan pada perdagangan Jumat, 16 Oktober 2026. Kenaikan harga jual tersebut diiringi oleh penguatan harga beli kembali atau buyback emas batangan, merefleksikan tingginya minat masyarakat dalam mengamankan aset likuid di tengah ketidakpastian geopolitik global.
Momentum kenaikan tidak berhenti pada komoditas emas batangan semata. Pada hari yang sama, investor.id mencatat harga perak Antam terpantau ikut meroket tajam mengimbangi lonjakan harga logam mulia dunia. Perak yang kini semakin banyak diserap oleh industri teknologi hijau, seperti panel surya dan komponen kendaraan listrik, mendapatkan dorongan ganda berupa permintaan fisik industri dan lindung nilai investasi.
Diversifikasi Logam Mulia Sebagai Penyeimbang Volatilitas
Keunikan model bisnis perseroan terletak pada interaksi antar-segmen yang saling melengkapi. Ketika komoditas industri seperti nikel menghadapi siklus fluktuasi permintaan manufaktur, portofolio emas ritel dan perak memberikan bantalan stabilitas arus kas bagi saham ANTM. Jaringan butik emas logam mulia yang tersebar luas di seluruh kota besar Indonesia menciptakan keunggulan distribusi yang sangat sulit ditiru oleh emiten pesaing.
Tingginya kesadaran masyarakat terhadap instrumen investasi emas batangan bersertifikasi resmi London Bullion Market Association (LBMA) yang diproduksi perseroan memastikan tingkat perputaran persediaan tetap tinggi. Penjualan ritel ini mendatangkan modal kerja harian yang sehat, memperkuat struktur neraca perseroan tanpa harus mengandalkan pinjaman perbankan berbunga tinggi.
Prospek Valuasi Saham Menurut Konsensus Analis BRIDS
Pencapaian fundamental yang solid tersebut langsung direspons positif oleh kalangan analis riset ekuitas institusi. Merujuk pada publikasi riset InvestorTrust, tim analis dari BRI Danareksa Sekuritas atau BRIDS mempertahankan rekomendasi beli untuk saham ANTM dengan target harga mencapai Rp4.800 per lembar saham. Target harga tersebut mencerminkan potensi kenaikan yang sangat menggiurkan dibandingkan level harga pasar saat ini.
Dasar pertimbangan optimisme BRIDS berakar pada ketangguhan laba bersih Rp6,4 triliun yang dinilai merefleksikan kapasitas pendapatan riil perusahaan di era hilirisasi. Valuasi kelipatan harga terhadap laba atau price to earnings ratio perseroan dinilai masih berada di bawah rata-rata historis lima tahunannya, menciptakan ruang ekspansi valuasi yang lebar bagi investor yang masuk pada siklus pertumbuhan saat ini.
Target Harga Rp4800 dan Skenario Pertumbuhan Masa Depan
Guna mencapai target harga konsensus Rp4.800 tersebut, sejumlah katalis operasional diproyeksikan mulai terakselerasi penuh pada paruh kedua tahun buku berjalan. Optimalisasi kapasitas fasilitas pabrik alumina serta realisasi pengiriman kontrak pasokan nikel jangka panjang ke ekosistem baterai kendaraan listrik menjadi motor penggerak berikutnya. Sinergi di bawah payung holding pertambangan MIND ID juga membuka jalan bagi sinergi komersial yang lebih efisien antar-BUMN.
Sesuai dengan standar peliputan PutihBersih yang mengedepankan analisis berbasis data terverifikasi dan berimbang, proyeksi harga dari kalangan sekuritas tetap harus disandingkan dengan parameter rasio profitabilitas, kesehatan arus kas operasional, dan kepatuhan tata kelola perusahaan secara menyeluruh sebelum dijadikan acuan tunggal dalam berinvestasi.
Pertimbangan Manajemen Risiko Sebelum Membuka Posisi
Kendati prospek fundamental tampak sangat cerah, pelaku pasar bijak tetap wajib mencermati sejumlah variabel risiko makroekonomi yang dapat memengaruhi pergerakan harga. Fluktuasi nilai tukar rupiah terhadap dolar Amerika Serikat, kebijakan kuota produksi mineral pemerintah, hingga dinamika pertumbuhan ekonomi mitra dagang utama Indonesia tetap memegang peranan krusial.
Risiko regulasi lingkungan terkait standar pengelolaan limbah pemurnian mineral dan kepatuhan ESG juga menuntut komitmen belanja modal yang disiplin dari perseroan. Kemampuan manajemen dalam menjaga standar operasional pertambangan berkelanjutan akan menjadi penentu apakah premi valuasi saham perseroan dapat dipertahankan dalam jangka panjang.
Secara keseluruhan, konvergensi antara ledakan laba bersih semesteran hingga Rp6,4 triliun, realisasi hilirisasi 1 juta ton alumina untuk Inalum dan ekspor, serta tren bullish harga logam mulia dunia telah menempatkan saham ANTM di posisi strategis dalam peta investasi energi hijau dan komoditas nasional. Pelaku pasar yang cermat dapat memanfaatkan momentum konsolidasi harga untuk menyusun strategi akumulasi terukur demi menangkap potensi pertumbuhan nilai perusahaan di masa mendatang.