Penerapan strategi alokasi dana darurat yang presisi menjadi benteng pertahanan utama setiap keluarga dalam menghadapi badai ketidakpastian ekonomi serta fluktuasi biaya hidup saat ini. Lonjakan inflasi harga bahan pokok, ancaman perampingan tenaga kerja industri, hingga tagihan medis mendadak sering kali meruntuhkan fondasi rumah tangga yang tampak mapan dari luar. Tanpa jaring pengaman kas yang likuid, sebuah keluarga rentan terjerembap ke dalam perangkap utang konsumtif berbunga tinggi seperti pinjaman daring ilegal atau gesekan kartu kredit tanpa kendali.
Banyak profesional terjebak dalam ilusi kemakmuran semu karena memiliki aset bernilai tinggi namun nir-likuid, seperti properti atau instrumen saham bergejolak. Saat musibah datang tanpa permisi, aset-aset tersebut tidak dapat dicairkan seketika tanpa menanggung kerugian nilai yang signifikan. Di sinilah letak urgensi memahami esensi alokasi dana darurat bukan sekadar sebagai sisa uang receh di rekening tabungan, melainkan komponen strategis dalam piramida perencanaan keuangan yang wajib dirancang secara metodis dan terukur.
Menakar Anatomi Kebutuhan Likuiditas Rumah Tangga Modern
Bantalan likuiditas bukan sekadar angka acak yang disalin dari saran populer media sosial. Di balik nominal simpanan darurat yang sehat, terdapat kalkulasi mendalam mengenai pola konsumsi riil dan beban tanggungan bulanan. Standar perencanaan finansial konvensional kerap mematok angka tiga hingga enam bulan pengeluaran rutin, tetapi dinamika lanskap ketenagakerjaan modern menuntut kalibrasi yang jauh lebih fleksibel dan realistis.
Struktur pengeluaran terbagi menjadi biaya hidup dasar yang mutlak harus dipenuhi, seperti pangan, tagihan utilitas, cicilan utang produktif, serta premi asuransi, dan pos sekunder yang dapat ditekan seketika dalam skenario krisis. Melalui pencatatan yang jujur, keluarga dapat memetakan angka bertahan hidup bulanan atau survival budget. Angka inilah yang menjadi perkalian dasar untuk menentukan total cadangan dana yang wajib dikumpulkan tanpa mencampuradukkannya dengan bujet gaya hidup atau hiburan akhir pekan.
Rekomendasi Besaran Simpanan Berdasarkan Profil Risiko dan Tanggungan
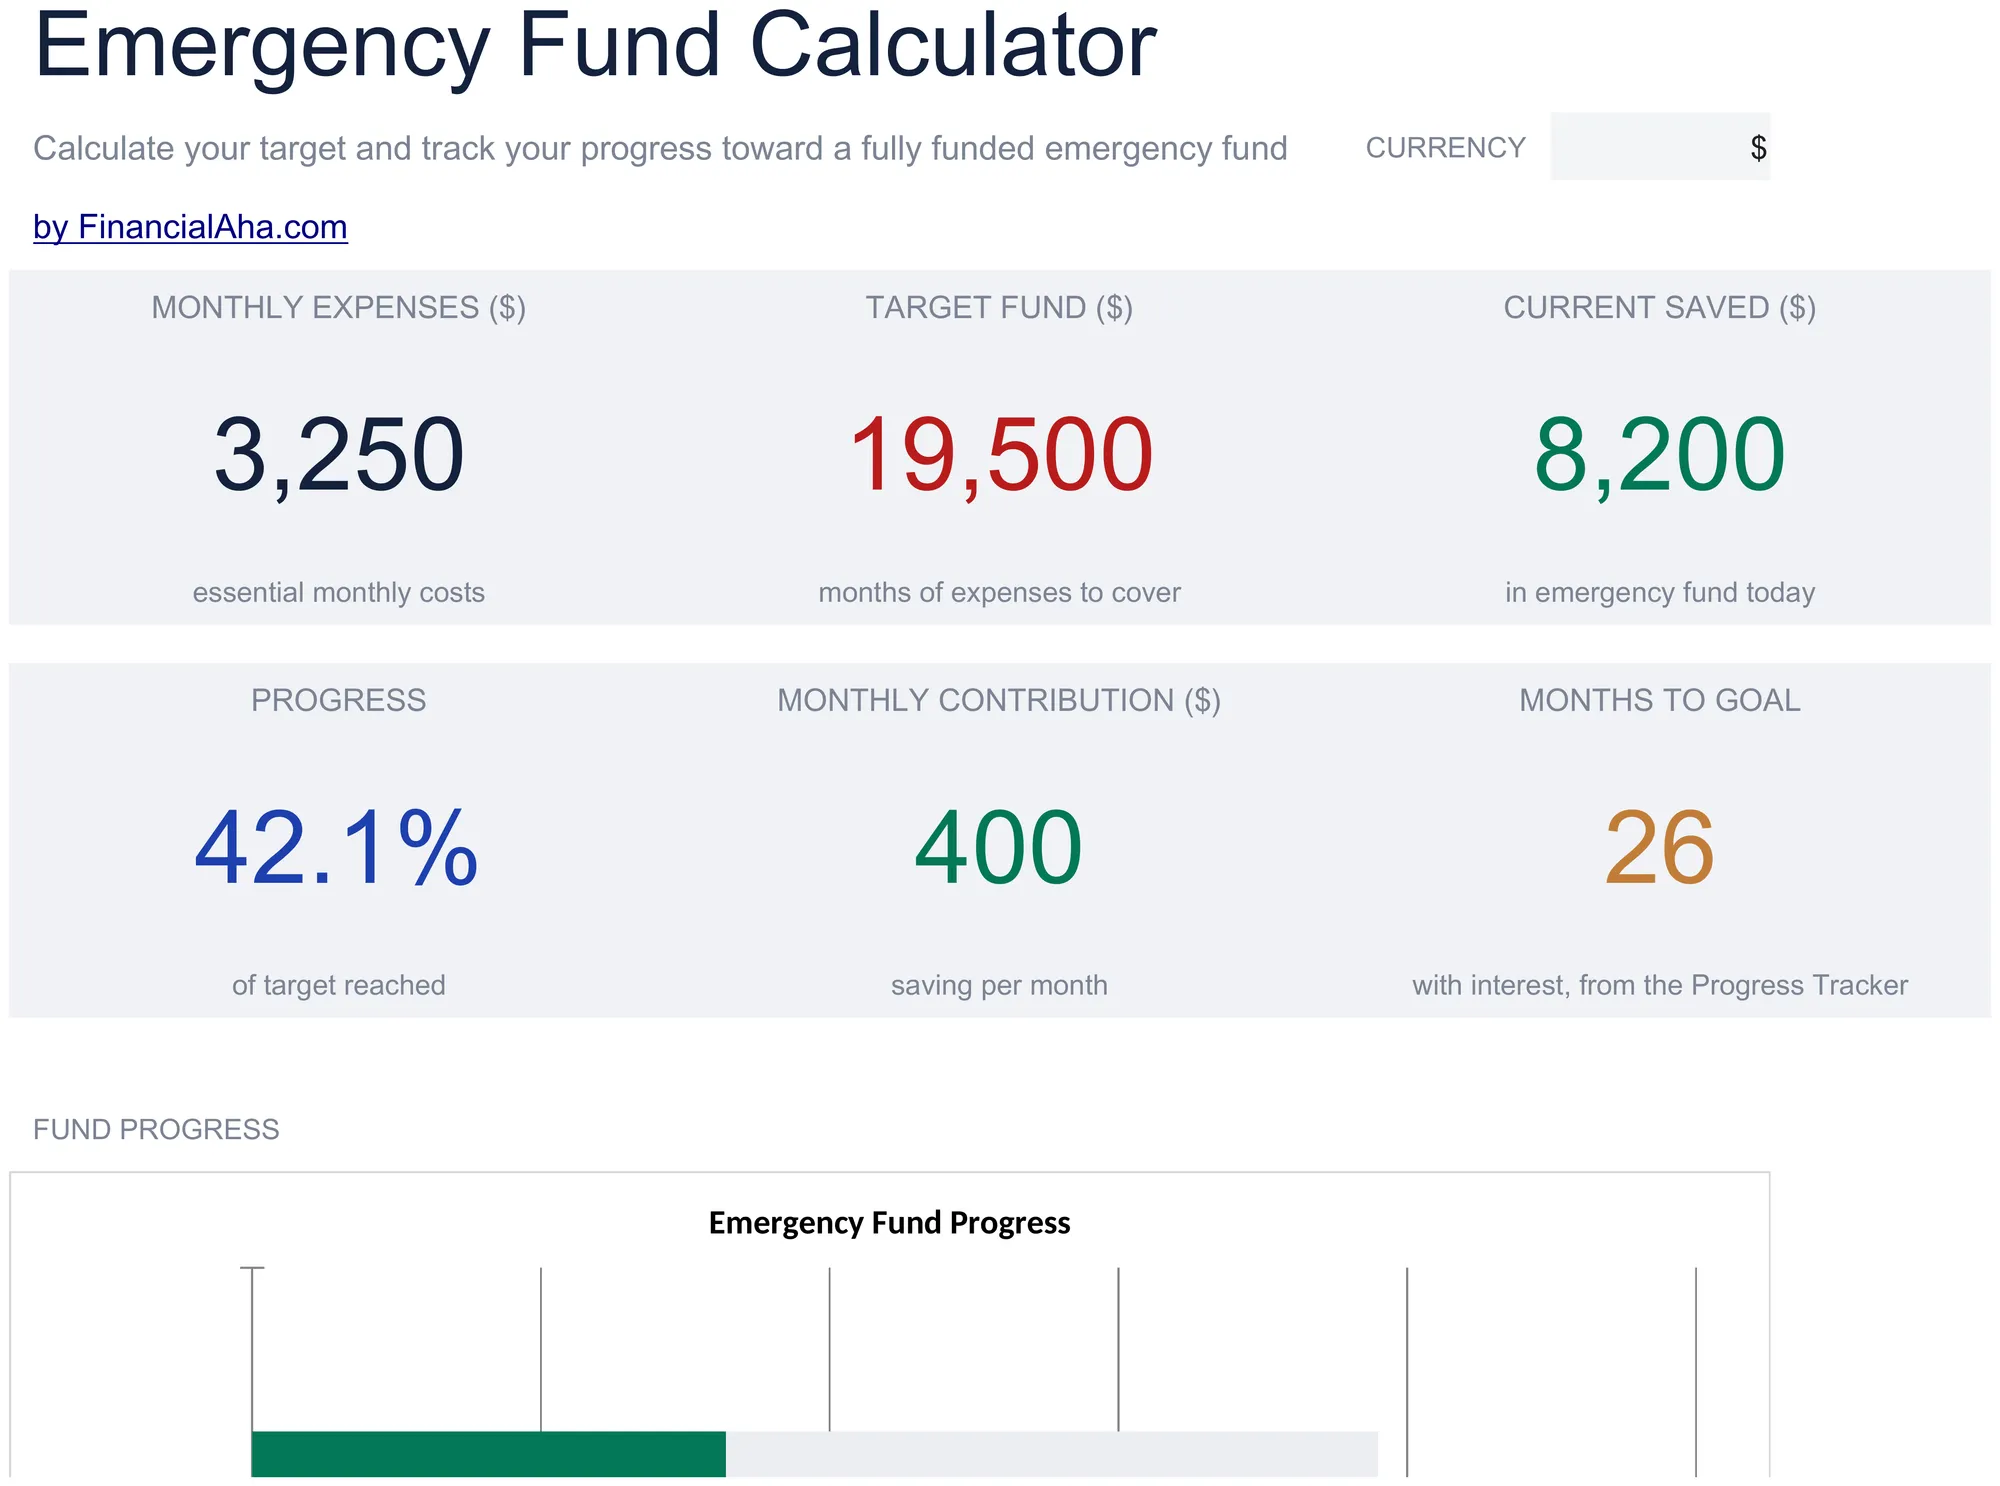
Kebutuhan likuiditas seorang lajang tanpa beban finansial tentu bertolak belakang dengan kepala keluarga berpenghasilan tunggal dengan tiga anak usia sekolah. Regulasi ketahanan finansial rumah tangga yang dirilis oleh lembaga moneter seperti Bank Indonesia kerap menyoroti pentingnya diversifikasi risiko pendapatan terhadap stabilitas makroekonomi masyarakat. Mengabaikan faktor beban tanggungan dalam menentukan proporsi alokasi dana darurat ideal hanya akan melahirkan rasa aman yang rapuh.
Pekerja sektor informal, pekerja lepas dengan pendapatan volatil, serta pemilik bisnis rintisan berada pada spektrum risiko arus kas yang paling rentan. Bagi kelompok ini, cadangan minimal sembilan hingga dua belas bulan pengeluaran esensial adalah pagar pengaman mutlak. Sebaliknya, karyawan tetap di industri tahan resesi dengan perlindungan asuransi kesehatan korporat yang komprehensif dapat mempertahankan rasio cadangan tiga hingga enam bulan pengeluaran dasar untuk mengoptimalkan potensi imbal hasil aset produktif lainnya.
Langkah Strategis Membangun Penyangga Kas Keluarga Tanpa Mengorbankan Kebutuhan Pokok
Mengumpulkan modal likuid dalam jumlah setara beberapa bulan gaji sering kali terasa mustahil bagi keluarga yang hidup dari gaji ke gaji. Namun, dengan pendekatan bertahap dan restrukturisasi kebiasaan konsumsi harian, target tersebut dapat dicapai secara konsisten melalui langkah-langkah praktis berikut.
Audit Arus Kas Bulanan dan Memangkas Kebocoran Anggaran Mikro
Langkah perdana menuntut keberanian membongkar mutasi rekening tiga bulan terakhir untuk mengidentifikasi fenomena latte factor atau pengeluaran mikro impulsif. Biaya langganan aplikasi digital yang tidak terpakai, kebiasaan pesan antar makanan berlebih, serta biaya administrasi perbankan yang berserak adalah pos-pos siluman yang dapat dialihkan secara instan ke pos kas pengaman tanpa menurunkan kualitas hidup esensial anggota keluarga.
Pemisahan Rekening Khusus Demi Menjamin Likuiditas Cepat
Mencampurkan dana operasional harian dengan simpanan cadangan merupakan resep kegagalan psikologis paling umum dalam pengelolaan keuangan. Wadah penyimpanan alokasi dana darurat haruslah instrumen yang terpisah secara fisik dari kartu debit belanja harian, namun tetap dapat diakses dalam hitungan jam saat terjadi kondisi genting nyata.
Strategi Otomasi Transfer Sejak Awal Penerimaan Gaji
Mengandalkan sisa uang di akhir bulan untuk menabung adalah ilusi yang selalu berakhir nihil. Terapkan prinsip pay yourself first dengan mengunci sistem autodebet perbankan sebesar sepuluh hingga dua puluh persen dari total pendapatan tepat pada hari transfer gaji masuk, sehingga proses akumulasi berjalan tanpa bergantung pada fluktuasi suasana hati atau godaan konsumtif.
Pemanfaatan Instrumen Pasar Uang dan Surat Berharga Negara
Menyimpan seluruh kas darurat di tabungan reguler hanya akan mengikis daya beli akibat tergerus inflasi tahunan. Strategi cerdas adalah menempatkan porsi alokasi dana darurat pada reksa dana pasar uang berkinerja stabil atau Surat Berharga Negara ritel yang likuid, guna menjaga nilai riil modal sembari mempertahankan fleksibilitas penarikan dana tanpa penalti besar.
Pengujian Ketahanan Portofolio Terhadap Risiko Kesehatan dan Pekerjaan
Ujilah bantalan kas keluarga dengan simulasi skenario terburuk, seperti kehilangan sumber penghasilan utama selama setengah tahun atau perbaikan kendaraan operasional yang rusak parah secara serentak. Evaluasi berkala setiap semester memastikan bahwa nominal dana darurat terus tumbuh selaras dengan kenaikan biaya hidup keluarga dan penambahan anggota rumah tangga baru.
Disiplin Menjaga Batasan Penarikan Hanya untuk Situasi Kritis
Definisikan kriteria darurat dengan parameter yang kaku dan tertulis agar tidak bias saat menghadapi dorongan belanja emosional. Diskon tiket liburan, peluncuran gawai baru, atau renovasi estetika rumah bukanlah kondisi darurat medis atau ancaman kelangsungan hidup yang membenarkan pencairan instrumen likuid pengaman keluarga.
Rencana Pemulihan Bertahap Pasca Terjadinya Pengeluaran Tak Terduga
Ketika musibah terjadi dan dana terpakai, proses pemulihan alokasi dana darurat harus segera dijalankan sebagai prioritas utama anggaran bulan-bulan berikutnya. Tunda sementara seluruh rencana investasi ekspansif atau alokasi hiburan mewah hingga pos kas darurat terisi kembali ke ambang batas aman yang telah ditetapkan semula.
Koneksi Ketahanan Mental dan Kedisiplinan Arus Kas Berkelanjutan
Kesejahteraan finansial memiliki keterikatan erat dengan kesehatan mental dan stamina fisik seseorang. Membangun bantalan likuiditas membutuhkan ketahanan psikologis jangka panjang, serupa dengan kedisiplinan seorang atlet yang menjaga stamina fisik secara konsisten sebagaimana diulas dalam 7 Panduan Efektif Latihan Lari Jarak Jauh demi Mencegah Cedera Fatal dan Kelelahan Ekstrem agar tubuh tidak tumbang di tengah lintasan berat.
Keluarga yang memiliki cadangan kas memadai terbukti memiliki tingkat stres kortisol yang jauh lebih rendah, keharmonisan relasi domestik yang lebih terjaga, serta kejernihan berpikir yang lebih prima dalam mengambil keputusan karier berisiko tinggi. Likuiditas bukan hanya tentang angka di lembar saldo, melainkan tentang membeli waktu, ketenangan pikiran, dan kebebasan memilih respons terbaik saat badai kehidupan menerjang.
Menatap Masa Depan dengan Fondasi Finansial Bebas Rapuh
Membangun kemandirian finansial yang tangguh tidak dapat dicapai melalui jalan pintas spekulatif atau euforia tren investasi yang membabi buta. Kesiapan menghadapi masa-masa sulit adalah pembeda utama antara keluarga yang mampu melompati krisis dengan keluarga yang terlempar ke dalam jurang kebangkrutan berkepanjangan.
Ketika badai ekonomi melanda tanpa kepastian kapan akan mereda, fondasi kokoh dari alokasi dana darurat memberikan ketenangan tak ternilai bagi keluarga untuk terus melangkah maju dengan kepala tegak. Mulailah menyisihkan rupiah pertama hari ini, tegakkan disiplin tanpa celah, dan nikmati kepastian hidup yang terlindungi dari setiap guncangan masa depan.