Gelombang maraknya kejahatan perbankan digital belakangan ini telah menembus pertahanan finansial ribuan masyarakat tanpa disadari, memicu kepanikan massal di berbagai penjuru tanah air. Fakta bahwa transaksi elektronik kini bergerak dalam hitungan detik ibarat pedang bermata dua. Di satu sisi, kemudahan transfer dana dan pembayaran instan mempermudah perputaran ekonomi harian. Di sisi lain, kecepatan sistem ini dimanfaatkan oleh jaringan kriminal terorganisasi untuk memindahkan, memecah, dan melenyapkan dana curian dari radar penegak hukum sebelum korban sempat menyadari bahwa rekening mereka telah dikosongkan secara sistematis.
Investigasi redaksi PutihBersih menemukan bahwa kejahatan sektor finansial di ranah maya telah bertransisi dari aksi peretasan amatir menjadi sebuah industri bawah tanah yang sangat rapi. Pelaku tidak lagi sekadar menebak kata sandi atau menyebarkan pesan undian palsu secara serampangan. Mereka kini menggunakan pendekatan terstruktur, menggabungkan manipulasi psikologis tingkat tinggi dengan perangkat lunak perusak yang mampu membobol mekanisme otentikasi dua faktor. Kondisi genting ini menuntut perhatian ekstra dari seluruh lapisan masyarakat agar tidak menjadi statistik korban berikutnya.
Menelusuri Jalur Gelap Rekening Penampung dan Sindikat Siber
Temuan lapangan menunjukkan bahwa eskalasi kejahatan perbankan digital tidak lagi bertumpu pada peretasan server skala besar milik perbankan, melainkan pada pemanfaatan celah administratif dan kelemahan rantai distribusi rekening. Sindikat kejahatan membutuhkan instrumen untuk menampung hasil jarahan tanpa meninggalkan jejak identitas asli mereka, dan inilah tempat di mana pasar gelap finansial beroperasi secara terang-terangan.
Anatomi Jual Beli Buku Tabungan di Pasar Gelap
Salah satu pilar terpenting dalam rantai penipuan modern adalah ketersediaan rekening bodong atau mule account. Agen pencari rekening sengaja merekrut masyarakat dari kalangan ekonomi rentan, baik di pedesaan maupun pinggiran kota besar, dengan imbalan uang tunai ratusan ribu rupiah. Para warga ini diminta membuka rekening bank baru lengkap dengan fasilitas kartu debit dan aplikasi perbankan daring, yang kemudian seluruh aksesnya diserahkan kepada perantara.
Buku tabungan beserta akses digital tersebut kemudian dijual kembali ke sindikat utama dengan harga berkali-kali lipat. Ketika sebuah aksi penipuan berhasil menjerat korban, dana jarahan langsung dialirkan ke rekening-rekening penampung ini dalam hitungan detik. Praktik ini membuat upaya penelusuran oleh otoritas kepolisian sering kali berujung buntu pada nama-nama warga polos yang bahkan tidak memahami apa fungsi rekening yang mereka buat.
Transformasi Modus Rekayasa Sosial yang Kian Halus
Selain jaringan rekening penampung, senjata paling mematikan para pelaku adalah manipulasi informasi melalui rekayasa sosial atau social engineering. Sindikat memanfaatkan kepanikan, rasa ingin tahu, atau ketakutan psikologis korban. Pendekatan ini dilakukan dengan menyamar sebagai petugas layanan nasabah resmi, kurir paket pengiriman, hingga pihak otoritas perpajakan yang mengklaim adanya masalah mendesak pada akun keuangan korban.
Pelaku menggunakan nomor kontak virtual beridentitas palsu yang menyerupai saluran resmi lembaga terpercaya. Lewat percakapan telepon yang terkesan sangat profesional, mereka membimbing target untuk mengeklik tautan berbahaya atau mengunduh aplikasi berformat Android Package Kit (APK) yang telah disusupi skrip pencuri data. Dalam hitungan menit setelah aplikasi terpasang, seluruh akses perbankan milik target berpindah tangan tanpa tanda-tanda kecurigaan fisik.
Mengapa Sistem Pertahanan Konvensional Sering Gagal Menahan Serangan
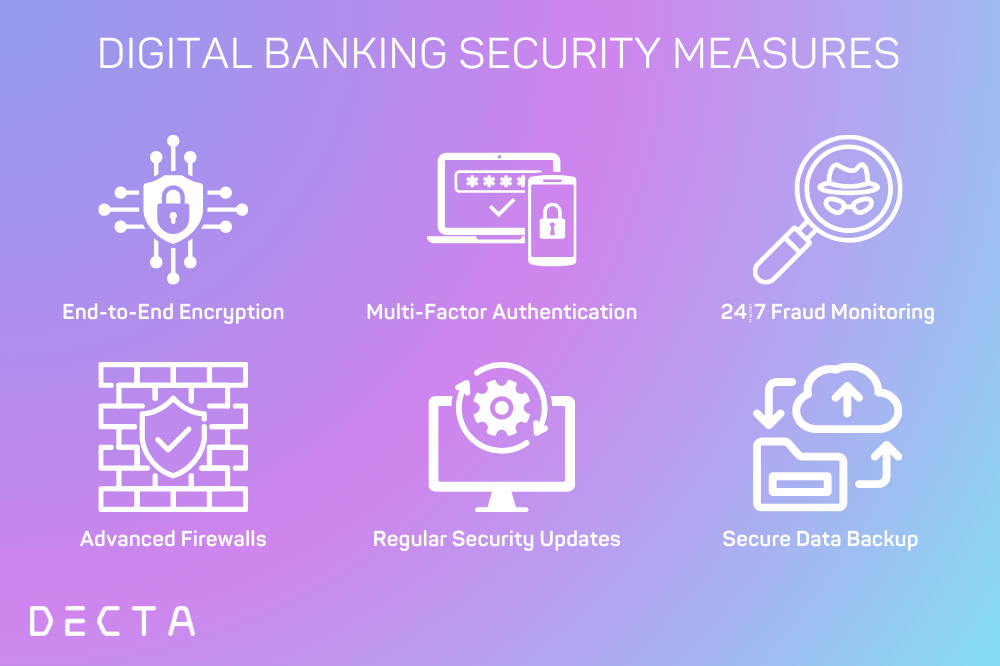
Struktur operasional sindikat yang terdesentralisasi menjadikan rantai kejahatan perbankan digital begitu sulit diputus dalam waktu singkat. Meskipun sektor perbankan terus memperkuat dinding pertahanan peladen dan enkripsi data, celah terbesar dalam keamanan siber tetap berada pada faktor interaksi manusia di ujung perangkat.
Celah Manipulasi Psikologis Pengguna Layanan
Banyak nasabah beranggapan bahwa kepemilikan kata sandi yang rumit sudah cukup untuk menjamin keselamatan saldo tabungan mereka. Pandangan ini keliru besar. Ketika pelaku berhasil memanipulasi kesadaran nasabah, korban sendirilah yang secara sukarela menyerahkan kode rahasia atau kode otorisasi transaksi sekali pakai (OTP) kepada penjahat.
Manipulasi ini bekerja dengan menekan rasionalitas korban melalui batas waktu yang dibuat sangat mendesak. Korban diyakinkan bahwa jika tidak segera mengonfirmasi kode pembatalan, rekening mereka akan dibekukan atau terkena tagihan siluman bernilai puluhan juta rupiah. Di bawah tekanan psikologis yang intens, refleks kewaspadaan kritis runtuh, dan instruksi berbahaya dari penipu dijalankan tanpa perlawanan logis.
Keterbatasan Mekanisme Pemblokiran Real Time di Lapangan
Kendala krusial berikutnya terletak pada jeda waktu antara momen eksekusi kejahatan dan laporan resmi nasabah. Begitu uang ditransfer ke rekening penampung pertama, dana tersebut langsung dipecah ke belasan rekening lapis kedua dan ketiga menggunakan skrip transfer otomatis. Sindikat bahkan segera mengonversinya menjadi instrumen aset kripto atau menariknya secara tunai di mesin ATM terpencil.
Ketika korban akhirnya sadar dan menghubungi pusat panggilan bank untuk meminta pemblokiran, sebagian besar dana sudah lenyap dari ekosistem perbankan resmi. Prosedur verifikasi administratif yang kaku antara bank pengirim dan bank penerima kerap memakan waktu berjam-jam, memberikan ruang gerak yang teramat leluasa bagi pelaku untuk mengaburkan aliran dana haram tersebut.
Regulasi Pengetatan Otoritas Moneter dan Jerat Hukum Pelaku
Pemerintah dan regulator keuangan nasional mulai menyikapi lonjakan kasus kejahatan perbankan digital dengan merumuskan instrumen pengawasan yang lebih agresif. Kerja sama lintas sektoral antara otoritas perbankan, kementerian komunikasi, dan aparat penegak hukum terus dipercepat guna mempersempit ruang gerak kejahatan terorganisasi ini.
Kolaborasi OJK dan Bank Indonesia Mempersempit Ruang Gerak
Berdasarkan arahan kebijakan perlindungan konsumen yang dikeluarkan oleh Otoritas Jasa Keuangan bersama Bank Indonesia, seluruh penyedia jasa pembayaran kini diwajibkan memperketat sistem deteksi penipuan atau Fraud Detection System (FDS). Sistem ini memanfaatkan kecerdasan buatan untuk membaca anomali transaksi yang menyimpang dari pola perilaku harian nasabah secara otomatis.
Jika sebuah akun tiba-tiba melakukan transaksi bernilai fantastis di jam yang tidak lazim menuju rekening baru yang mencurigakan, sistem perbankan diinstruksikan untuk menahan transfer tersebut sementara waktu. Selain itu, basis data rekening bermasalah kini mulai diintegrasikan secara terpusat agar seluruh perbankan nasional dapat langsung memblokir nomor rekening yang terindikasi menampung dana hasil tindak pidana.
Tanggung Jawab Hukum Pihak Ketiga Pemilik Rekening
Aparat kepolisian kini tidak lagi membiarkan para penjual buku tabungan lolos dari jerat hukum. Warga yang dengan sengaja menyerahkan identitas dan rekeningnya untuk digunakan oleh sindikat kejahatan kini dapat dijerat pasal penyertaan tindak pidana penipuan dan pelanggaran Undang-Undang Tindak Pidana Pencucian Uang (TPPU).
Langkah hukum tegas ini diambil untuk memutus rantai pasokan rekening penampung yang menjadi urat nadi sindikat. Edukasi hukum terus digencarkan hingga ke tingkat kelurahan agar masyarakat sadar bahwa menyewakan atau menjual rekening pribadi kepada orang lain adalah perbuatan melawan hukum dengan konsekuensi pidana penjara yang nyata.
Langkah Taktis Mengamankan Aset Finansial dari Berbagai Potensi Serangan
Membangun pertahanan pribadi guna mencegah kerugian fatal akibat kejahatan perbankan digital memerlukan kombinasi antara literasi teknologi yang matang dan disiplin operasional yang konsisten. Keamanan finansial bukan sekadar fitur bawaan aplikasi, melainkan perilaku harian yang harus dipraktikkan tanpa kompromi.
Membangun disiplin keamanan aset ini membutuhkan ketahanan konsistensi yang tinggi, sama halnya seperti melatih fisik dalam jangka panjang sebagaimana diuraikan dalam 7 Panduan Latihan Lari Jarak Jauh Paling Efektif demi Menangkal Bahaya Cedera Sendi, di mana mitigasi risiko sejak dini adalah kunci utama keselamatan.
Memisahkan Rekening Operasional dengan Rekening Simpanan Pokok
Strategi paling mendasar yang wajib diterapkan adalah pemisahan rekening tabungan utama dengan rekening transaksi harian. Jangan pernah menghubungkan seluruh aset kekayaan Anda pada satu aplikasi mobile banking yang terpasang di ponsel cerdas utama. Buatlah rekening penampung harian dengan saldo terbatas yang hanya diisi saat hendak berbelanja atau bertransaksi.
Sementara itu, dana tabungan masa depan, dana darurat, dan investasi sebaiknya disimpan di bank yang tidak memiliki fasilitas perbankan digital di ponsel harian Anda, atau setidaknya menggunakan nomor ponsel terpisah yang tidak pernah dipublikasikan ke media sosial maupun layanan publik lainnya.
Protokol Ketat Menghadapi Permintaan Verifikasi Tak Dikenal
Setiap nasabah harus menanamkan prinsip kecurigaan mutlak terhadap seluruh panggilan masuk, pesan singkat, maupun surel yang meminta tindakan verifikasi mendesak. Bank resmi tidak akan pernah meminta kode rahasia, PIN ATM, maupun kode sandi OTP lewat sambungan telepon atau pesan singkat dengan alasan pembaruan sistem.
Bila Anda menerima panggilan yang mengaku dari pihak bank dan mengabarkan adanya transaksi mencurigakan, segera tutup panggilan tersebut. Jangan tekan tombol verifikasi apa pun. Buka peramban secara mandiri, cari nomor kontak resmi layanan pelanggan bank terkait, dan lakukan panggilan balik untuk memastikan keabsahan informasi tersebut secara langsung.
Tindakan Darurat Sesaat Setelah Saldo Rekening Terkuras
Jika skenario terburuk terjadi dan Anda merasa telah menjadi korban manipulasi digital, kecepatan respons dalam tiga puluh menit pertama sangat menentukan nasib aset Anda. Berikut langkah cepat yang harus segera dieksekusi tanpa menunda waktu:
- Segera hubungi pusat panggilan darurat bank Anda dan minta pemblokiran total terhadap seluruh akses digital banking, kartu debit, serta kartu kredit yang terhubung.
- Ubah seluruh kata sandi surel utama, akun media sosial, dan kunci layar ponsel menggunakan perangkat lain yang terbukti bersih dari infeksi perangkat lunak perusak.
- Ambil tangkapan layar seluruh bukti percakapan, nomor rekening tujuan transfer, tautan berbahaya, dan riwayat transaksi mutasi rekening sebagai barang bukti sah.
- Laporkan kejadian tersebut ke Sentra Pelayanan Kepolisian Terpadu (SPKT) dan ajukan permohonan pemblokiran rekening tujuan melalui portal resmi pengaduan siber milik kepolisian serta kementerian terkait.
Menatap Masa Depan Ekosistem Keuangan yang Lebih Kebal Penetrasi
Perang melawan berbagai bentuk kejahatan perbankan digital adalah pertarungan dinamis yang tidak akan pernah berhenti. Seiring dengan kemajuan kecerdasan buatan yang mampu meniru suara manusia secara presisi (deepfake voice) dan menciptakan rekayasa visual yang sempurna, tantangan keamanan di masa mendatang dipastikan akan semakin kompleks dan berbahaya.
Untuk menghadapi babak baru ini, perbankan nasional dituntut beralih ke verifikasi biometrik tingkat lanjut yang terdesentralisasi, serta menghapus ketergantungan pada sistem sandi teks konvensional. Di saat yang sama, masyarakat dituntut memiliki kesadaran kritis yang tajam, mengenali indikasi awal kejahatan perbankan digital sebelum transaksi pemindahan dana berhasil diselesaikan.
Kedaulatan finansial Anda berada sepenuhnya di bawah kendali disiplin Anda sendiri. Mengabaikan satu protokol pengamanan sederhana bisa berujung pada hilangnya akumulasi jerih payah bertahun-tahun dalam sekejap mata. Jadikan kewaspadaan digital sebagai naluri perlindungan diri utama di tengah dunia yang kian saling terhubung ini.