Laju perkembangan teknologi finansial kerap dibayangi ancaman kejahatan perbankan digital yang kian canggih, terorganisir, dan menguras saldo tabungan jutaan nasabah di Tanah Air dalam hitungan detik. Kejahatan ini tidak lagi menyasar target korporasi besar semata, melainkan merangsek ke gawai masyarakat awam lewat skema manipulasi psikologis yang begitu rapi. Sepanjang dua tahun terakhir, lonjakan laporan pengaduan mengenai lenyapnya dana simpanan secara misterius memperlihatkan fakta bahwa pagar pertahanan digital perbankan sedang diuji habis-habisan oleh jaringan kriminal profesional.
Modus operandi yang digunakan para pelaku berevolusi dari pencurian fisik kartu debit menjadi rekayasa sosial tingkat tinggi yang dipadukan dengan perangkat lunak perusak. Ketidaktahuan masyarakat mengenai kerentanan izin akses aplikasi pada ponsel pintar membuka celah lebar bagi pembobolan rekening tanpa perlu meminta kata sandi secara terang-terangan. Fenomena ini memicu keprihatinan mendalam di kalangan pemerhati keamanan siber, aparat penegak hukum, dan institusi perbankan.
Evolusi Ancaman Siber Finansial yang Mengincar Rekening Nasabah
Transformasi kejahatan perbankan digital tidak lagi semata mengandalkan peretasan server inti bank yang dilindungi dinding api berlapis baja. Para pelaku kriminal menyadari bahwa titik paling rapuh dalam rantai keamanan sistem finansial adalah nasabah itu sendiri. Dengan memanfaatkan kelengahan manusia, rasa cemas, kepanikan sesaat, atau bahkan rasa ingin tahu, sindikat penipu sanggup mengelabui korban untuk menyerahkan kendali penuh atas akun transaksi perbankan mereka.
Anatomi Perubahan Taktik Sindikat Pembobol Dana
Jika satu dekade silam kejahatan perbankan didominasi oleh penggandaan kartu pada mesin anjungan tunai mandiri melalui alat perekam magnetik, era transmisi data nirkabel mengubah lanskap ancaman secara radikal. Para pelaku kini mengorganisasi diri dalam jaringan gelap yang memiliki pembagian peran sangat spesifik. Ada kelompok pengembang kode berbahaya, operator pengirim pesan massal, aktor rekayasa sosial yang lihai berkomunikasi persuasif, hingga penampung dana hasil curian yang bertugas mencuci uang lewat rekening bodong.
Sindikat ini memanfaatkan infrastruktur pesan instan terenkripsi untuk mengoordinasikan serangan secara kilat. Ketika korban tanpa sadar mengeksekusi berkas berbahaya, dana di dalam rekening segera dialihkan ke belasan lapis rekening penampung berbeda dalam hitungan menit sebelum sistem peringatan dini perbankan sempat mendeteksi keanehan transaksi.
Kerapuhan Sistem Keamanan Perangkat Bergerak
Ponsel pintar telah bergeser menjadi dompet utama tempat seluruh kredensial keuangan tersimpan rapi. Ironisnya, sistem operasi gawai kerap memberikan keleluasaan berlebihan kepada aplikasi pihak ketiga apabila pengguna memberikan persetujuan tanpa membaca perizinan secara saksama. Celah pada fitur layanan aksesibilitas kerap dibajak oleh berkas berbahaya untuk membaca kode sandi sekali pakai yang dikirimkan melalui pesan singkat maupun notifikasi aplikasi.
Berdasarkan laporan kajian stabilitas sistem keuangan dari Bank Indonesia, lonjakan transaksi pembayaran digital yang masif harus senantiasa diimbangi dengan penguatan literasi keamanan informasi di tingkat konsumen agar kerugian sistemik tidak menggerus kepercayaan publik terhadap ekosistem keuangan nasional.
7 Modus Licik Sindikat Penguras Saldo Perbankan Terkini
Tujuh taktik yang mencerminkan kecanggihan kejahatan perbankan digital berikut menjadi ancaman nyata yang telah memakan ribuan korban di berbagai pelosok Indonesia. Memahami cara kerja masing-masing modus merupakan langkah paling fundamental untuk membangun kewaspadaan diri.
File Undangan Pernikahan dan Tagihan Berformat Ekstensi Ganda
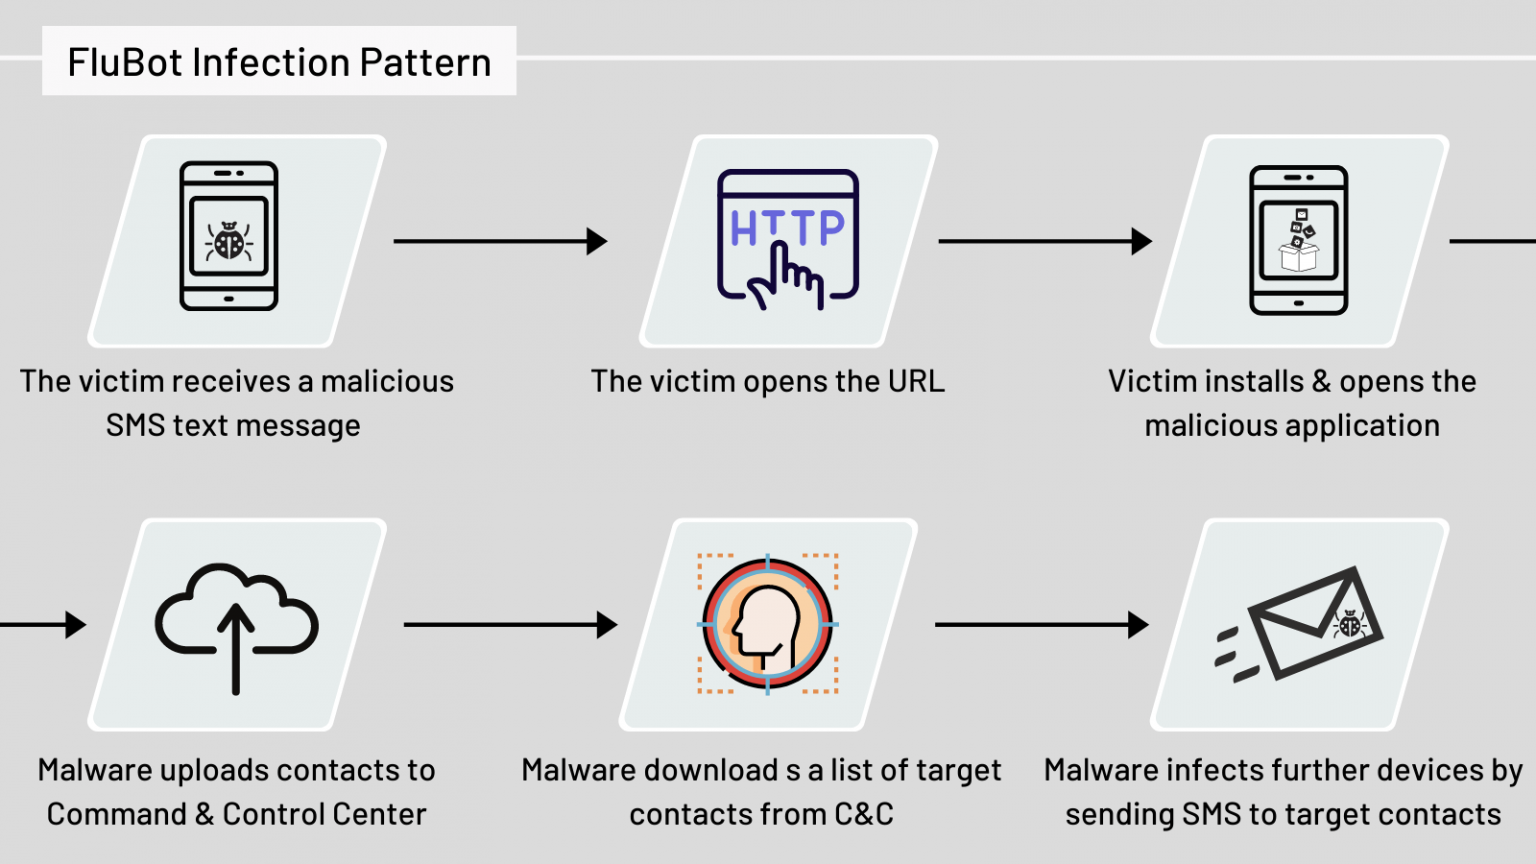
Modus pengiriman berkas paket aplikasi Android berkamuflase dokumen undangan pernikahan, surat tilang elektronik, tanda terima ekspedisi, atau tagihan Perusahaan Listrik Negara masih terus menelan korban. Pelaku sengaja menamai berkas dengan akhiran dokumen teks palsu, padahal ekstensi aslinya merupakan program pengintai. Ketika berkas dibuka, aplikasi tersebut meminta izin akses layanan aksesibilitas dan pembacaan pesan singkat. Seketika itu pula, peretas memperoleh kendali untuk menyadap kode otentikasi perbankan tanpa disadari pemilik ponsel.
Manipulasi Tautan Perbankan Palsu Lewat Pesan Singkat Terarah
Pendekatan penipuan melalui pesan singkat dengan menyamarkan identitas pengirim seolah-olah berasal dari bank resmi kian sulit dibedakan. Pesan tersebut umumnya berisi peringatan darurat mengenai pemblokiran akun mendadak atau kenaikan tarif transaksi yang drastis. Tautan di dalam pesan mengarahkan korban ke situs web replika yang identik dengan portal perbankan daring resmi. Begitu nama pengguna dan kata sandi dimasukkan, data langsung disedot oleh komplotan penipu.
Pembajakan Identitas Nomor Ponsel Melalui Rekayasa Pertukaran Kartu
Sindikat kejahatan siber memanfaatkan celah verifikasi di gerai operator telekomunikasi dengan memalsukan dokumen kependudukan untuk menerbitkan kartu perdana pengganti atas nomor telepon korban. Begitu kartu fisik berpindah tangan, seluruh jalur komunikasi seluler korban terputus seketika. Selama jeda waktu kritis sebelum korban menyadari kartunya mati, pelaku leluasa mengambil alih akun perbankan digital yang terikat dengan nomor ponsel tersebut.
Pemalsuan Barcode Pembayaran Cepat pada Gerai Niaga Terbuka
Pesatnya pertumbuhan pembayaran berbasis kode respons cepat membuka celah manipulasi fisik di ruang publik. Pelaku secara diam-diam menempelkan stiker barcode milik sindikat di atas stiker resmi milik pedagang, tempat ibadah, atau kotak amal. Lonjakan ekosistem transaksi non-tunai memicu varian baru kejahatan perbankan digital yang memanfaatkan kelengahan visual konsumen saat memindai kode tanpa mencerminkan nama penerima manfaat yang sebenarnya.
Rekayasa Panggilan Suara Berbantuan Kecerdasan Buatan Mirip Kerabat
Pemanfaatan kecerdasan buatan generatif memungkinkan pelaku menyalin intonasi, timbre, dan karakteristik suara seseorang hanya dari cuplikan audio pendek berdurasi beberapa detik yang diunduh dari media sosial. Pelaku kemudian menelepon kerabat atau orang tua korban sambil berpura-pura berada dalam situasi darurat kecelakaan atau penahanan hukum, meminta transfer dana kilat ke rekening penampung sebelum keluarga sempat melakukan konfirmasi silang.
Pengelabuan Petugas Bantuan Pelanggan Palsu di Saluran Media Sosial
Saat nasabah mengeluhkan gangguan transaksi perbankan di media sosial terbuka seperti X atau Instagram, akun-akun tiruan berpura-pura menjadi representasi resmi layanan nasabah langsung menghubungi korban melalui pesan langsung. Pelaku menawarkan bantuan penyelesaian masalah dan memandu korban mengklik tautan pengisian data sensitif perbankan, termasuk nomor kartu debit dan kode tiga digit rahasia di balik kartu.
Penipuan Lowongan Kerja Paruh Waktu Berkedok Peningkatan Transaksi
Komplotan penipu menjaring calon korban lewat pesan singkat tawaran kerja sampingan bergaji harian tinggi hanya dengan memberi ulasan produk atau menyukai video di internet. Pada tahap awal, korban diberi imbalan uang asli dalam jumlah kecil untuk memupuk rasa percaya. Setelah itu, korban diminta mendepositkan sejumlah modal besar ke rekening perantara dengan dalih tugas bernilai tinggi. Begitu dana disetorkan, pelaku menghilang dan memutus seluruh kontak komunikasi.
Di tengah kewaspadaan menjaga stabilitas finansial dari ancaman digital, pembaca portal PutihBersih juga menaruh perhatian besar pada dinamika berita olahraga internasional terkini, seperti ulasan mendalam 5 Fakta Kunci Lech Poznan Menantang Raksasa Bayer Leverkusen Demi Misi Bangkit Menegangkan di Liga Europa yang menyuguhkan analisis taktik di lapangan hijau.
Tanggung Jawab Hukum dan Langkah Penyelamatan Dana saat Kebobolan
Ketika saldo tabungan berkurang drastis tanpa otorisasi, hitungan detik menjadi penentu utama apakah sisa dana masih dapat diselamatkan atau lenyap tak berbekas. Mengetahui jalur penanganan krisis finansial darurat merupakan bekal mutlak bagi setiap pemilik rekening aktif.
Prosedur Pelaporan Cepat Menutup Akses Transaksi
Tindakan pertama yang wajib diambil bukan mendatangi kantor cabang esok hari, melainkan segera menghubungi saluran telepon darurat resmi perbankan untuk membekukan seluruh kanal transaksi, mulai dari kartu debit, perbankan daring, hingga aplikasi di ponsel. Mintalah nomor referensi pengaduan resmi dari petugas dan lakukan tangkapan layar mutasi rekening yang mencurigakan sebagai bukti sah permulaan tindak pidana.
Setelah akses diblokir, buat laporan resmi kepolisian ke Sentra Pelayanan Kepolisian Terpadu setempat agar surat tanda terima laporan polisi dapat diteruskan ke pihak bank guna proses penelusuran rekening penampung. Semakin cepat laporan dibuat, semakin besar peluang bank tujuan membekukan rekening penampung sebelum dana ditarik tunai melalui mesin ATM sindikat.
Posisi Regulasi Terhadap Perlindungan Nasabah Korban Manipulasi
Perdebatan mengenai ganti rugi perbankan kerap membentur batas antara kegagalan sistem pengamanan bank dan kelalaian nasabah akibat rekayasa sosial. Berdasarkan regulasi perlindungan konsumen sektor jasa keuangan, bank berkewajiban mengganti kerugian nasabah apabila pembobolan terbukti berasal dari kebocoran data di sisi internal penyedia layanan. Namun, apabila nasabah secara sadar memberikan kode otentikasi kepada pihak ketiga, beban tanggung jawab pembuktian hukum menjadi sangat berat bagi korban.
Pihak regulator keuangan menyoroti bahwa pola kejahatan perbankan digital kian menyamarkan batas antara kelalaian nasabah dan pencurian data tersembunyi, sehingga penguatan audit forensik digital di seluruh industri perbankan mendesak untuk terus ditingkatkan.
Benteng Pertahanan Finansial Mandiri Menghadapi Ancaman Siber
Menyerahkan sepenuhnya keselamatan simpanan kepada sistem keamanan bank merupakan tindakan yang kurang bijak. Upaya memutus rantai kerugian akibat kejahatan perbankan digital memerlukan kombinasi literasi keamanan informasi dan penerapan disiplin kebiasaan digital yang ketat pada aktivitas sehari-hari.
Protokol Proteksi Perangkat Gawai Utama
Langkah paling mendasar adalah mematikan izin instalasi aplikasi dari sumber tidak dikenal pada pengaturan ponsel Android. Jangan pernah menyetujui permintaan izin layanan aksesibilitas untuk aplikasi yang tidak berasal dari toko aplikasi resmi. Perbarui secara berkala sistem operasi ponsel guna menutup celah keamanan perangkat yang sering dieksploitasi oleh kode berbahaya.
Selain itu, hindari menghubungkan ponsel perbankan ke jaringan nirkabel publik yang tidak berbayar saat hendak melakukan transfer dana. Jalur nirkabel publik sangat rentan terhadap penyadapan lalu lintas data oleh penyerang yang berada di jaringan yang sama.
Kebiasaan Disiplin Finansial Multi Lapisan
Pisahkan rekening operasional harian yang terhubung dengan aplikasi perbankan ponsel dari rekening simpanan utama jangka panjang. Dengan menetapkan pagu transfer harian yang rendah pada rekening operasional, potensi kerugian akibat peretasan dapat dibatasi secara signifikan. Jangan pernah membagikan kode sandi sekali pakai, tanggal lahir, nama ibu kandung, atau nomor kartu kepada siapa pun, termasuk oknum yang mengatasnamakan pejabat perbankan.
Pada akhirnya, benteng pertahanan paling kokoh dari serangan rekayasa sosial adalah skeptisisme yang sehat. Sikap kritis terhadap setiap pesan masuk, konfirmasi langsung ke kanal resmi independen, dan kehati-hatian dalam mengklik tautan maya akan menjauhkan rekening Anda dari jeratan sindikat gelap.
Sebagai ikhtiar bersama, keberhasilan jangka panjang meredam laju kejahatan perbankan digital bertumpu pada kolaborasi aktif aparat penegak hukum, ketegasan regulasi perbankan, dan kedisiplinan individu dalam menjaga aset berharga mereka di era serba terhubung ini.