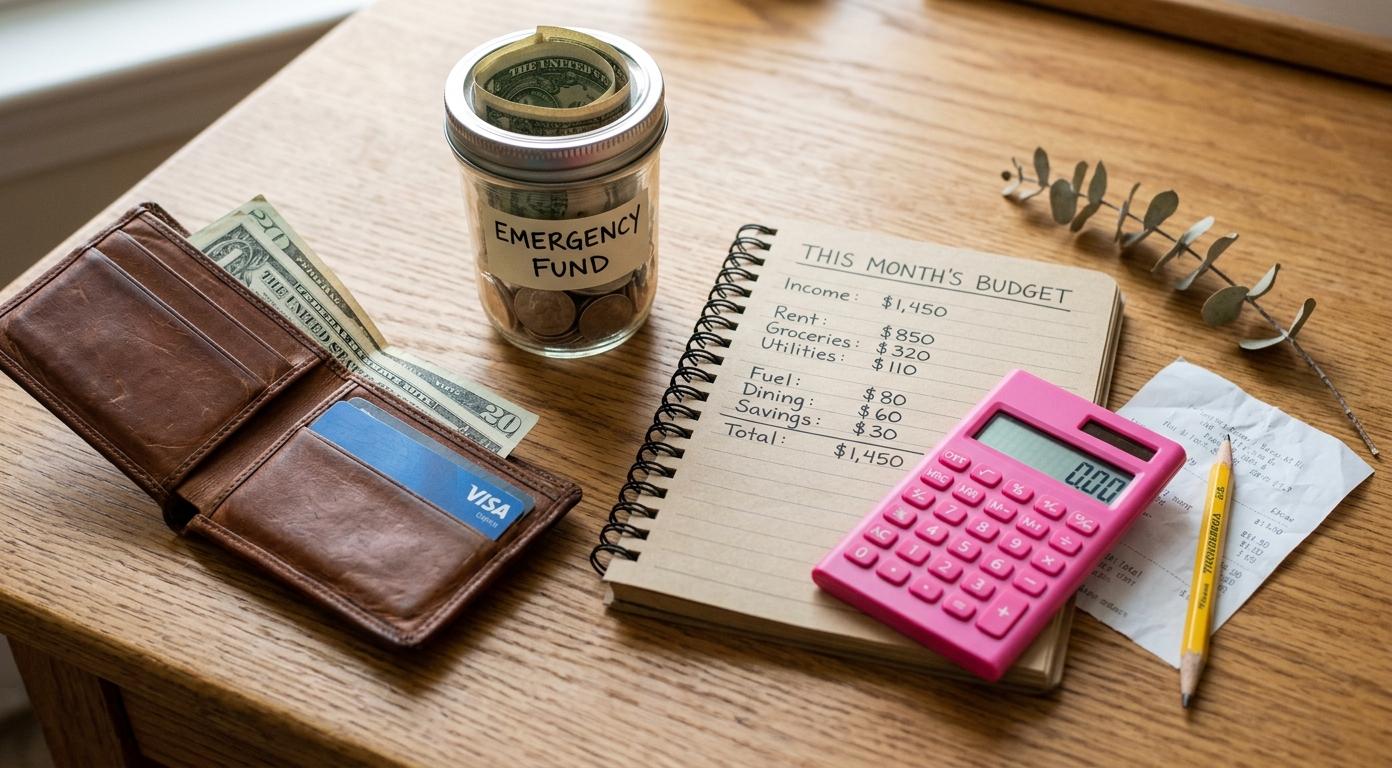
Mempelajari cara mengelola dana darurat yang tepat merupakan benteng pertahanan krusial bagi setiap rumah tangga di tengah ketidakpastian ekonomi global yang terus bergejolak. Ancaman pemutusan hubungan kerja, lonjakan biaya medis yang tak terduga, hingga kerusakan fasilitas penunjang kehidupan sehari-hari sering kali datang tanpa aba-aba. Tanpa fondasi bantalan likuiditas yang kokoh, guncangan finansial skala menengah sekalipun sanggup melontarkan stabilitas keluarga ke dalam lingkaran setan pinjaman berbunga tinggi yang mencekik.
Kenyataan di lapangan menunjukkan bahwa banyak orang masih terjebak dalam ilusi kemakmuran semu. Memiliki penghasilan bulanan yang memadai sering kali melahirkan rasa aman yang keliru, padahal arus kas masuk bisa terhenti dalam sekejap akibat faktor eksternal di luar kendali kita. Membangun kesiapan finansial bukan tindakan pesimistis terhadap masa depan, melainkan manifestasi nyata dari kedewasaan dalam melindungi martabat dan kemandirian ekonomi keluarga.
Urgensi Membangun Cadangan Finansial Sebelum Badai Datang
Banyak orang mengira memiliki tabungan biasa sudah cukup, padahal pemahaman mendalam tentang cara mengelola dana darurat memiliki prinsip yang jauh berbeda dari sekadar menyisihkan sisa uang belanja. Cadangan kas ini berfungsi layaknya sekoci penyelamat pada kapal penumpang. Keberadaannya mungkin terasa tidak berguna saat lautan tenang, namun ketika lambung kapal terhantam karang, sekoci tersebut menjadi pembeda tunggal antara keselamatan jiwa dan bencana fatal.
Tekanan inflasi yang dirilis secara berkala oleh Bank Indonesia membuktikan bahwa daya beli masyarakat senantiasa mengalami pengikisan tersembunyi dari waktu ke waktu. Ketika harga kebutuhan pokok merangkak naik berbarengan dengan risiko resesi regional, ketahanan seseorang sangat ditentukan oleh seberapa lama ia mampu bertahan hidup tanpa pemasukan aktif. Kehilangan pekerjaan tanpa persiapan simpanan kas ibarat berjalan di atas seutas tali tanpa jaring pengaman di bawahnya.
Di samping itu, kesiapan moneter memberikan dampak psikologis yang luar biasa besar terhadap ketenangan pikiran. Orang yang memiliki bantalan dana memadai cenderung mengambil keputusan hidup secara rasional. Mereka tidak akan panik menerima tawaran kerja di bawah standar kelayakan hanya karena terdesak membayar tagihan listrik esok pagi, dan tidak akan mudah tergoda oleh tawaran investasi bodong yang menjanjikan keuntungan kilat.
Landasan Utama Menghitung Kebutuhan Likuiditas Personal
Langkah fundamental yang sering diabaikan adalah ketepatan kalkulasi. Mengira-ngira nominal cadangan kas tanpa rincian matematis hanya akan menghasilkan rasa aman palsu. Dalam merumuskan cara mengelola dana darurat yang realistis, seseorang harus berani membedah rekening koran secara jujur guna memisahkan kebutuhan esensial dari pengeluaran berbasis gengsi semata.
Menentukan Skala Pengeluaran Pokok Bulanan
Fondasi utama hitungan bukanlah besaran gaji kotor yang diterima, melainkan biaya hidup minimum yang wajib dikeluarkan setiap bulan agar roda kehidupan tetap berputar. Angka ini mencakup belanja dapur nutrisi dasar, sewa tempat tinggal atau cicilan rumah, tagihan utilitas esensial seperti air dan listrik, biaya transportasi harian, serta premi asuransi dasar. Biaya rekreasi, langganan hiburan digital, belanja mode musiman, dan kebiasaan nongkrong di kafe harus dieliminasi dari perhitungan dasar ini demi mendapatkan gambaran biaya hidup bertahan yang sesungguhnya.
Mengalkulasi Jumlah Berdasarkan Status Tanggungan
Profil risiko setiap individu sangat dipengaruhi oleh jumlah jiwa yang bergantung pada penghasilannya. Bagi seorang lajang tanpa tanggungan keluarga, cadangan kas setara tiga hingga empat bulan pengeluaran pokok biasanya sudah mencukupi untuk mencari peluang karier baru jika terjadi pemutusan hubungan kerja. Situasi berubah total bagi pasangan yang telah memiliki anak atau menanggung orang tua lanjut usia. Dalam posisi ini, target simpanan kas wajib dinaikkan menjadi enam hingga sembilan bulan pengeluaran pokok. Jika Anda berprofesi sebagai pekerja lepas, wiraswasta, atau pelaku ekonomi kreatif dengan penghasilan yang sangat fluktuatif, memiliki cadangan kas minimal dua belas bulan pengeluaran pokok adalah standar keselamatan yang tidak boleh ditawar.
Langkah Praktis Mengumpulkan dan Menjaga Cadangan Kas
Menerapkan cara mengelola dana darurat bukan sekadar menyimpan sisa uang belanja di akhir bulan, melainkan proses restrukturisasi alokasi kekayaan secara disiplin dan terukur. Pendekatan sporadis hanya akan berakhir pada kegagalan karena godaan konsumsi selalu lebih cepat menghabiskan dana yang tidak memiliki tujuan pengikatan yang tegas sejak awal penerimaan upah.
Memisahkan Rekening Operasional dengan Rekening Penyelamat
Kesalahan fatal yang paling sering dilakukan pemula adalah mencampuradukkan uang belanja harian dengan kas pengaman di dalam satu rekening bank yang sama. Saldo yang tampak menggelembung pada aplikasi perbankan digital akan memicu bias kognitif yang membuat seseorang merasa lebih kaya dari keadaan aslinya. Buka rekening terpisah di bank berbeda yang tidak dilengkapi dengan fasilitas kartu debit instan atau tautan dompet digital pembayaran kilat. Menambahkan friksi transaksi fisik, seperti mengharuskan kunjungan ke mesin anjungan tunai mandiri atau proses transfer bertahap, merupakan strategi efektif untuk mencegah belanja impulsif.
Menempatkan Kas pada Instrumen Likuid dan Berisiko Rendah
Instrumen penempatan adalah pilar vital dalam cara mengelola dana darurat agar nilai pokoknya tidak tergerus dan tetap bisa diakses seketika saat krisis menerpa. Prioritas utama di sini adalah likuiditas dan keamanan mutlak, bukan imbal hasil maksimal. Hindari menaruh cadangan ini pada instrumen volatil seperti saham perbankan spekulatif, mata uang kripto, atau properti fisik yang membutuhkan waktu berbulan-bulan untuk dijual.
Kombinasi ideal yang banyak diterapkan praktisi finansial adalah membagi dana ke dalam dua atau tiga keranjang terpisah. Sepertiga bagian disimpan dalam tabungan perbankan konvensional untuk kebutuhan mendadak dalam hitungan menit. Sepertiga berikutnya dapat dialokasikan pada reksa dana pasar uang berkinerja stabil yang dapat dicairkan dalam satu atau dua hari kerja tanpa denda penalti. Sementara sisa sepertiga lainnya bisa disimpan dalam bentuk logam mulia fisik bersertifikasi atau deposito berjangka jangka pendek yang dilindungi penjaminan simpanan perbankan resmi.
Menerapkan Sistem Tabungan Otomatis Tanpa Kompromi
Jangan pernah menabung apa yang tersisa setelah dibelanjakan, melainkan belanjakan apa yang tersisa setelah disisihkan. Manfaatkan fitur pendebetan otomatis perbankan yang terjadwal persis satu hari setelah tanggal penerimaan gaji. Dengan menyisihkan sepuluh hingga dua puluh persen penghasilan di awal periode secara konsisten, proses pembentukan fondasi kas darurat akan berlangsung secara mekanis tanpa melibatkan perdebatan emosional di dalam benak.
Memangkas Kebocoran Anggaran Tak Terlihat
Jika penghasilan saat ini terasa sangat pas-pasan untuk ditabung, lakukan audit terhadap kebocoran mikro yang kerap luput dari perhatian. Biaya keanggotaan pusat kebugaran yang jarang dikunjungi, langganan berbagai platform hiburan streaming yang tumpang tindih, serta kebiasaan memesan makanan lewat kurir digital dengan tarif pengiriman tinggi adalah pos pengeluaran yang bisa dipangkas sementara waktu. Mengalihkan alokasi pengeluaran mikro ini ke rekening kas penyelamat secara akumulatif akan mempercepat pencapaian target minimal dalam rentang waktu yang terukur.
Mengisi Kembali Saldo yang Telah Digunakan
Disiplin pemulihan saldo menjadi ujian terberat dalam implementasi cara mengelola dana darurat jangka panjang. Tatkala musibah benar-benar terjadi dan Anda terpaksa mencairkan separuh dari simpanan tersebut untuk membayar tindakan medis darurat, misi utama Anda selanjutnya adalah menutup kembali lubang tersebut sesegera mungkin. Hentikan sementara alokasi investasi pertumbuhan modal seperti pembelian saham atau aset berisiko tinggi lainnya, lalu pusatkan seluruh kelebihan arus kas bulanan untuk memulihkan kapasitas bantalan kas ke batas aman semula.
Kriteria Ketat Penggunaan Kas Tanpa Mengorbankan Masa Depan
Kemampuan menahan diri sama pentingnya dengan kemampuan mengumpulkan uang. Tanpa parameter yang baku, batas antara situasi kritis dan keinginan konsumtif yang mendesak akan menjadi sangat kabur di dalam pikiran kita.
Membedakan Keadaan Darurat Nyata dari Keinginan Impulsif
Mengetahui kapan uang tersebut boleh disentuh merupakan esensi utama dari cara mengelola dana darurat yang sehat. Terapkan uji kelayakan tiga pertanyaan sebelum menarik uang dari rekening khusus ini. Apakah kejadian ini benar-benar tidak terduga? Apakah kejadian ini mendesak dan menimbulkan dampak buruk langsung jika ditunda? Serta, apakah situasi ini berkaitan langsung dengan kelangsungan hidup, kesehatan, atau kemampuan menghasilkan nafkah utama?
Sebagai contoh nyata, mesin pendingin udara ruangan yang mati di tengah musim panas memang terasa sangat tidak nyaman, tetapi itu bukanlah keadaan darurat yang mengancam mata pencaharian. Sebaliknya, transmisi mobil satu-satunya yang rusak padahal kendaraan tersebut digunakan setiap hari untuk mengantar produk dagangan ke pelanggan adalah kedaruratan fungsional yang sah. Diskon besar tiket perjalanan liburan akhir tahun atau penawaran gawai pintar keluaran terbaru mutlak di luar definisi keadaan darurat, apa pun pembenaran emosional yang Anda buat.
Menjaga Kedisiplinan Demi Stabilitas Finansial Berkelanjutan
Sesuai dengan komitmen redaksi PutihBersih dalam menyajikan edukasi finansial yang bertanggung jawab dan membumi, integritas personal dalam mematuhi batasan keuangan adalah mata uang paling berharga. Menghormati garis batas antara kebutuhan bertahan hidup dan ambisi gaya hidup bukan tanda kekurangan materi, melainkan wujud rasa hormat tertinggi terhadap tenaga dan waktu yang telah Anda korbankan untuk mengumpulkan uang tersebut.
Ketika disiplin ini sudah mengakar kuat menjadi kebiasaan keluarga, tekanan finansial yang biasa memicu keretakan rumah tangga dapat diredam secara signifikan. Diskusi mengenai pengeluaran tidak lagi dibayangi ketakutan akan saldo yang menipis, melainkan bergerak ke arah perencanaan strategis jangka panjang yang lebih produktif.
Mengubah Kesiapan Finansial Menjadi Ketenangan Pikiran
Membangun cadangan likuiditas memang membutuhkan pengorbanan kenyamanan jangka pendek. Anda mungkin harus menunda pembelian barang mewah terbaru atau menahan diri dari tren gaya hidup yang marak dipamerkan di media sosial. Namun, imbalan yang Anda peroleh jauh melampaui harga dari barang-barang konsumtif tersebut. Anda sedang membeli ketenangan tidur setiap malam tanpa dihantui ketakutan akan tagihan mendadak.
Kemandirian finansial sejati tidak diukur semata-mata dari seberapa banyak aset investasi agresif yang Anda miliki di bursa modal, melainkan seberapa kokoh bantalan likuid Anda saat krisis terburuk melanda. Mulailah dari langkah paling sederhana hari ini juga dengan menghitung pengeluaran riil harian, menyisihkan nominal awal tanpa menunggu sisa gaji, dan meletakkan fondasi pertahanan yang tak tergoyahkan demi masa depan diri dan keluarga tercinta.