Membangun kesiapan mengumpulkan dana pensiun mandiri sejak masa produktif merupakan langkah paling krusial untuk menyelamatkan masa depan keluarga dari ancaman kemiskinan struktural. Kerap kali, ilusi penghasilan bulanan yang stabil meninabobokan para pekerja profesional hingga mereka lupa bahwa daya tahan tubuh dan usia produktif memiliki batas waktu yang pasti. Tanpa kalkulasi matang dan eksekusi yang disiplin, mimpi menikmati masa tua yang tenang bisa seketika buyar menjadi ketergantungan pahit pada anak cucu.
Banyak orang keliru mengira bahwa jaminan sosial ketenagakerjaan dari institusi formal sudah cukup untuk menopang gaya hidup setelah purnatugas. Faktanya, kesenjangan antara pendapatan aktif terakhir dan nilai manfaat pensiun dasar yang diterima bisa sangat jomplang. Menggantungkan nasib sepenuhnya pada skema konvensional sama saja dengan membiarkan standar hidup anjlok drastis tepat ketika biaya perawatan kesehatan mulai melonjak tinggi.
Realitas Pahit Generasi Sandwich dan Urgensi Tabungan Hari Tua
Fenomena generasi sandwich di Indonesia bukan sekadar topik hangat di media sosial, melainkan kenyataan pahit yang dihadapi jutaan keluarga kelas menengah. Data demografi yang dihimpun oleh Badan Pusat Statistik memperlihatkan bahwa rasio ketergantungan lansia terus merangkak naik seiring bertambahnya populasi usia nonproduktif. Kondisi ini menempatkan anak-anak muda pada posisi pelik, yakni harus membiayai anak mereka sendiri sekaligus menanggung kebutuhan harian orang tua yang tidak memiliki bantalan finansial memadai.
Dalam praktiknya, kesadaran menyisihkan pendapatan untuk dana pensiun mandiri sering kali kalah oleh tekanan kebutuhan jangka pendek dan tuntutan gaya hidup konsumtif. Padahal, rantai generasi sandwich hanya dapat diputus melalui keberanian satu generasi untuk mengambil tanggung jawab penuh atas masa tuanya sendiri. Ketika seseorang memutuskan untuk menata tabungan masa depannya secara mandiri, ia sesungguhnya tidak hanya sedang melindungi martabat pribadinya di hari tua, melainkan juga membebaskan generasi berikutnya dari beban finansial yang melelahkan.
Kajian organisasi ketenagakerjaan internasional merekomendasikan rasio penggantian penghasilan minimum berkisar antara enam puluh hingga tujuh puluh persen dari gaji terakhir agar seorang pensiunan dapat mempertahankan kualitas hidup yang layak. Sementara itu, akumulasi jaminan hari tua wajib di tanah air umumnya hanya mampu menutup sebagian kecil dari kebutuhan tersebut. Jurang pemisah inilah yang wajib dijembatani melalui inisiatif investasi pribadi yang terukur dan berkelanjutan.
Fondasi Perhitungan Kebutuhan Finansial Masa Pensiun yang Realistis
Menentukan target akumulasi dana pensiun mandiri membutuhkan pendekatan matematis yang jujur, bukan sekadar angka perkiraan sembarangan. Sering kali para pemula terjebak menyamakan nominal tabungan hari ini dengan kebutuhan dua puluh atau tiga puluh tahun mendatang tanpa mempertimbangkan gerusan daya beli. Menghitung kebutuhan masa purna karya harus dimulai dari pemahaman mendalam tentang pengeluaran riil dan horizon waktu yang tersisa.
Penerapan Aturan Empat Persen dalam Menghitung Modal Pokok
Salah satu tolok ukur universal yang banyak digunakan perencana keuangan global adalah Trinity Study atau aturan penarikan empat persen. Prinsip ini menyatakan bahwa seseorang dapat menarik empat persen dari total portofolio investasinya pada tahun pertama pensiun, lalu menyesuaikannya dengan inflasi pada tahun-tahun berikutnya, dengan risiko kehabisan uang yang sangat minim dalam rentang tiga dekade.
Sebagai simulasi, jika gaya hidup pensiun Anda membutuhkan pengeluaran bersih sebesar sepuluh juta rupiah per bulan atau seratus dua puluh juta rupiah per tahun, maka modal investasi yang harus tersedia adalah seratus dua puluh juta rupiah dibagi nol koma nol empat, yang menghasilkan angka tiga miliar rupiah. Memiliki angka target yang spesifik akan mengubah ketakutan abstrak menjadi rencana kerja yang dapat diurai ke dalam setoran bulanan.
Faktor Inflasi Medis dan Biaya Hidup yang Kerap Terabaikan
Kelemahan terbesar dalam kalkulasi amatir adalah mengasumsikan tingkat inflasi masa tua setara dengan inflasi indeks harga konsumen umum. Perlu digarisbawahi bahwa inflasi biaya perawatan medis di negara berkembang kerap melaju dua hingga tiga kali lipat lebih kencang daripada inflasi bahan pokok. Kebutuhan obat rutin, rawat jalan berkala, serta perawatan pendamping lansia merupakan pos pengeluaran yang tidak bisa dinegosiasikan saat fisik melemah.
Memasukkan variabel kenaikan biaya kesehatan sebesar sepuluh hingga dua belas persen per tahun ke dalam rumus proyeksi masa depan adalah bentuk kehati-hatian yang wajib diambil. Dengan memperhitungkan skenario terburuk, Anda tidak akan terkejut ketika memasuki fase pensiun dan mendapati bahwa pengeluaran terbesar tidak lagi berasal dari meja makan, melainkan dari kwitansi apotek dan fasilitas kesehatan.
Tujuh Langkah Praktis Mengamankan Masa Depan Tanpa Mengorbankan Masa Kini
Menyusun strategi hari tua bukanlah perkara menahan lapar di masa muda demi pesta pora di masa senja, melainkan seni menjaga keseimbangan antara kualitas hidup hari ini dan rasa aman di masa depan. Berdasarkan kajian mendalam serta standar verifikasi fakta redaksi kami yang ketat terhadap dinamika instrumen keuangan nasional, berikut adalah tujuh strategi terstruktur yang dapat diaplikasikan secara konsisten.
Audit Aliran Kas Bulanan dan Penghentian Kebocoran Pengeluaran
Langkah perdana selalu dimulai dari pemeriksaan buku kas rumah tangga secara menyeluruh tanpa kompromi. Identifikasi pos-pos pengeluaran mikro yang tidak memberikan dampak kebahagiaan jangka panjang, seperti langganan aplikasi digital yang terlupakan, kebiasaan jajan harian tanpa perhitungan, serta pembelian impulsif atas nama apresiasi diri. Menghentikan kebocoran halus ini dapat membebaskan likuiditas sebesar sepuluh hingga dua puluh persen dari total penghasilan yang langsung dialihkan ke pos investasi hari tua.
Pemanfaatan Pertumbuhan Aset Agresif pada Fase Awal Karier
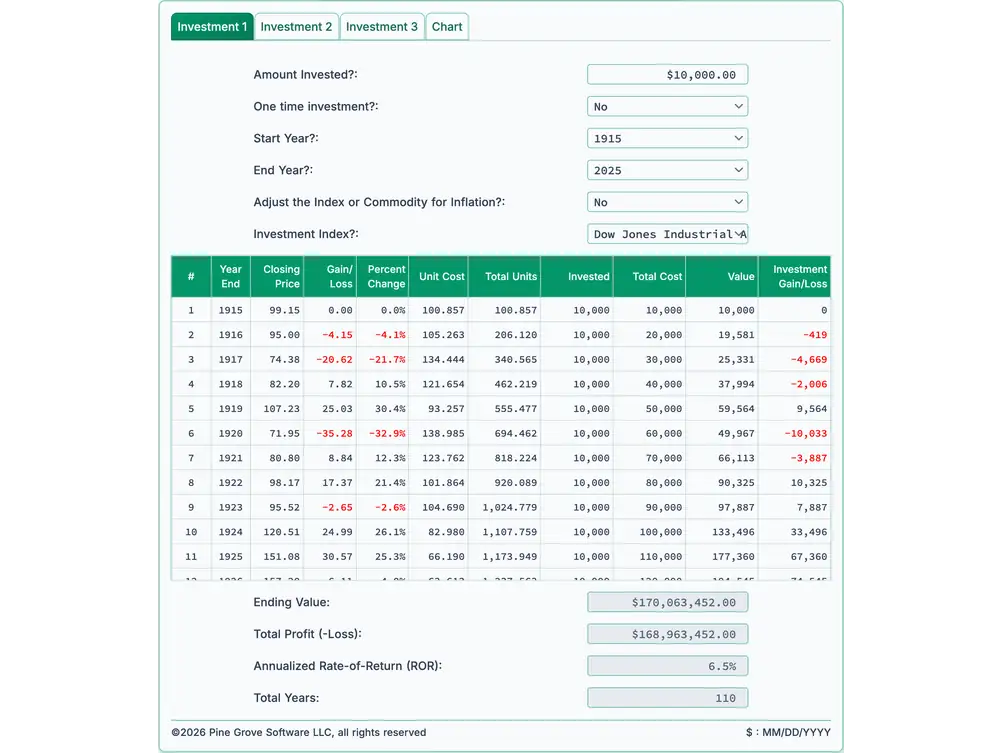
Bagi mereka yang masih memiliki horizon waktu lebih dari lima belas tahun menuju usia pensiun, volatilitas pasar modal adalah kawan terbaik. Anda dianjurkan mengalokasikan porsi terbesar simpanan dana pensiun mandiri ke dalam instrumen berbasis ekuitas, seperti reksa dana saham atau indeks saham berkapitalisasi besar. Efek bunga berbunga atau compound interest bekerja optimal pada instrumen dengan pertumbuhan tinggi, asalkan investor memiliki ketahanan mental untuk tidak panik saat pasar mengalami koreksi berkala.
Transisi Terukur Menuju Portofolio Pendapatan Tetap Menjelang Usia Emas
Ketika usia biologis mulai mendekati satu dekade menjelang masa pensiun, profil risiko investasi harus bergeser secara sistematis. Portofolio agresif perlu dicairkan sebagian demi sebagian untuk dialihkan ke instrumen berpenghasilan tetap seperti Surat Berharga Negara atau obligasi korporasi berperingkat tinggi. Tujuannya adalah mengunci modal pokok yang telah berakumulasi selama puluhan tahun dari ancaman keruntuhan pasar modal sesaat sebelum Anda membutuhkannya.
Diversifikasi Terarah demi Menjaga Ketahanan Aset dari Badai Inflasi
Menaruh seluruh tabungan masa depan pada satu jenis aset adalah kecerobohan fatal yang mengundang malapetaka finansial. Portofolio pensiun yang sehat wajib terbagi ke dalam beberapa kelas aset yang saling menyeimbangkan, mencakup saham untuk pertumbuhan, obligasi untuk stabilitas arus kas, emas batangan murni sebagai lindung nilai inflasi ekstrem, serta instrumen pasar uang untuk likuiditas taktis. Komposisi ini memastikan bahwa kejatuhan pada satu sektor tidak akan melumpuhkan total aset Anda.
Proteksi Asuransi Kesehatan Murni sebagai Dinding Pertahanan Pertama
Banyak portofolio investasi yang hancur lebur dalam sekejap bukan karena kesalahan analisis pasar, melainkan akibat satu diagnosis medis kritis dalam keluarga. Memiliki asuransi kesehatan murni dengan sistem pembayaran langsung sesuai tagihan adalah benteng pelindung utama modal investasi Anda. Jangan pernah mencampuradukkan produk proteksi dengan spekulasi investasi unit link yang sarat biaya tersembunyi; pilihlah asuransi tradisional berorientasi proteksi murni agar premi tetap efisien.
Otomatisasi Alokasi Tabungan Sebelum Anggaran Operasional Digunakan
Kelemahan kodrati manusia adalah kecenderungan menghabiskan apa pun yang tersedia di depan mata. Terapkan prinsip membayar diri sendiri terlebih dahulu dengan menempatkan alokasi dana pensiun mandiri sebagai kewajiban pertama saat gaji diterima. Manfaatkan fitur debet otomatis dari rekening penerima penghasilan langsung menuju rekening investasi terpisah yang sulit diakses secara impulsif, sehingga Anda hanya menjalani sisa bulan dengan dana yang memang dialokasikan untuk konsumsi harian.
Disiplin Penyeimbangan Kembali Portofolio secara Berkala
Seiring berjalannya waktu, kinerja pasar yang bervariasi akan mengubah proporsi awal alokasi aset Anda tanpa disadari. Saham yang melesat tinggi bisa membuat eksposur risiko Anda menjadi terlampau besar, sedangkan aset obligasi bisa menyusut secara relatif. Lakukan rebalancing portofolio setidaknya satu atau dua kali dalam setahun untuk mengembalikan persentase aset ke profil risiko semula, yakni dengan menjual sebagian aset yang sedang overperform dan menambah porsi aset yang undervalued.
Jebakan Bias Kognitif yang Mengancam Ketahanan Portofolio Masa Pensiun
Kegagalan menyiapkan masa purna karya lebih sering berakar pada persoalan psikologis ketimbang keterbatasan matematika finansial. Salah satu musuh terbesar adalah bias masa kini atau present bias, yaitu kecenderungan otak manusia untuk lebih menghargai kenikmatan instan hari ini ketimbang rasa aman yang baru terasa puluhan tahun ke depan. Membeli gawai keluaran terbaru atau berlibur mewah demi konten instan sering kali terasa jauh lebih memuaskan daripada mentransfer dana ke rekening reksa dana yang sunyi dari sorotan publik.
Jebakan lainnya adalah godaan mencairkan instrumen dana pensiun mandiri untuk keperluan konsumtif sesaat atau renovasi rumah yang tidak mendesak. Tindakan ini merusak mekanisme bunga berbunga yang membutuhkan waktu tanpa henti untuk melipatgandakan nilai. Ketika Anda menarik dana investasi sebelum waktunya, Anda sesungguhnya tidak hanya kehilangan uang yang ditarik, tetapi juga mematikan seluruh potensi pertumbuhan modal masa depan yang seharusnya dihasilkan oleh uang tersebut.
Di samping itu, sikap terlalu percaya diri atau overconfidence dalam berspekulasi di instrumen berisiko tinggi seperti kripto atau saham gorengan kerap mengaburkan batas antara investasi jangka panjang dan judi terselubung. Menghimpun cadangan masa tua adalah proses maraton yang membosankan, stabil, dan penuh kesabaran; barang siapa mencari sensasi pacuan adrenalin di dalamnya hampir pasti berakhir dengan portofolio yang hangus dilalap volatilitas tak terduga.
Mengukir Kedaulatan Finansial Sejak Hari Ini
Masa pensiun bukanlah sebuah peristiwa mendadak yang tiba tanpa peringatan, melainkan muara logis dari ribuan keputusan finansial harian yang Anda ambil selama masa kerja aktif. Memulai persiapan hari tua saat usia masih muda memberikan keuntungan luar biasa berupa komoditas paling berharga di dunia investasi, yakni waktu. Semakin panjang waktu yang Anda miliki, semakin kecil modal bulanan yang perlu disisihkan untuk mencapai nominal target yang sama.
Akan tetapi, bagi Anda yang baru tersadar di usia paruh baya, pintu harapan belum tertutup rapat. Meski membutuhkan pemangkasan gaya hidup yang lebih radikal dan persentase tabungan yang jauh lebih agresif, memulai langkah perbaikan hari ini tetap seribu kali lebih baik daripada tidak berbuat apa-apa dan pasrah pada belas kasihan lingkungan sekitar. Keputusan untuk bertindak sepenuhnya berada dalam kendali tangan Anda sendiri.
Pada akhirnya, disiplin menjaga kesinambungan dana pensiun mandiri bukan sekadar urusan menumpuk angka di saldo rekening kustodian. Ini adalah ikhtiar nyata untuk merawat kehormatan diri sendiri, menjaga cinta kasih keluarga agar tidak ternodai beban finansial di masa depan, serta memastikan bahwa hari tua Anda diisi dengan kedamaian, rasa syukur, dan kemerdekaan finansial yang paripurna.