Banyak orang keliru mengira bahwa mengatur dana darurat hanyalah kewajiban sampingan bagi mereka yang sudah memiliki penghasilan berlebih setiap bulan. Faktanya, ketika badai pemutusan hubungan kerja tiba-tiba melanda atau biaya rawat inap anggota keluarga membengkak di luar cakupan perlindungan asuransi, ketiadaan bantalan kas likuid seketika menyeret siapa pun ke dalam lingkaran utang konsumtif berbunga mencekik. Arus kas rumah tangga yang tampak makmur di permukaan bisa luluh lantak hanya dalam hitungan pekan akibat ketidaksiapan menghadapi guncangan tak terduga.
Ketahanan finansial sejati tidak diukur dari seberapa mewah gaya hidup yang mampu dipamerkan saat kondisi ekonomi stabil, melainkan dari seberapa lama sebuah keluarga mampu bertahan hidup secara bermartabat ketika seluruh keran pemasukan mendadak terhenti. Membangun ruang penyangga likuiditas bukan soal spekulasi mencari imbal hasil tinggi, melainkan seni menjaga kedaulatan dompet agar tidak terpaksa melego aset investasi berharga di harga obral. Disiplin finansial ini menuntut pemahaman mendalam tentang tata kelola kas yang terstruktur dan terukur secara sistematis.
Realitas Pahit Mengapa Cadangan Likuiditas Menjadi Jangkar Ketahanan Finansial
Dalam dinamika ekonomi yang sarat ketidakpastian, memahami urgensi mengatur dana darurat secara disiplin memisahkan keluarga yang selamat dari kehancuran ekonomi dengan mereka yang terperosok ke dalam krisis berkepanjangan. Banyak praktisi keuangan kerap menyaksikan bagaimana keluarga kelas menengah tergelincir jatuh miskin bukan karena minimnya penghasilan, melainkan akibat ketiadaan benteng pertahanan pertama saat turbulensi moneter datang menguji.
Ilusi Penghasilan Tetap dan Ancaman Ketidakpastian Makro
Rasa aman semu kerap membuai para pekerja berpenghasilan tetap. Gaji yang masuk tepat waktu pada tanggal tertentu setiap bulan menciptakan ilusi bahwa masa depan selalu dapat diprediksi secara linier. Sayangnya, gejolak ekonomi global, restrukturisasi korporasi, hingga penutupan unit usaha dapat merenggut stabilitas tersebut dalam sekejap mata. Otoritas moneter seperti Bank Indonesia secara berkala mengingatkan pentingnya mitigasi risiko transmisi inflasi pangan dan energi yang dapat menggerus daya beli masyarakat tanpa aba-aba. Ketika harga kebutuhan pokok merangkak naik berbarengan dengan risiko pemangkasan jam kerja, hanya ketersediaan dana cair yang sanggup meredam kepanikan domestik.
Perbedaan Mendasar Simpanan Masa Depan dan Penyelamat Insidental
Kekeliruan umum lainnya adalah menyamakan tabungan tujuan jangka panjang dengan instrumen mitigasi musibah. Tabungan pendidikan anak, dana liburan tahunan, atau alokasi uang muka rumah memiliki tujuan pemanfaatan yang sudah terjadwal dan terencana rapi. Sebaliknya, cadangan darurat dirancang untuk peristiwa yang sama sekali tidak diinginkan namun memiliki kepastian probabilitas untuk terjadi pada waktu yang mustahil diperkirakan. Mencampur kedua kantong simpanan ini dalam satu wadah rekening rekening sama saja dengan membiarkan target masa depan terdistorsi setiap kali terjadi kebocoran atap rumah atau kerusakan mesin kendaraan kerja.
Langkah Taktis Menghitung Kebutuhan Riil Tanpa Terjebak Asumsi Semu
Langkah mendasar dalam mengatur dana darurat adalah membedah secara objektif struktur biaya hidup bulanan tanpa membiarkan bias optimisme mengaburkan kalkulasi. Angka ideal cadangan kas tidak dapat disamaratakan melalui rumus baku yang kaku, melainkan harus disesuaikan dengan beban tanggungan, stabilitas industri tempat mencari nafkah, dan kondisi kesehatan anggota keluarga.
Formula Rasio Pengeluaran Bulanan Berdasarkan Profil Risiko
Tingkat likuiditas yang wajib dikumpulkan berbanding lurus dengan profil risiko mata pencaharian Anda. Bagi seorang lajang dengan pekerjaan stabil di sektor tahan krisis, cadangan kas senilai tiga bulan pengeluaran rutin mungkin sudah cukup memadai. Namun, bagi pasangan yang telah memiliki anak dan menanggung beban cicilan tempat tinggal, angka aman minimum melonjak menjadi enam hingga sembilan bulan pengeluaran pokok. Sementara itu, bagi pekerja lepas, pekerja kreatif berbasis proyek, atau pelaku wirausaha dengan omzet berfluktuasi tajam, akumulasi dana setara dua belas bulan pengeluaran mutlak adalah standar keselamatan yang tidak bisa ditawar lagi demi menjamin kelangsungan hidup dapur saat pesanan mandek berbulan-bulan.
Mengaudit Pengeluaran Pokok Melawan Beban Gaya Hidup
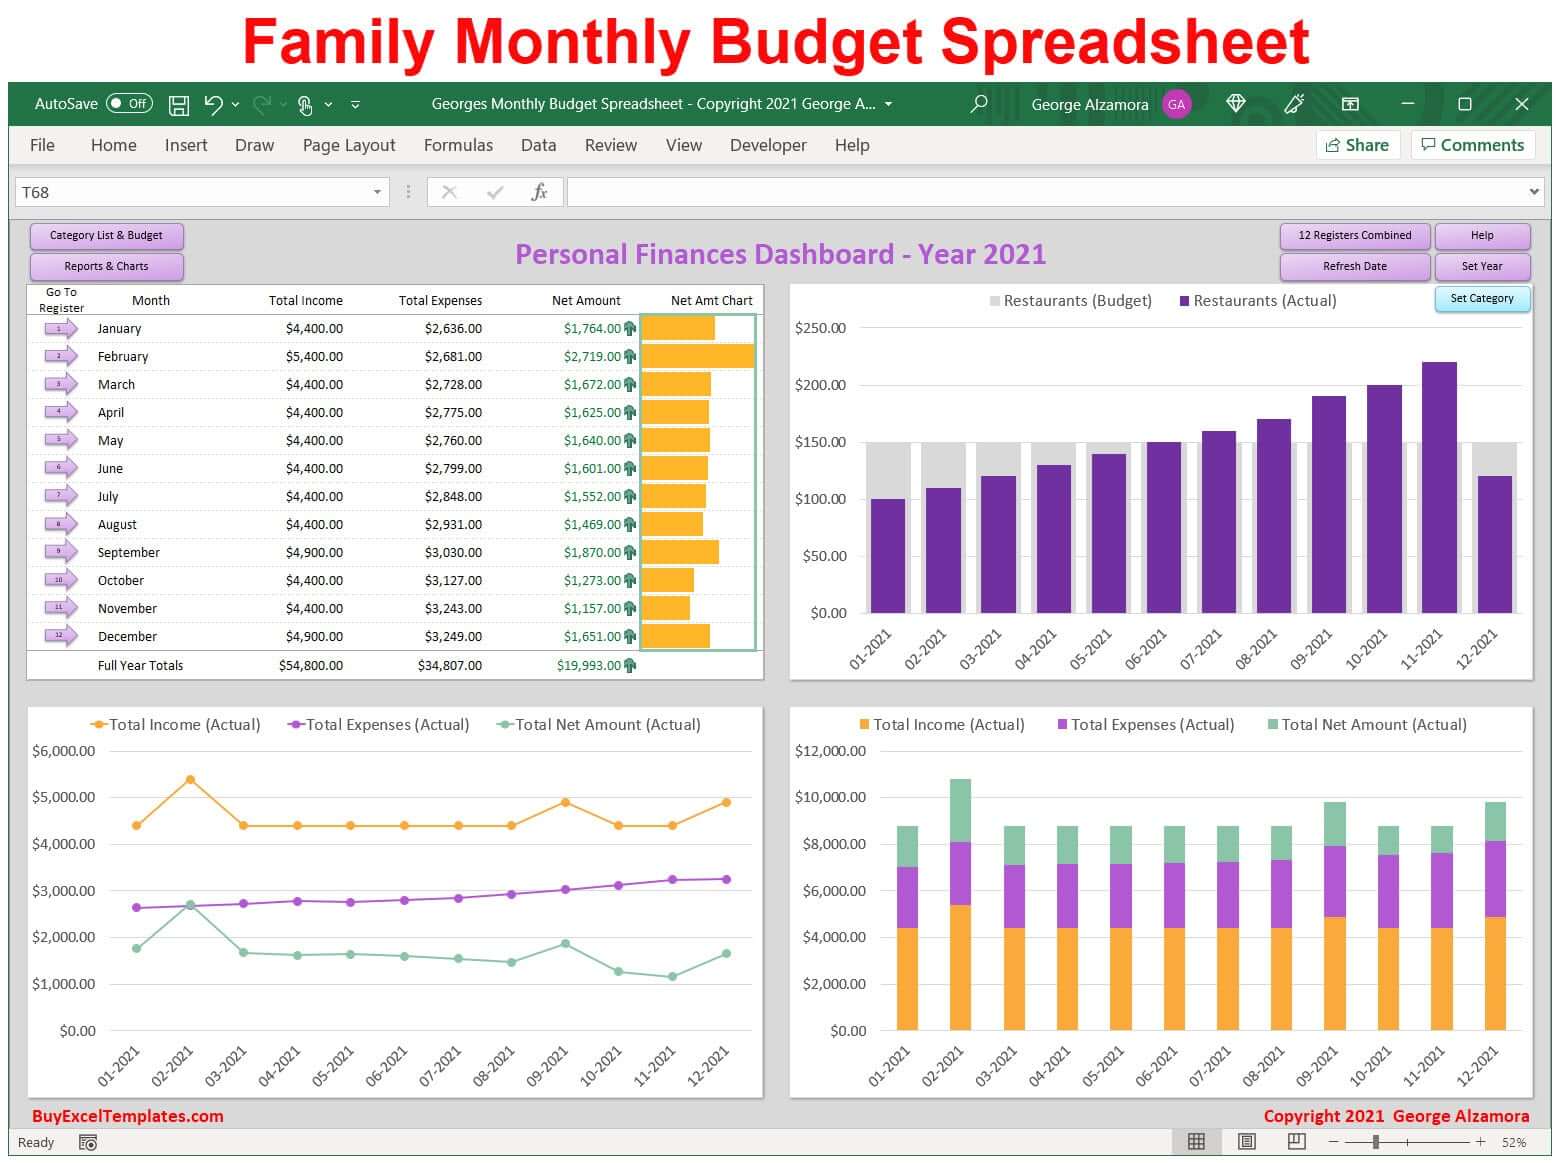
Kegagalan sebagian besar rumah tangga dalam mengatur dana darurat biasanya berakar pada kecerobohan mencampuradukkan kebutuhan mutlak dengan keinginan konsumtif. Pengeluaran pokok yang dihitung dalam formula cadangan ini hanyalah biaya bertahan hidup murni. Komponen tersebut mencakup belanja bahan makanan bergizi sederhana, tagihan utilitas listrik dan air, biaya sewa atau cicilan hunian, premi asuransi kesehatan dasar, serta biaya transportasi harian. Biaya langganan platform hiburan digital, anggaran nongkrong di kedai kopi modern, serta rencana belanja pakaian musiman harus sepenuhnya dicoret dari basis perhitungan agar target nominal yang terkumpul tetap realistis untuk dijangkau.
Strategi Penempatan Alokasi Instrumen yang Kebal Hambatan Likuiditas
Ketika Anda mulai mengeksekusi rencana mengatur dana darurat, pemilihan wadah simpanan memegang peranan krusial agar dana tersebut tidak mandek tergerus inflasi namun tetap aman. Kesalahan fatal yang kerap terjadi adalah menginvestasikan uang penyelamat ini ke instrumen berisiko tinggi seperti saham spekulatif atau aset kripto demi memburu keuntungan kilat. Prinsip pokok yang tidak boleh dikompromikan adalah keamanan modal dan kemudahan pencairan dalam hitungan jam.
Pemisahan Rekening Khusus Tanpa Fasilitas Kartu Debit Menggoda
Trik psikologis paling manjur untuk mencegah kebocoran saldo kas penyelamat adalah menyimpannya di bank yang berbeda dari rekening transaksi operasional harian. Pilihlah bank digital berbiaya administrasi nol atau bank konvensional terpercaya tanpa mengaktifkan kartu debit fisik maupun integrasi pembayaran pindai kode cepat di ponsel Anda. Jarak akses ini menciptakan jeda friksi mental yang menyulitkan Anda mencairkan saldo untuk keputusan impulsif sesaat. Komitmen transparansi pengelolaan ini selaras dengan etos kebijakan perlindungan pembaca yang senantiasa mengedepankan keamanan aset dan integritas informasi bagi setiap individu.
Pemanfaatan Reksadana Pasar Uang dan Deposito Jangka Pendek
Menumpuk seluruh uang darurat di rekening tabungan biasa akan membuat nilainya terdepresiasi dimakan inflasi tahunan. Strategi cerdas yang dapat diterapkan adalah membagi dana tersebut menjadi struktur berjenjang. Sepertiga dana disimpan dalam bentuk tabungan bank cair untuk penarikan instan pada tengah malam saat keadaan darurat medis tiba. Dua pertiga sisanya dapat dialokasikan ke instrumen reksadana pasar uang berkualitas tinggi atau deposito digital tenor satu bulan yang memberikan imbal hasil kompetitif mendekati suku bunga acuan pasar modal tanpa memicu pinalti pencairan yang merugikan.
Porsi Emas Batangan Fisik sebagai Pelindung Nilai Terakhir
Bagi keluarga yang telah berhasil mengumpulkan cadangan darurat hingga level sembilan atau dua belas bulan pengeluaran, menyisihkan sebagian kecil dalam wujud logam mulia fisik bersertifikat resmi merupakan langkah proteksi ekstra. Emas batangan berfungsi sebagai asuransi terhadap skenario terburuk depresiasi mata uang atau ketidakstabilan sistemik perbankan. Diversifikasi instrumen ini membuktikan bahwa mengatur dana darurat tidak berarti membiarkan uang tertidur lelap tanpa perlindungan daya beli.
Disiplin Eksekusi dan Tata Cara Mengisi Kembali Kas yang Terpakai
Konsistensi saat mengatur dana darurat diuji bukan pada saat menabung, melainkan pada ketegasan menahan diri untuk tidak mencairkannya demi urusan non-esensial. Anda memerlukan aturan main internal keluarga yang disepakati bersama secara transparan agar batas antara situasi darurat sejati dan godaan diskon barang mewah tidak menjadi kabur.
Penerapan Protokol Darurat Finansial Ketika Guncangan Terjadi
Sebuah peristiwa hanya sah dikategorikan sebagai keadaan darurat apabila memenuhi tiga parameter mutlak, yakni tidak terduga sebelumnya, bersifat genting menyangkut kelangsungan hidup atau keselamatan, dan tidak dapat ditunda tanpa memicu kerugian fatal yang lebih luas. Menambal gigi berlubang yang sakit parah, membeli tiket penerbangan mendadak karena orang tua sakit keras, atau memperbaiki laptop satu-satunya yang dipakai mencari nafkah adalah kondisi darurat sah. Sebaliknya, memanfaatkan cadangan uang ini untuk membeli tiket konser musik idola atau merenovasi ruang tamu demi prestise sosial adalah pelanggaran disiplin finansial berat.
Rencana Pemulihan Saldo Bertahap Pasca Krisis Terlewati
Begitu fase krisis mereda dan pengeluaran luar biasa telah teratasi, misi prioritas keluarga harus segera dikembalikan ke mode pemulihan kas. Seluruh alokasi investasi masa depan dan anggaran rekreasi akhir pekan wajib dihentikan sementara waktu hingga saldo cadangan likuiditas kembali ke batas minimum aman. Terapkan strategi transfer otomatis setiap kali menerima penghasilan agar proses pengisian kembali tabungan berjalan mulus tanpa mengandalkan sisa uang belanja di akhir bulan yang rawan menguap tanpa jejak.
Membangun Kebebasan Pikiran Melalui Arsitektur Keuangan yang Kokoh
Ketenangan hidup seorang manusia kerap kali bukan ditentukan oleh seberapa besar saldo portofolio investasi saham yang ia banggakan, melainkan oleh ketiadaan rasa cemas saat menatap masa depan. Ketika Anda memiliki cadangan uang tunai yang cukup untuk membiayai napas keluarga selama berbulan-bulan, Anda tidak akan mudah panik saat bos di kantor bersikap semena-mena atau pasar modal mengalami koreksi tajam. Anda memiliki kemewahan waktu untuk berpikir jernih, mencari alternatif solusi terbaik, dan menolak kompromi karier yang merendahkan martabat demi sekadar bertahan hidup.
Melangkah dengan fondasi kas yang solid memberikan ruang bernapas psikologis yang tidak ternilai harganya. Mulailah dari langkah sederhana hari ini, sisihkan porsi pemasukan terkecil secara konsisten, pangkas kebocoran anggaran yang tak bermakna, dan saksikan bagaimana benteng pertahanan yang Anda bangun perlahan menjelma menjadi perisai paling tangguh bagi keutuhan masa depan finansial keluarga tercinta.