Keputusan cerdas dalam mengelola dana darurat menjadi benteng pertahanan paling kokoh ketika badai ekonomi tiba-tiba menghantam stabilitas dompet keluarga tanpa peringatan awal. Ketidakpastian global, ancaman pemutusan hubungan kerja sepihak, hingga krisis medis mendadak bukanlah skenario fiktif di panggung sandiwara, melainkan kenyataan pahit yang dapat meruntuhkan fondasi ekonomi rumah tangga dalam hitungan hari. Banyak keluarga berpenghasilan lumayan justru limbung saat menghadapi guncangan tak terduga karena seluruh arus kas terkunci pada aset tidak likuid atau habis tersedot gaya hidup konsumtif.
Mengamankan bantalan kas bukan sekadar perkara menyisihkan uang sisa di akhir bulan. Praktik ini menuntut pemahaman struktural mengenai manajemen risiko personal, pemisahan pos likuiditas, serta kalkulasi realistis atas kebutuhan esensial harian. Berdasarkan pengamatan mendalam dan standar verifikasi fakta redaksi kami, ketahanan finansial seseorang tidak ditentukan oleh seberapa besar pendapatan kotor yang diperoleh, melainkan seberapa lama keluarga tersebut sanggup bertahan hidup bermartabat apabila seluruh keran penghasilan mendadak terhenti.
Menakar Kebutuhan Nyata Tanpa Terjebak Asumsi Semu
Langkah awal yang kerap diabaikan masyarakat adalah kegagalan membedakan antara pengeluaran operasional dasar dan pengeluaran gaya hidup. Prinsip utama dalam mengelola dana darurat yang sehat bukanlah menimbun uang sebanyak mungkin tanpa arah, melainkan menentukan angka presisi yang mencerminkan biaya hidup riil keluarga dalam kondisi darurat ekstrem.
Menghitung Rasio Kebutuhan Dasar Bulanan
Proses inventarisasi pengeluaran wajib dilakukan dengan menyisir rekening koran selama enam bulan terakhir. Pisahkan pos belanja ke dalam dua kategori tegas: pos mutlak dan pos fleksibel. Pos mutlak mencakup biaya pangan bergizi sederhana, cicilan tempat tinggal atau biaya sewa rumah, tagihan listrik, air, pulsa penunjang komunikasi, serta premi asuransi dasar. Sementara itu, pos fleksibel seperti anggaran makan di restoran, langganan platform hiburan digital, dan pembelian pakaian baru harus dipangkas habis dari lembar hitungan dana cadangan.
Kerap kali seseorang merasa memerlukan dana cadangan yang terlampau fantastis karena masih memasukkan anggaran liburan dan hobi ke dalam perhitungan. Pendekatan keliru ini justru memicu rasa frustrasi sebelum memulai langkah penabungan. Dengan mengisolasi biaya pertahanan hidup minimal, target nominal tabungan penyelamat menjadi jauh lebih masuk akal dan dapat dicapai secara bertahap.
Menentukan Target Nominal Berdasarkan Status Risiko Kehidupan
Formula penentuan jumlah cadangan kas tidak dapat disamaratakan untuk setiap individu. Mengacu pada pedoman edukasi resmi yang dirilis oleh Otoritas Jasa Keuangan, profil tanggungan dan stabilitas pekerjaan menjadi variabel penentu utama ukuran dana penyangga.
Bagi seorang lajang tanpa tanggungan keluarga dengan status karyawan tetap di sektor industri stabil, cadangan dana setara tiga bulan pengeluaran mutlak dinilai memadai. Namun, kondisinya bergeser drastis bagi kepala keluarga dengan pasangan tidak bekerja serta dua anak usia sekolah, yang membutuhkan bantalan minimal enam hingga sembilan bulan pengeluaran. Bagi pekerja lepas atau wirausahawan dengan volatilitas pendapatan tinggi, target penyangga wajib dinaikkan hingga dua belas bulan guna meredam musim paceklik proyek yang berkepanjangan.
Menghindari Perangkap Likuiditas dan Inflasi Finansial
Menyimpan uang cadangan memerlukan seni menyeimbangkan dua kutub kepentingan: kecepatan akses saat krisis dan ketahanan nilai terhadap gerusan inflasi tahunan. Salah satu kekeliruan fatal yang kerap ditemui saat mengelola dana darurat adalah menaruh dana penyelamat hidup ini pada instrumen spekulatif dengan iming-iming imbal hasil tinggi demi mengejar keuntungan kilat.
Memisahkan Rekening Operasional dengan Pos Darurat
Mencampuradukkan uang belanja harian dengan dana cadangan di rekening bank yang sama merupakan resep instan menuju kegagalan finansial. Godaan psikologis untuk membelanjakan saldo yang tampak mengendap di layar ponsel terbukti sangat sulit ditaklukkan oleh alam bawah sadar manusia. Dana cadangan wajib ditempatkan pada rekening bank terpisah yang tidak terhubung dengan kartu debit belanja harian maupun aplikasi pembayaran instan cepat saji.
Rekening penyimpan dana ini sebaiknya tidak memiliki fasilitas kartu debit fisik yang dibawa bepergian di dalam dompet. Semakin tinggi friksi atau hambatan teknis yang diciptakan untuk menarik uang tersebut, semakin aman tabungan Anda dari jebakan transaksi impulsif yang tidak esensial.
Memilih Instrumen Penyimpanan Likuid Rendah Risiko
Instrumen penyimpan bantalan kas harus memenuhi kriteria utama: modal terlindungi secara utuh, tidak mengalami fluktuasi harga harian yang tajam, dan dapat dicairkan dalam rentang waktu maksimal satu kali dua puluh empat jam. Memarkir seluruh tabungan cadangan pada saham berisiko tinggi atau aset kripto merupakan kecerobohan luar biasa, sebab krisis pribadi kerap kali terjadi berbarengan dengan kejatuhan pasar modal.
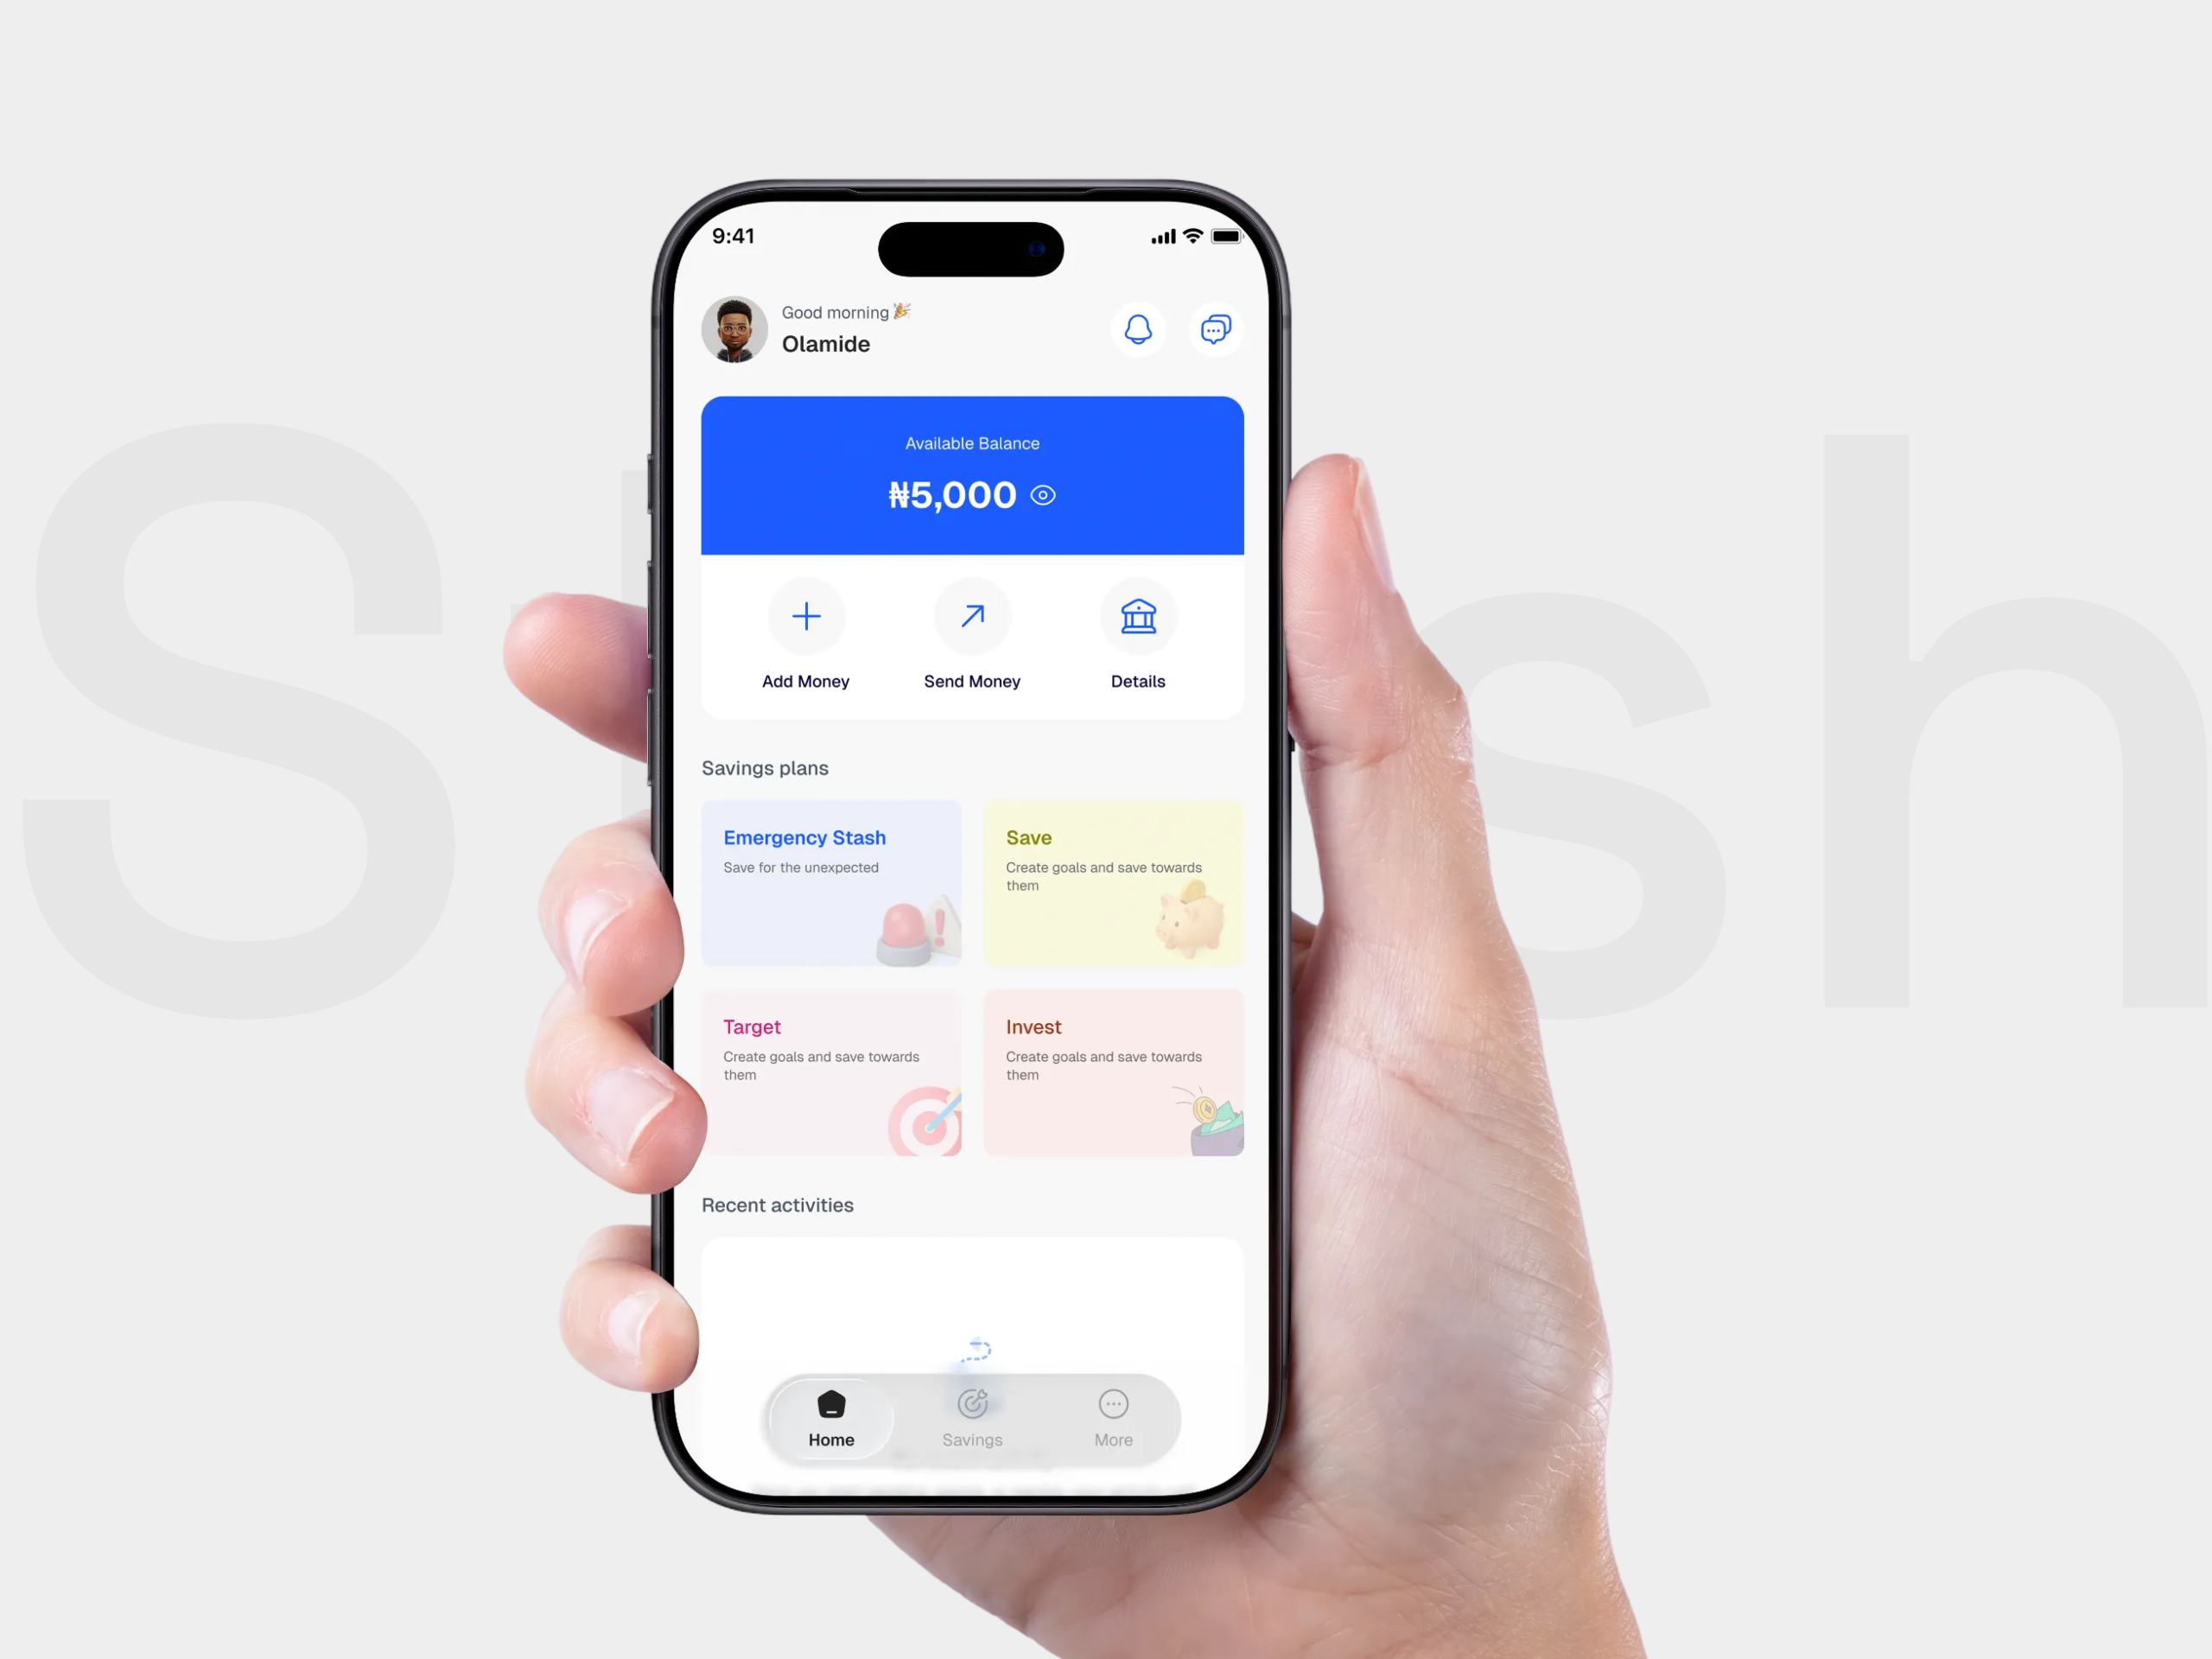
Strategi penempatan yang terbukti efektif adalah membagi dana ke dalam dua lapisan. Lapisan pertama sebesar tiga puluh persen ditempatkan pada rekening tabungan bank digital berbiaya admin rendah dengan fasilitas transfer kilat untuk kebutuhan mendadak tengah malam. Lapisan kedua sebesar tujuh puluh persen sisanya dialokasikan ke reksa dana pasar uang berperingkat unggul atau deposito jangka pendek satu bulan yang dapat digulirkan otomatis, memberikan imbal hasil kompetitif tanpa membahayakan pokok simpanan.
Langkah Taktis Mengumpulkan Dana Darurat dari Nol
Bagi banyak orang, tantangan terbesar dalam mengelola dana darurat terletak pada fase awal pembentukannya, terutama ketika sisa gaji bulanan terasa pas-pasan. Mengumpulkan dana ratusan juta rupiah tentu tampak mustahil jika dipandang sebagai satu beban utuh, namun akan menjadi realistis apabila dipecah menjadi pencapaian mikro yang terukur.
Audit Arus Kas dan Penghentian Kebocoran Pengeluaran Mikro
Kebocoran anggaran rumah tangga jarang disebabkan oleh pembelian tunggal berskala masif, melainkan akumulasi pengeluaran receh yang luput dari pantauan radar harian. Pembelian kopi kekinian setiap jeda istirahat kantor, biaya transfer antarbank yang terabaikan, denda keterlambatan tagihan, serta langganan aplikasi streaming ganda adalah parasit finansial yang menggerogoti kas keluarga secara perlahan.
Lakukan audit transaksi perbankan dengan menandai setiap pengeluaran tanpa nilai tambah nyata. Dana hasil penghematan eliminasi pos bocor halus ini harus segera dialihkan secara manual ke rekening cadangan. Uang receh yang diselamatkan secara teratur akan bertransformasi menjadi ratusan ribu rupiah dalam sebulan, menciptakan momentum psikologis yang mempercepat pembentukan fondasi kas.
Pemanfaatan Dana Kaget dan Pendapatan Tambahan
Mengandalkan pemotongan anggaran gaji bulanan semata kerap memakan waktu bertahun-tahun untuk mencapai target ideal. Akselerasi pertumbuhan saldo dapat dicapai dengan mendisiplinkan diri memanfaatkan pendapatan non-rutin. Tunjangan Hari Raya, bonus kinerja akhir tahun, pengembalian kelebihan pajak, hingga insentif lembur harus diprioritaskan minimal lima puluh persen langsung masuk ke pos cadangan.
Pendekatan agresif ini memotong masa tunggu penumpukan dana secara signifikan tanpa perlu menekan pengeluaran pokok keluarga ke tingkat yang menyiksa batin. Memandang pendapatan tak terduga sebagai peluang memperkokoh perisai hidup jauh lebih menguntungkan ketimbang memandangnya sebagai alasan legal untuk melakukan konsumsi balas dendam.
Metode Otomasi Tabungan di Hari Gajian
Menabung uang yang tersisa di akhir bulan adalah ilusi keuangan yang hampir pasti berujung kegagalan karena manusia cenderung menyesuaikan pengeluaran dengan saldo yang tersedia di rekening. Prinsip bayar diri sendiri di muka harus diterapkan secara mutlak begitu notifikasi transfer gaji masuk.
Menerapkan sistem autodebet di awal bulan merupakan siasat jitu untuk mengelola dana darurat secara konsisten tanpa terdistraksi fluktuasi suasana hati atau godaan diskon pasar swalayan. Jadwalkan penarikan otomatis sebesar sepuluh hingga dua puluh persen dari penghasilan rutin tepat satu hari setelah tanggal gajian menuju rekening penampung khusus, memaksa Anda hidup dengan sisa saldo yang ada secara kreatif.
Regulasi Ketat Penggunaan Simpanan Demi Menjaga Ketahanan Dompet
Disiplin baja dan kematangan emosi dalam mengelola dana darurat akan benar-benar diuji saat kebutuhan tak terduga muncul ke permukaan. Tanpa batas parameter yang tegas dan tertulis, tabungan penyelamat ini rawan disalahgunakan untuk mendanai peristiwa non-darurat yang disamarkan seolah-olah bernilai penting.
Kriteria Baku Kondisi yang Tergolong Darurat Mutlak
Sebelum mencairkan sepeser pun saldo simpanan, ajukan tiga pertanyaan eliminasi mandiri: Apakah peristiwa ini benar-benar tidak terduga sebelumnya? Apakah situasinya mendesak dan menimbulkan dampak buruk permanen jika ditunda penanganannya? Apakah hal ini merupakan kebutuhan esensial yang menyangkut keselamatan jiwa atau kelangsungan mata pencaharian utama?
Peristiwa seperti patah tulang yang memerlukan tindakan bedah segera, pemutusan hubungan kerja mendadak, atau kerusakan mesin sepeda motor yang dipakai bekerja setiap hari memenuhi kriteria darurat mutlak. Sebaliknya, diskon tiket pesawat liburan akhir tahun, undangan pernikahan sahabat karib, renovasi teras rumah demi estetika, atau perbaikan gawai yang sekadar ketinggalan model sama sekali bukan kondisi darurat dan dilarang keras menyentuh kas pertahanan ini.
Mekanisme Pemulihan Saldo Usai Penarikan Tak Terduga
Apabila kondisi krisis nyata memang terjadi dan memaksa penarikan saldo simpanan, fokus pengelolaan uang keluarga harus segera beralih ke mode pemulihan. Segala bentuk investasi agresif, ekspansi tabungan sekunder, atau rencana pengeluaran rekreasi harus dibekukan sementara waktu hingga saldo penyangga kembali ke ambang batas aman yang disepakati.
Susun rencana aksi pengisian kembali dengan menambah porsi pemotongan gaji rutin selama beberapa bulan ke depan. Kecepatan memulihkan cadangan kas setelah terjadi badai menentukan seberapa siap keluarga Anda menyambut potensi guncangan gelombang kedua yang mungkin datang menyusul tanpa aba-aba.
Pada akhirnya, keberhasilan sejati ketika mengelola dana darurat terletak pada ketenangan pikiran yang dihadirkannya setiap malam. Uang yang mengendap tenang di rekening cadangan likuid mungkin tidak mendatangkan sorak-sorai kekaguman sosial seperti mobil baru atau barang mewah, namun ia memberikan kemerdekaan emosional, ketahanan harga diri, dan kepastian bahwa keluarga tercinta akan selalu terlindungi di bawah atap yang aman, apa pun badai ekonomi yang mengguncang dunia luar.