Membangun ketahanan finansial keluarga menuntut Anda menerapkan strategi dana darurat secara disiplin sejak dini demi melindungi masa depan dari guncangan ekonomi tak terduga. Kehidupan modern kerap menghadirkan kejutan tanpa aba-aba, mulai dari pemutusan hubungan kerja sepihak, lonjakan tagihan medis darurat, hingga kerusakan mendadak aset produktif penopang nafkah. Tanpa adanya penyangga likuiditas yang memadai, satu insiden tunggal berkekuatan sedang sanggup meruntuhkan seluruh tatanan finansial yang telah dibangun bertahun-tahun, memaksa seseorang terjerembap ke dalam perangkap pinjaman berbunga mencekik.
Banyak kalangan pekerja maupun profesional terjebak dalam ilusi kemapanan semu karena berpatokan pada arus kas bulanan yang tampak lancar. Padahal, arus kas lancar tidak sama dengan keamanan finansial. Begitu keran pendapatan utama tersumbat atau terhenti sesaat, absennya cadangan likuid langsung memicu kepanikan massal di tingkat rumah tangga. Melalui pendekatan jurnalistik analitis berbasis bukti nyata lapangan, panduan komprehensif ini mengurai peta jalan perlindungan aset secara sistematis dan terukur.
Realitas Jebakan Arus Kas dan Mengapa Cadangan Tunai Mutlak Diperlukan
Ketidakpastian ekonomi makro dan fluktuasi pasar tenaga kerja menempatkan setiap individu pada kerentanan yang sama, tanpa memandang besaran gaji bulanan. Data survei literasi keuangan dari Otoritas Jasa Keuangan berulang kali menggarisbawahi bahwa sebagian besar masyarakat urban masih memiliki ketahanan kas kurang dari tiga puluh hari jika kehilangan pekerjaan besok pagi. Situasi rentan semacam ini menciptakan efek domino berbahaya yang mengancam stabilitas mental dan keutuhan keluarga.
Dalam lanskap ekonomi penuh gejolak, merumuskan strategi dana darurat yang realistis menjadi tameng terdepan penangkal kepanikan. Ketika musibah datang mengetuk pintu, orang yang tidak memiliki bantalan uang tunai cenderung mengambil keputusan terburu-buru, seperti melikuidasi investasi jangka panjang pada saat pasar sedang terpuruk atau meminjam dana dari platform ilegal dengan bunga eksorbitan. Kehadiran dana cadangan bukan bertujuan menghasilkan kekayaan spektakuler, melainkan membeli ketenangan pikiran serta waktu bernapas yang sangat krusial agar Anda mampu menyusun ulang siasat hidup.
Fondasi Utama Menakar Besaran Simpanan Ideal Sesuai Profil Risiko
Menentukan target angka nominal tidak boleh dilakukan lewat tebakan acak di ruang hampa. Besaran dana yang wajib dihimpun sangat bergantung pada struktur tanggungan, status kepegawaian, serta tingkat volatilitas industri tempat Anda mencari nafkah. Memahami fondasi awal dalam mengeksekusi strategi dana darurat bertumpu pada kalkulasi pengeluaran esensial bulanan, bukan nilai pemasukan kotor Anda.
Perhitungan Tiga Bulan Biaya Hidup untuk Lajang Produktif
Bagi kalangan pekerja lajang tanpa tanggungan keluarga, batas aman minimal yang disepakati para perencana keuangan independen adalah tiga kali lipat dari rata-rata pengeluaran wajib bulanan. Pengeluaran wajib ini mencakup sewa tempat tinggal, kebutuhan konsumsi pokok, utilitas, transportasi kerja, serta premi asuransi dasar. Jika rata-rata pengeluaran esensial Anda berkisar pada angka lima juta rupiah per bulan, maka bantalan likuiditas minimal yang wajib terkumpul di rekening cadangan berkisar pada nominal lima belas juta rupiah.
Kalkulasi Enam hingga Dua Belas Bulan bagi Fondasi Keluarga
Situasi berubah drastis ketika Anda memikul tanggung jawab atas pasangan, anak-anak, atau orang tua lanjut usia. Struktur keluarga dengan satu pencari nafkah menuntut bantalan pengaman yang jauh lebih tebal, yakni minimal enam hingga sembilan kali pengeluaran bulanan rutin. Bahkan bagi para pekerja lepas, pengusaha rintisan, atau pekerja di sektor dengan perputaran kontrak kerja tinggi, akumulasi dana darurat hingga dua belas bulan menjadi kebutuhan mutlak demi meredam periode paceklik yang sering kali berlangsung lebih lama dari perkiraan semula.
Tujuh Langkah Taktis Membangun Penyangga Likuiditas Keluarga
Mewujudkan target simpanan ratusan atau puluhan juta rupiah kerap terasa mustahil jika dipandang sebagai beban raksasa yang harus diselesaikan dalam semalam. Keberhasilan mengimplementasikan strategi dana darurat membutuhkan ketertiban alokasi, pembongkaran kebiasaan belanja impulsif, serta keteguhan mengabaikan tren konsumerisme yang menjamur di media sosial.
Pemisahan Rekening Khusus Tanpa Fasilitas Kartu Debit Konsumtif
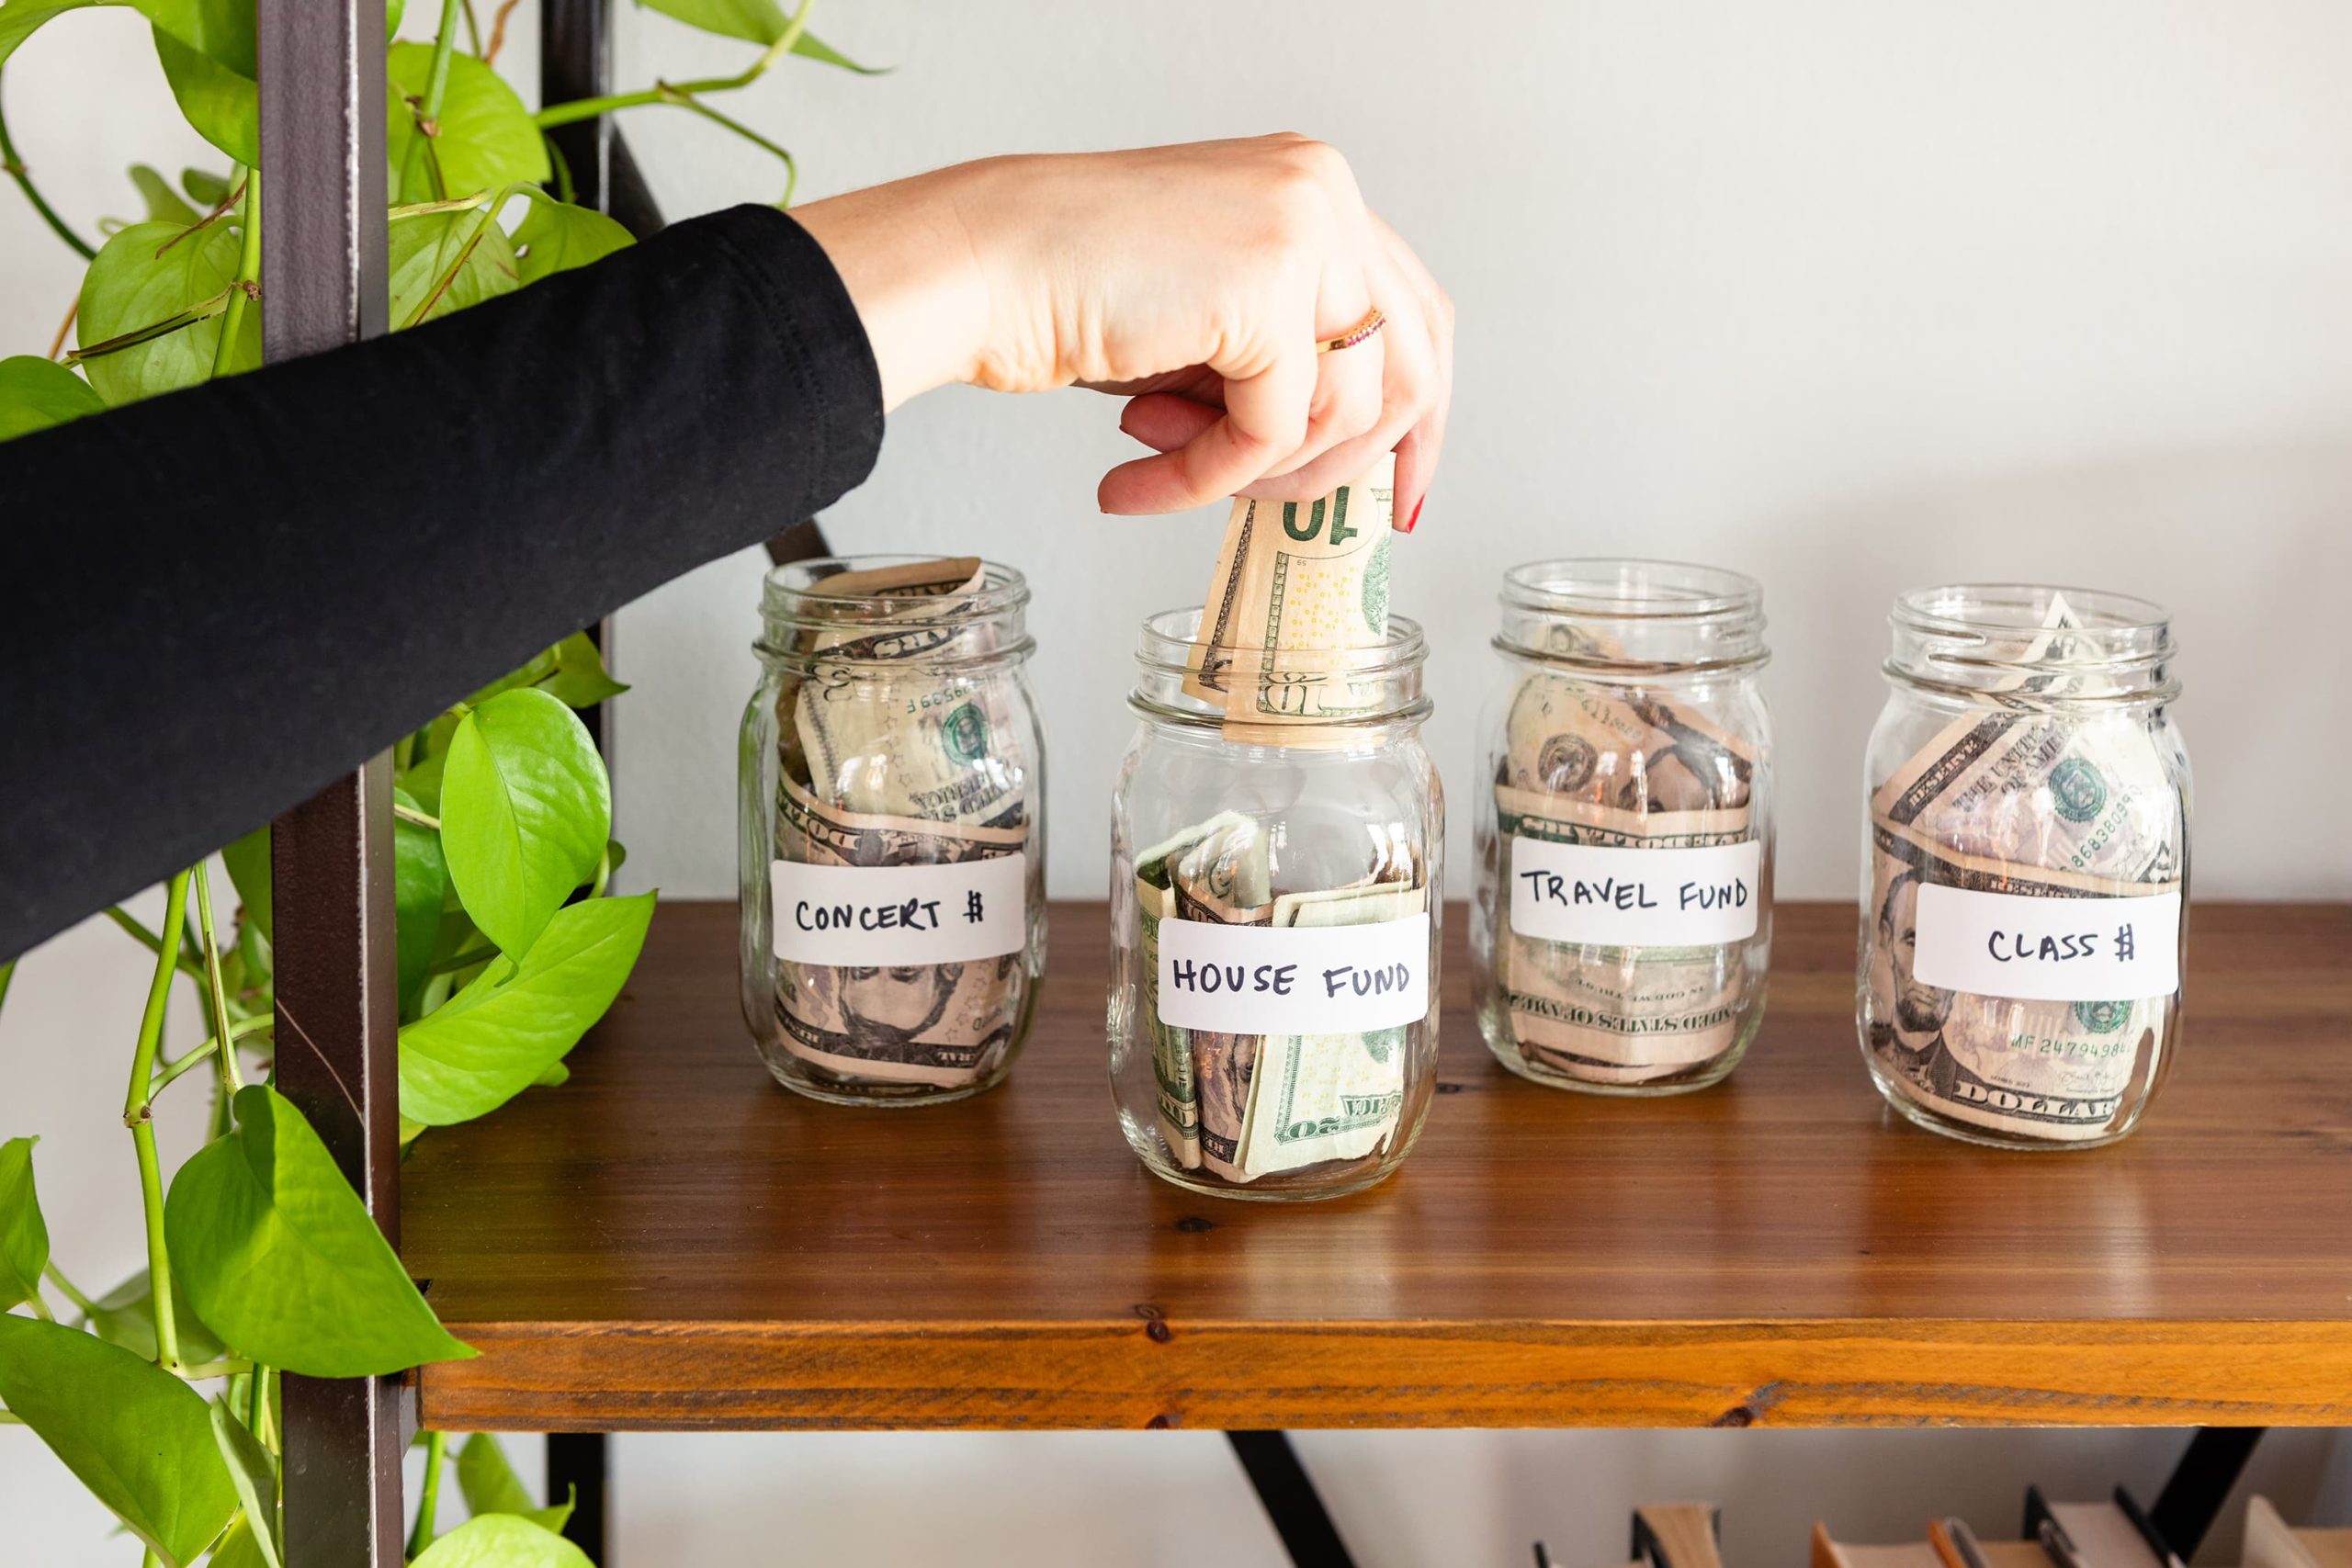
Kesalahan paling lazim yang kerap menggagalkan misi penyelamatan kas adalah mencampurkan dana cadangan ke dalam rekening operasional harian. Secara psikologis, saldo yang tampak tebal pada layar aplikasi perbankan harian akan memicu bias kognitif bahwa Anda memiliki dana lebih untuk dibelanjakan. Buka rekening terpisah pada bank yang berbeda, pilih bank digital atau bank konvensional yang tidak mengenakan biaya administrasi bulanan tinggi, dan simpan kartu debit fisiknya di tempat yang sulit dijangkau agar tidak terpakai secara impulsif saat berbelanja.
Otomatisasi Tabungan pada Hari Pertama Penerimaan Gaji
Prinsip menabung dari sisa belanja bulanan terbukti secara empiris selalu berakhir dengan kegagalan total. Begitu hak upah atau penghasilan masuk ke rekening utama, jalankan instruksi transfer otomatis sebesar sepuluh hingga dua puluh persen ke rekening penampung khusus dana darurat. Dengan metode potong di awal ini, Anda dipaksa beradaptasi menjalani hidup dengan sisa saldo yang ada, sekaligus memastikan tabungan penyangga tumbuh konsisten setiap bulan tanpa kompromi.
Penempatan Porsi Likuid pada Reksa Dana Pasar Uang dan Deposito Kilat
Menyimpan seluruh dana cadangan dalam bentuk uang tunai di bawah kasur atau tabungan biasa berisiko tergerus inflasi tersembunyi. Alasan mendasar mengapa strategi dana darurat menuntut pemisahan instrumen adalah keseimbangan antara likuiditas dan imbal hasil protektif. Alokasikan setidaknya separuh dana cadangan Anda pada instrumen Reksa Dana Pasar Uang yang berisiko sangat rendah, bebas pajak, dan bisa dicairkan dalam hitungan satu hingga dua hari kerja, sementara sisanya tetap berada di tabungan bank berimbal hasil kompetitif.
Pemanfaatan Emas Batangan Mini sebagai Sabuk Pengaman Tambahan
Bagi kelompok penyimpan yang mudah tergoda mencairkan saldo digital, mengonversi sebagian porsi cadangan ke dalam bentuk fisik seperti emas batangan mini berkadar murni dapat menjadi filter psikologis yang ampuh. Logam mulia memiliki ketahanan intrinsik luar biasa terhadap depresiasi mata uang dalam jangka panjang serta memiliki tingkat likuiditas universal. Anda tidak bisa dengan mudah menggesek emas batangan di kasir kedai kopi, sehingga barrier pencairan tersebut menyelamatkan dana Anda dari godaan konsumtif.
Audit Kebocoran Anggaran Berjalan Lewat Pangkas Pos Nonprioritas
Apabila arus kas bulanan terasa teramat sempit untuk menyisihkan sepuluh persen tabungan, lakukan investigasi forensik terhadap mutasi rekening tiga bulan ke belakang. Kebocoran dana paling masif umumnya berasal dari langganan digital yang tidak lagi terpakai, kebiasaan memesan makanan lewat aplikasi pesan-antar, serta pembelian kopi premium harian. Menghentikan pemborosan mikro semacam ini secara serentak sanggup melepaskan ruang likuiditas bernilai jutaan rupiah yang siap dialihkan menjadi amunisi pengisi cadangan finansial.
Pengalihan Dana Segar dari Rezeki Nomplok dan Bonus Tahunan
Mempercepat rampungnya target tabungan pengaman memerlukan suntikan modal skala besar di luar gaji reguler. Saat Anda menerima Tunjangan Hari Raya, bonus performa tahunan, pengembalian kelebihan pajak, atau hasil penjualan aset tak terpakai, tahan dorongan untuk memanjakan diri secara berlebihan. Alokasikan minimal lima puluh hingga tujuh puluh persen dari penerimaan non-rutin tersebut langsung ke rekening darurat agar target waktu pencapaian dapat dipangkas berbulan-bulan lebih cepat.
Prosedur Ketat Kriteria Penarikan Hanya untuk Kejadian Luar Biasa
Definisikan parameter bencana finansial secara tertulis sebelum situasi krisis benar-benar terjadi. Penurunan saldo rekening darurat hanya diizinkan untuk peristiwa yang memenuhi tiga kriteria ketat, yaitu tidak terduga, sangat genting, dan menyangkut kelangsungan hidup esensial. Diskon tiket liburan akhir tahun, peluncuran ponsel pintar generasi terbaru, atau resepsi pernikahan teman bukanlah situasi darurat yang membenarkan pemecahan tabungan penyangga Anda.
Mekanisme Pengisian Kembali Saldo Pasca Badai Finansial Mereda
Menggunakan dana darurat saat bencana nyata melanda bukanlah tanda kegagalan finansial, melainkan bukti nyata bahwa sistem pengaman yang Anda bangun bekerja dengan sempurna melindungi keluarga. Namun, fase berikutnya menuntut komitmen yang sama beratnya. Begitu masa krisis terlewati dan kondisi pekerjaan atau kesehatan telah pulih normal, agenda pemulihan saldo wajib ditempatkan pada prioritas tertinggi di atas alokasi investasi spekulatif manapun.
Berdasarkan standar verifikasi fakta redaksi kami, kegagalan mengawal strategi dana darurat secara konsisten pascakrisis sering kali menyebabkan rumah tangga terjatuh ke lubang kerapuhan yang lebih dalam jika gelombang krisis kedua datang menerpa tanpa jeda pemulihan. Tinjau kembali pos pengeluaran gaya hidup, tunda rencana pembelian barang mewah, dan arahkan kembali seluruh surplus arus kas bulanan untuk menambal defisit saldo cadangan hingga kembali menyentuh batas aman ideal.
Langkah Bijak Menjaga Ketenangan Pikiran di Tengah Ketidakpastian Ekonomi
Keberhasilan menjalankan strategi dana darurat bukanlah perkara perlombaan cepat, melainkan perlombaan ketahanan dan konsistensi sikap mental. Finansial yang sehat tidak diukur dari seberapa mewah gaya hidup yang mampu dipamerkan di ruang publik, melainkan seberapa kokoh benteng perlindungan Anda saat seluruh kenyamanan hidup mendadak diuji oleh kenyataan pahit.
Mulailah hari ini dari nominal terkecil yang sanggup Anda sisihkan tanpa menunda waktu esok hari. Ketenangan tidur di malam hari tidak dibeli dari tingginya imbal hasil aset yang fluktuatif, melainkan dari kepastian tersedianya cadangan likuid yang siap menjadi penyelamat ketika badai ekonomi datang menerjang tanpa peringatan.