Menerapkan strategi melunasi utang konsumtif yang tepat menjadi langkah paling krusial ketika beban cicilan mulai mencekik napas keuangan keluarga. Banyak individu terjebak dalam ilusi bahwa pendapatan yang lebih besar otomatis menyelesaikan persoalan kewajiban finansial. Pada kenyataannya, tanpa rencana pelunasan yang terukur dan disiplin eksekusi yang kokoh, pertambahan pendapatan sering kali hanya diikuti oleh pembengkakan batas kredit baru yang kian memperberat beban mental maupun neraca kas bulanan.
Utang konsumtif hadir dalam berbagai rupa yang akrab di kehidupan sehari-hari, mulai dari tagihan kartu kredit yang menumpuk, pembiayaan skema bayar nanti di platform digital, hingga pinjaman tanpa agunan berbunga harian. Karakteristik utama utang jenis ini adalah sifatnya yang tidak menghasilkan arus kas masuk maupun apresiasi nilai aset di masa depan. Akibatnya, setiap rupiah bunga yang dibayarkan merupakan pengikisan langsung terhadap daya beli masa depan yang seharusnya dapat dialokasikan untuk tabungan masa tua atau perlindungan keluarga.
Anatomi Beban Finansial dan Bahaya Bunga Majemuk yang Menggerus Harapan
Mekanisme bunga majemuk kerap dipuji sebagai keajaiban dunia ketika bekerja untuk instrumen investasi, tetapi menjadi malapetaka mematikan saat berbalik membebani seorang debitur. Saat seseorang hanya membayar jumlah minimum tagihan kartu kredit atau pinjaman online, porsi terbesar dari pembayaran tersebut habis tergerus untuk menutup bunga dan biaya administrasi, sementara saldo pokok utang nyaris tidak tersentuh. Kondisi ini memperpanjang masa pelunasan hingga bertahun-tahun di luar perhitungan awal.
Publikasi data resmi dari otoritas moneter seperti Bank Indonesia menunjukkan dinamika volume kredit konsumsi yang selalu membutuhkan pengelolaan risiko cermat dari sisi rumah tangga. Mengabaikan struktur bunga majemuk sama saja dengan membiarkan kebocoran halus menenggelamkan perahu finansial secara perlahan. Banyak debitur kesulitan menemukan strategi melunasi utang konsumtif yang benar-benar realistis karena mereka terjebak pada kepanikan sesaat alih-alih membedah komposisi beban secara objektif.
Langkah awal perbaikan menuntut perubahan cara pandang terhadap utang itu sendiri. Berutang untuk kebutuhan konsumtif bukanlah tanda status sosial yang meningkat, melainkan penarikan paksa terhadap hak penghasilan masa depan demi kenikmatan sesaat hari ini. Pengakuan jujur terhadap bahaya sistemik ini merupakan pondasi psikologis paling mendasar sebelum teknik pelunasan matematis mana pun dapat dijalankan secara berkelanjutan.
Langkah Awal Audit Total Seluruh Kewajiban Tanpa Penyangkalan Diri
Keberhasilan sebuah strategi melunasi utang konsumtif bermula dari kejujuran mutlak terhadap angka-angka di atas kertas. Sebagian besar orang yang terjerat pinjaman kerap menghindari melihat total akumulasi kewajiban mereka karena rasa cemas dan bersalah yang mendalam. Penyangkalan ini justru menjadi celah utama yang membuat utang terus berbiak liar tanpa kendali.
Inventarisasi Komprehensif Saldo Bunga dan Tanggal Jatuh Tempo
Kumpulkan seluruh catatan pinjaman dalam satu lembar kerja terpadu. Tuliskan nama kreditur, saldo pokok yang tersisa, tingkat suku bunga tahunan atau bulanan, besaran cicilan minimum, serta tanggal jatuh tempo masing-masing tagihan. Jangan lewatkan pinjaman informal kepada kerabat atau rekan kerja, karena utang relasional sering kali membawa dampak emosional yang jauh lebih berat dibanding lembaga keuangan formal.
Menghentikan Akses Tambahan Saluran Kredit Baru Secara Drastis
Langkah audit tidak akan bermakna apabila pintu kebocoran baru masih terbuka lebar. Hapus rincian kartu kredit dari aplikasi belanja daring, bekukan sementara penggunaan fitur bayar nanti, dan buat komitmen tegas untuk tidak lagi menambah pinjaman baru dengan alasan apa pun. Apabila kapal sedang bocor, menambal lubang utama adalah prioritas mutlak sebelum mulai menguras air yang membanjiri kabin.
Perbandingan Dua Pendekatan Klasik Penakluk Bunga yang Terbukti Ampuh
Dalam literatur manajemen keuangan personal, memilih strategi melunasi utang konsumtif bermuara pada perdebatan antara logika matematis murni dan dorongan psikologis manusiawi. Kedua pendekatan ini memiliki keunggulan tersendiri dan telah terbukti menolong jutaan orang keluar dari impitan finansial, asalkan disesuaikan dengan profil kepribadian sang debitur.
Metode Bola Salju untuk Membangun Kemenangan Psikologis Cepat
Metode bola salju menitikberatkan pada pelunasan utang dengan saldo terkecil terlebih dahulu, tanpa memedulikan besaran suku bunganya. Setiap kali satu tagihan kecil berhasil ditutup tuntas, timbul kepuasan emosional dan rasa percaya diri bahwa kebebasan finansial adalah hal yang mungkin dicapai. Dana yang sebelumnya dialokasikan untuk cicilan kecil tersebut kemudian digulung sebagai amunisi tambahan untuk menyerang utang terkecil berikutnya hingga seluruh kewajiban lenyap.
Metode Longsoran Salju demi Meminimalkan Kerugian Bunga Terbesar
Berbeda dari bola salju, metode longsoran salju menyerang utang dengan tingkat suku bunga tertinggi terlebih dahulu. Dari sudut pandang angka murni, pendekatan ini merupakan cara paling efisien secara finansial karena memangkas akumulasi bunga paling mahal secepat mungkin. Metode ini menuntut ketahanan mental yang tinggi, mengingat saldo utang terbesar berbunga tinggi membutuhkan waktu berbulan-bulan sebelum menunjukkan hasil pelunasan pertama.
Restrukturisasi dan Negosiasi Beban Kredit dengan Lembaga Keuangan
Banyak debitur tidak menyadari bahwa bank dan perusahaan pembiayaan memiliki mekanisme resmi untuk membantu nasabah yang beritikad baik tetapi mengalami tekanan likuiditas. Menghilang atau menghindari panggilan penagihan justru mempersempit ruang gerak serta merusak riwayat kredit pada sistem informasi keuangan nasional.
Memanfaatkan Program Keringanan dan Perpanjangan Tenor Resmi
Hubungi pihak pemberi pinjaman secara proaktif sebelum status kredit jatuh ke kategori macet. Lembaga keuangan umumnya menyediakan opsi restrukturisasi, seperti perpanjangan tenor cicilan agar nominal bulanan menjadi terjangkau, penurunan suku bunga sementara, atau penghapusan sebagian denda keterlambatan bagi nasabah yang bersedia melunasi pokok pinjaman dalam jangka waktu tertentu.
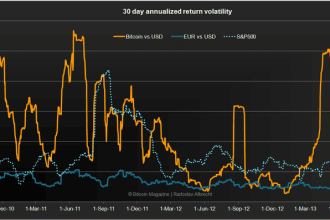
Di tengah ketidakpastian pasar finansial, sebagian orang tergoda untuk melipatgandakan sisa uang secara spekulatif pada aset bergejolak ekstrem demi melunasi utang dalam semalam. Cara pintas semacam ini justru meningkatkan risiko kebangkrutan total, sebagaimana dinamika instrumen spekulatif yang dipaparkan dalam ulasan 5 Fakta Kunci Gejolak Harga Bitcoin yang Menegangkan Para Investor Global. Menuntaskan utang memerlukan kehati-hatian matematis dan disiplin operasional, bukan pertaruhan nasib di pasar berisiko tinggi.
Konsolidasi Utang Menjadi Satu Pintu Bunga Rendah
Apabila Anda memiliki beberapa pinjaman berbunga sangat tinggi yang tersebar di banyak platform, opsi konsolidasi utang dapat dipertimbangkan secara matang. Melalui langkah ini, seluruh pinjaman kecil dilunasi menggunakan satu pinjaman baru berbunga lebih rendah dan bertenor lebih panjang. Pendekatan konsolidasi ini sering menjadi pilar penting dalam kerangka strategi melunasi utang konsumtif yang terstruktur, karena menyederhanakan fokus pengelolaan kas menjadi satu pintu tagihan yang lebih terkontrol.
Transformasi Gaya Hidup demi Mempertahankan Kemerdekaan Finansial
Menjalankan strategi melunasi utang konsumtif secara konsisten menuntut pengorbanan gaya hidup yang nyata. Rencana di atas kertas tidak akan pernah membuahkan hasil nyata jika kebiasaan berbelanja impulsif dan gengsi sosial tetap dipertahankan seperti sedia kala.
Pengetatan Anggaran Menggunakan Skema Bertahan Hidup Sementara
Terapkan anggaran darurat berbasis kebutuhan esensial murni selama periode pelunasan. Pangkas langganan hiburan digital yang tidak terpakai, kurangi kebiasaan makan di luar rumah, dan alihkan pengeluaran nonprioritas langsung ke rekening khusus pelunasan utang. Pengorbanan ini bukanlah bentuk hukuman diri seumur hidup, melainkan masa adaptasi sementara demi membeli kembali ketenangan pikiran dan kedaulatan masa depan keluarga Anda.
Pemanfaatan Sumber Penghasilan Tambahan Khusus Amunisi Pelunasan
Memotong pengeluaran memiliki batas bawah alami, tetapi meningkatkan pendapatan memiliki potensi yang jauh lebih luas. Manfaatkan keahlian sampingan, monetisasi waktu luang untuk proyek lepas, atau jual barang-barang bernilai yang sudah tidak lagi digunakan di dalam rumah. Pastikan setiap rupiah dari pendapatan ekstra ini masuk secara utuh ke pos pelunasan pokok utang tanpa terserap ke pos pengeluaran gaya hidup baru.
Membangun Fondasi Baru agar Terhindar dari Lubang yang Sama
Kelegaan luar biasa akan hadir saat lembar tagihan terakhir berhasil ditandai lunas. Namun, momen euforia ini justru menyimpan bahaya laten berupa dorongan untuk kembali menikmati fasilitas kredit yang kini terasa lapang. Perjalanan finansial Anda belum selesai hanya dengan mencapai saldo nol pada kartu tagihan.
Ubah kebiasaan membayar cicilan bulanan menjadi kebiasaan menyisihkan nominal yang sama ke instrumen dana darurat yang likuid. Memiliki bantalan kas darurat yang setara dengan tiga hingga enam bulan pengeluaran rutin adalah perisai terkuat yang mencegah Anda terpaksa kembali berutang saat menghadapi musibah medis atau gangguan pekerjaan mendadak di masa depan.
Menuntaskan beban kredit konsumtif memang menuntut kesabaran, kedewasaan emosional, dan konsistensi harian yang berat. Namun, kebebasan sejati lahir saat setiap sen dari gaji yang Anda peroleh dapat dialokasikan sepenuhnya untuk menghidupi impian keluarga, tanpa ada lagi potongan kewajiban masa lalu yang membayangi langkah Anda ke depan.