Fenomena transaksi top up digital kini telah menjelma menjadi urat nadi perputaran ekonomi harian yang merambah hampir seluruh lapisan masyarakat modern di Indonesia. Jika satu dekade lalu istilah pengisian ulang identik dengan pembelian pulsa seluler prabayar di kios fisik, kini aktivitas tersebut bertransformasi menjadi jembatan likuiditas utama untuk dompet digital, instrumen investasi mikro, hingga ekosistem hiburan daring interaktif. Berdasarkan investigasi redaksi melalui standar peliputan PutihBersih, pergeseran ini menandai fase krusial dalam digitalisasi perbankan nasional, di mana masyarakat menuntut kecepatan eksekusi tanpa mengorbankan aspek transparansi dan perlindungan data pribadi.
Lonjakan frekuensi transaksi mikro ini tidak terjadi di ruang hampa. Kehadiran infrastruktur pembayaran nasional yang semakin terintegrasi, promo berkala dari korporasi pelat merah maupun swasta, serta kebutuhan mendesak akan fleksibilitas transaksi non-tunai menjadi katalis utama. Di balik kepraktisan menekan tombol layar ponsel cerdas, terdapat mekanisme teknologi finansial yang terus beradaptasi dengan pola konsumsi masyarakat yang menginginkan segala urusan selesai dalam hitungan detik.
Pergeseran Arus Finansial Menuju Ekosistem Transaksi Instan
Salah satu pendorong paling dominan dalam aktivitas pengisian saldo harian datang dari integrasi sektor perbankan konvensional dengan penyedia jasa dompet elektronik. Laporan edukasi perbankan dari laman resmi PT Bank Central Asia Tbk menegaskan betapa ketergantungan masyarakat pada saldo dompet digital telah menjadi bagian tak terpisahkan dari rutinitas harian. BCA melalui kanal edukatifnya menyoroti skenario umum ketika nasabah kehabisan saldo saat hendak membayar pesanan transportasi daring atau bertransaksi di kasir pedagang ritel. Kehadiran aplikasi myBCA diposisikan sebagai solusi cepat agar pengguna dapat melakukan pengisian saldo tanpa hambatan teknis yang berarti.
Integrasi perbankan terpadu membuktikan bahwa ekosistem finansial tidak lagi tersekat antara bank konvensional dan penyedia uang elektronik independen. Nasabah kini memanfaatkan rekening induk sebagai penampung modal likuid yang sewaktu-waktu dapat dipindahkan secara instan ke berbagai platform pembayaran pihak ketiga. Kemudahan ini memangkas friksi transaksi, sekaligus menciptakan kebiasaan baru di mana konsumen tidak lagi membawa uang tunai fisik dalam jumlah signifikan saat bepergian.
Likuiditas Dompet Elektronik Melalui Akses Perbankan Modern
Keberhasilan perbankan dalam mempermudah akses pengisian saldo terletak pada rancangan antarmuka yang meminimalkan langkah verifikasi yang rumit tanpa mengurangi protokol keamanan perbankan. Ketika pengguna mengakses myBCA, jalur pengalihan dana dirancang secara langsung terhubung ke gerbang pembayaran mitra dompet elektronik terkemuka di tanah air. Kemudahan ini meniadakan ketergantungan pada mesin anjungan tunai mandiri maupun loket fisik yang memakan waktu tempuh.
Dampaknya terlihat sangat nyata pada kelancaran perputaran uang di sektor ritel mikro. Pedagang kaki lima, gerai makanan siap saji, hingga penyedia jasa transportasi dapat mengonfirmasi pembayaran konsumen dalam hitungan sepersekian detik. Kecepatan dari perputaran likuiditas inilah yang menjaga roda ekonomi perkotaan tetap bergerak dinamis selama 24 jam penuh tanpa jeda transaksi.
Diversifikasi Investasi Mikro Lewat Penguatan Saldo Komoditas
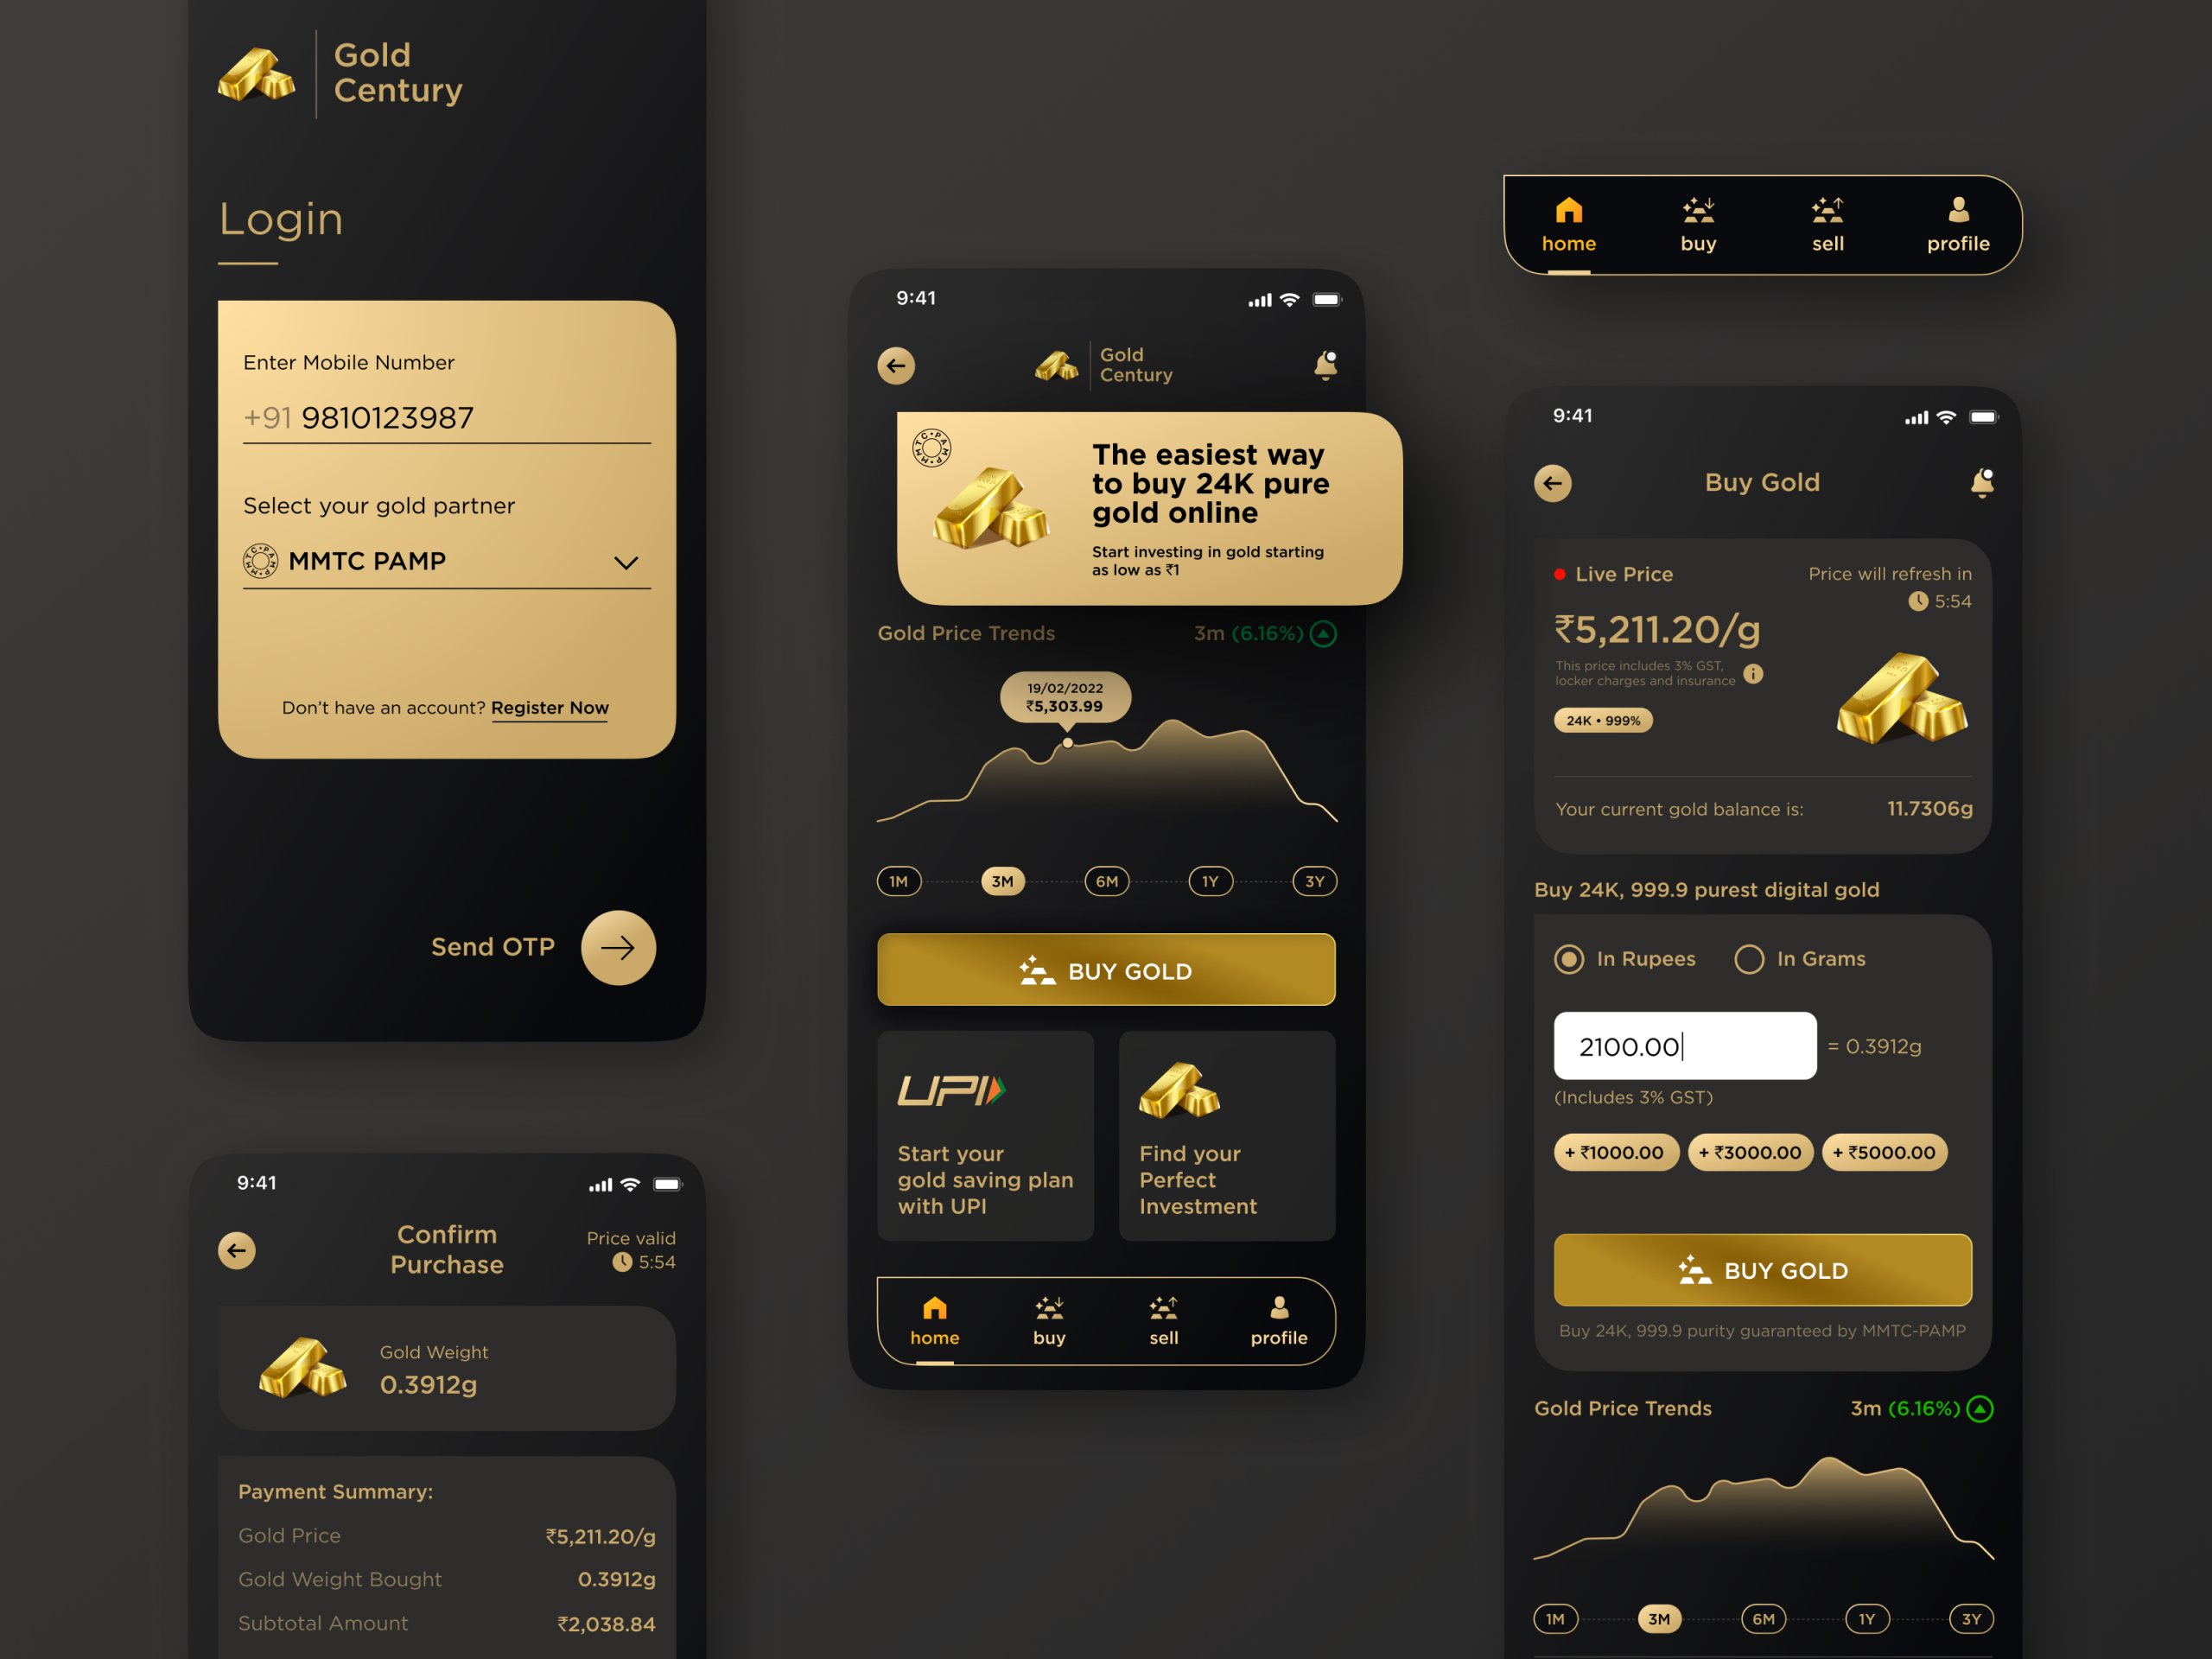
Evolusi pengisian saldo tidak berhenti pada urusan konsumsi jangka pendek. Sektor investasi alternatif berbasis komoditas turut memanfaatkan konsep ini untuk menjaring investor pemula dengan pendekatan mikro. PT Pegadaian menghadirkan program stimulus berupa promo cashback pengisian saldo Tabungan Emas yang berlangsung aktif mulai 1 Oktober hingga 31 Desember 2026. Melalui inisiatif ini, Pegadaian menawarkan insentif pengembalian tunai sebesar satu persen dari total nilai pengisian saldo emas, dengan batas maksimal mencapai angka lima juta rupiah.
Langkah korporasi pelat merah tersebut membuktikan bahwa strategi top up digital dapat diarahkan menjadi sarana pembentukan kebiasaan menabung masyarakat. Alih-alih membeli emas batangan fisik dalam denominasi gram yang berat dan membutuhkan modal awal jutaan rupiah, masyarakat kini didorong mengonversi dana receh menjadi pecahan gram emas secara bertahap. Konsep akumulasi saldo komoditas ini membuka gerbang inklusi keuangan yang jauh lebih demokratis bagi kalangan berpenghasilan harian maupun pekerja lepas.
Insentif Finansial pada Tabungan Emas Pegadaian
Program cashback yang dirancang Pegadaian berfungsi sebagai pemantik psikologis yang sangat efektif dalam literasi keuangan masyarakat. Nilai insentif hingga lima juta rupiah memberikan daya tarik nyata bagi investor ritel maupun investor bermodal menengah untuk memperbesar alokasi portofolio komoditas mereka. Mekanisme pengisian saldo emas yang terintegrasi secara daring memungkinkan pemantauan pergerakan grafik harga logam mulia dunia secara langsung dari genggaman pengguna.
Secara analitis, program semacam ini mengubah paradigma belanja masyarakat dari sekadar pengeluaran konsumtif menjadi alokasi produktif. Dengan menempatkan saldo pada instrumen lindung nilai, masyarakat secara tidak langsung membangun bantalan ekonomi terhadap ancaman inflasi jangka panjang, sekaligus membuktikan fleksibilitas sistem pengisian saldo modern di luar ranah kebutuhan belanja harian.
Monetisasi Hiburan Interaktif dan Akselerasi Game Online
Sektor lain yang mencatat lonjakan paling masif dalam perputaran dana mikro adalah industri hiburan digital dan video game. Platform penyedia voucer hiburan berskala internasional seperti UniPin gencar menggelar kampanye promosi tematik bertajuk Unleash Your Anime Vibes, yang menawarkan diskon pembelian diamond gim Mobile Legends Bang Bang hingga senilai Rp20.000. Penawaran potongan harga langsung ini menyasar basis pengguna aktif generasi muda yang sangat peka terhadap dinamika harga item digital.
Fenomena serupa terkonfirmasi dalam laporan media komunitas gim GGWP yang merinci struktur harga item premium untuk permainan Pool City 8 Ball. Dalam platform GGWP Top Up, paket 100 Cash dipatok seharga Rp14.239, sebuah angka nominal mikro yang secara psikologis terasa sangat terjangkau bagi pemain kasual. Dana virtual tersebut digunakan untuk membuka cue eksklusif, tiket musiman Pool Pass, hingga item kosmetik avatar yang meningkatkan prestise personal di dalam ruang permainan daring.
Pembelian Kredit Mikro untuk Komoditas Virtual UniPin dan GGWP
Tingginya intensitas transaksi pembelian mata uang virtual menunjukkan pergeseran nyata dalam alokasi anggaran hiburan masyarakat urban. Barang virtual di dalam gim kini memiliki nilai utilitas sosial yang setara dengan barang fisik bagi komunitas penggemarnya. Melalui penyedia layanan seperti UniPin dan kanal GGWP, rantai pembayaran dipermudah melalui pemotongan pulsa operator seluler, pemindaian kode QR, maupun pemotongan langsung dari saldo dompet elektronik.
Namun demikian, penetrasi transaksi hiburan mikro ini menuntut kedewasaan finansial yang tinggi dari konsumen. Kemudahan menekan tombol bayar berisiko memicu kebocoran anggaran secara perlahan apabila tidak dibarengi dengan pencatatan pengeluaran yang ketat. Pembelian berulang dengan nominal belasan ribu rupiah berpotensi terakumulasi menjadi angka jutaan rupiah dalam kurun waktu satu bulan kalender.
Keamanan Pembayaran Digital dan Transparansi Saldo
Seiring dengan meluasnya adopsi transaksi instan di berbagai platform hiburan, aspek keamanan infrastruktur pembayaran menjadi sorotan krusial yang tidak boleh diabaikan. Publikasi ulasan media hiburan Cine y Tele menggarisbawahi dinamika permainan Gates of Olympus yang memadukan fitur mekanik scatter beruntun dengan integrasi gerbang pembayaran QRIS. Ulasan tersebut secara tajam menekankan bahwa di tengah tingginya arus interaksi digital, kehadiran sistem pembayaran QRIS yang transparan, aman, dan dapat diaudit secara akurat adalah syarat mutlak yang tidak dapat ditawar.
Kebutuhan transparansi transaksi menjadi benteng pertahanan utama guna melindungi konsumen dari potensi kejahatan siber, seperti pemotongan saldo sepihak, kegagalan rekonsiliasi data perbankan, hingga jebakan platform tidak berizin. Oleh karena itu, keterbukaan informasi perihal biaya admin, rincian nomor referensi transaksi, dan konfirmasi bukti bayar resmi menjadi indikator mutlak bagi masyarakat saat memilih platform perantara transaksi non-tunai.
Urgensi Mitigasi Risiko pada Sistem QRIS dan Platform Daring
Standardisasi QRIS oleh otoritas moneter Bank Indonesia pada dasarnya telah menetapkan tolok ukur keamanan yang sangat ketat untuk setiap transfer dana. Meskipun demikian, kewaspadaan pengguna tetap memegang peranan penentu. Setiap kali melakukan transaksi, pengguna wajib memeriksa kembali identitas nama pedagang atau penyedia jasa yang tertera pada layar konfirmasi sebelum menginput nomor identifikasi pribadi perbankan.
Edukasi mengenai jejak digital dan verifikasi dua faktor harus terus digencarkan secara berkesinambungan. Platform penyedia jasa wajib menjamin bahwa setiap aliran dana keluar terlindungi enkripsi tingkat tinggi, sementara pengguna dituntut memiliki kehati-hatian agar tidak terjebak pada tautan pancingan berkedok promosi cashback tidak wajar di media sosial.
Refleksi Perilaku Konsumen Terhadap Kebiasaan Belanja Harian
Evolusi konsep penambahan saldo pada kenyataannya mencerminkan adaptasi perilaku ekonomi yang jauh lebih luas daripada sekadar transaksi gawai. Riset komparasi gaya hidup belanja yang dirilis kanal Unisba Media melalui studi perbandingan harga ritel Marks and Spencer dengan jaringan supermarket Aldi memperlihatkan bagaimana konsep belanja bertahap atau top-up shopping menjadi strategi bertahan konsumen dalam menghadapi fluktuasi harga kebutuhan pangan harian.
Dalam analisis perilaku belanja tersebut, konsumen tidak lagi menghabiskan seluruh anggaran bulanan dalam satu kali kunjungan belanja besar. Mereka memilih melakukan pengisian bertahap untuk barang-barang kebutuhan pokok yang habis pakai, memanfaatkan variasi promosi mingguan dari peritel yang berbeda guna menekan pembengkakan biaya hidup. Pola pikir belanja bertahap ini memiliki korelasi psikologis yang identik dengan cara masyarakat mengelola saldo di aplikasi gawai mereka.
Pada akhirnya, maraknya ekosistem top up digital di tanah air mencerminkan masyarakat yang semakin adaptif terhadap efisiensi manajemen kas mikro. Mulai dari kemudahan mengisi dompet digital via myBCA, akumulasi tabungan emas berinsentif di Pegadaian, hingga transaksi mikro di platform hiburan seperti UniPin dan GGWP, integrasi teknologi telah merevolusi cara uang berpindah tangan. Kunci utama keberlanjutan dari revolusi finansial ini terletak pada literasi konsumen yang bijak, pengawasan ketat regulator terhadap gerbang pembayaran QRIS, serta komitmen penyedia layanan untuk menjaga integritas dan keamanan setiap rupiah dana nasabah.