Memahami cara mengelola dana darurat secara disiplin kini menjadi kebutuhan mutlak bagi setiap keluarga yang ingin bertahan dari guncangan ekonomi. Di tengah lonjakan biaya hidup, ancaman pemutusan hubungan kerja, dan risiko kesehatan yang datang tanpa aba-aba, ketiadaan bantalan kas sering kali menjadi gerbang utama menuju jurang utang berbunga tinggi. Dana cadangan bukan sekadar simpanan pasif, melainkan benteng pertahanan psikologis yang menjamin kelangsungan hidup ketika sumber pemasukan utama mendadak terhenti.
Banyak pekerja mandiri maupun karyawan beranggapan bahwa menabung sisa gaji bulanan sudah cukup untuk menghadapi skenario terburuk. Sayangnya, pendekatan tanpa perhitungan matang tersebut rentan gagal karena tercampur dengan anggaran belanja konsumtif. Realitas memperlihatkan bahwa kegagalan menerapkan cara mengelola dana darurat yang tepat sering kali membuat individu terjerumus pada pinjaman daring ilegal atau terpaksa melikuidasi aset produktif dengan harga anjlok saat krisis melanda.
Urgensi Membangun Fondasi Finansial di Tengah Ketidakpastian Ekonomi
Ketidakpastian ekonomi global dan fluktuasi inflasi domestik memberikan tekanan langsung pada daya beli masyarakat. Laporan stabilitas sistem keuangan dari Bank Indonesia berulang kali menggarisbawahi pentingnya ketahanan finansial rumah tangga dalam menjaga kestabilan makroekonomi secara menyeluruh. Ketika sebuah rumah tangga memiliki bantalan likuiditas yang memadai, guncangan ekonomi mikro tidak akan langsung melumpuhkan roda kehidupan mereka.
Menyiapkan dana darurat sejatinya merupakan langkah preventif, mirip dengan memelihara daya tahan tubuh agar tidak mudah tumbang saat cuaca buruk menerpa. Sama halnya dengan menjaga kebugaran fisik yang konsisten lewat panduan 7 Rahasia Latihan Kekuatan Angkat Beban Paling Ampuh demi Mencegah Penurunan Massa Otot, ketahanan finansial juga menuntut latihan kedisiplinan berulang tanpa henti agar struktur keuangan keluarga tidak rapuh ketika menghadapi beban mendadak.
Pedoman Menghitung Besaran Kas Cadangan Berdasarkan Profil Risiko
Langkah awal merumuskan cara mengelola dana darurat berdasarkan kondisi riil tanggungan keluarga adalah menentukan angka target yang realistis. Menggunakan angka sembarangan hanya akan melahirkan keputusasaan atau sebaliknya, rasa aman palsu yang semu.
Perhitungan Tiga Kali Pengeluaran Bulanan untuk Lajang
Bagi pekerja lajang tanpa tanggungan finansial orang tua atau kerabat, target minimal dana cadangan adalah tiga kali pengeluaran rutin bulanan. Angka ini mencakup biaya sewa tempat tinggal, kebutuhan pangan, premi asuransi mandiri, dan tagihan utilitas esensial. Rentang waktu tiga bulan dinilai realistis bagi seorang profesional tunggal untuk mendapatkan pekerjaan baru atau mencari proyek lepas pengganti apabila kontrak kerja utama berakhir.
Kebutuhan Enam hingga Dua Belas Kali Pengeluaran bagi Kepala Keluarga
Kebutuhan melonjak drastis saat Anda memiliki pasangan, anak, atau orang tua yang bergantung secara ekonomi. Kepala keluarga dengan satu anak disarankan memiliki cadangan kas minimal enam kali pengeluaran rutin bulanan. Sementara itu, bagi pekerja lepas dengan pendapatan fluktuatif atau pengusaha rintisan, target ideal bergerak antara sembilan hingga dua belas kali pengeluaran bulanan demi mengantisipasi jeda pembayaran dari klien atau paceklik proyek berkepanjangan.
Strategi Praktis Mengamankan Likuiditas Tanpa Menggerus Nilai Uang
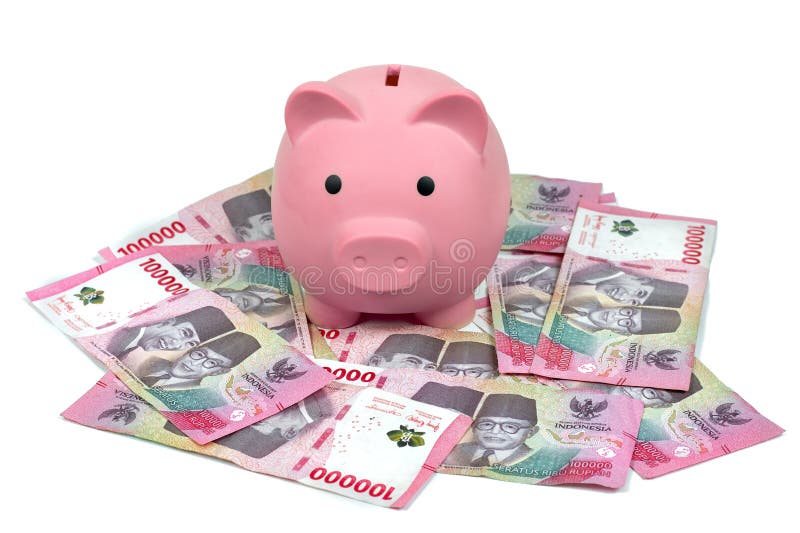
Kunci keberhasilan cara mengelola dana darurat terletak pada pemilihan instrumen penyimpanan kas yang tepat. Dana darurat memiliki dua syarat mutlak yang tidak dapat ditawar, yakni likuiditas tinggi dan risiko kehilangan modal yang mendekati nol. Menaruh seluruh dana cadangan di bawah bantal jelas merupakan kekeliruan besar karena tergerus inflasi, namun menguncinya di instrumen saham juga merupakan kecerobohan fatal.
Menempatkan Porsi Likuid pada Rekening Tabungan Terpisah
Alokasikan sekitar tiga puluh persen dari total dana darurat Anda pada rekening bank umum yang dilengkapi kartu debit tanpa fasilitas transaksi daring yang terlalu mudah diakses. Tujuannya adalah memisahkan uang ini dari rekening operasional harian guna mencegah bias psikologis yang memicu belanja impulsif, namun tetap dapat ditarik tunai melalui mesin ATM dalam hitungan menit saat peristiwa genting terjadi di tengah malam.
Memanfaatkan Instrumen Reksa Dana Pasar Uang dan Deposito
Sisa tujuh puluh persen dari total dana cadangan dapat ditempatkan pada instrumen reksa dana pasar uang berkinerja stabil atau deposito berjangka dengan skema jatuh tempo bertahap. Reksa dana pasar uang menawarkan imbal hasil yang umumnya melampaui suku bunga tabungan reguler sekaligus terbebas dari pajak penghasilan langsung. Proses pencairannya yang memakan waktu satu hingga dua hari kerja justru menjadi peredam emosi yang ampuh agar uang tersebut tidak dibelanjakan untuk keperluan konsumtif.
Menghindari Jeratan Investasi Berisiko Tinggi untuk Uang Darurat
Banyak investor pemula melakukan kesalahan fatal dengan menempatkan kas cadangan pada instrumen aset kripto, saham spekulatif, atau skema investasi berjangka derivatif demi mengejar imbal hasil kilat. Dana darurat bukanlah instrumen untuk melipatgandakan kekayaan, melainkan asuransi swadaya penjamin kelangsungan hidup. Ketika krisis likuiditas pribadi terjadi bersamaan dengan penurunan pasar modal, Anda akan terpaksa merealisasikan kerugian modal yang parah.
Disiplin Eksekusi Alokasi Anggaran Bulanan Secara Berkelanjutan
Salah satu pilar fundamental dalam cara mengelola dana darurat adalah otomatisasi tabungan. Membangun pos cadangan sebesar puluhan juta rupiah memang terasa mustahil jika hanya mengandalkan sisa gaji di akhir bulan yang kerap kali habis tak berbekas.
Metode Pemotongan Otomatis di Awal Penerimaan Gaji
Begitu transfer gaji atau penghasilan usaha masuk ke rekening utama, segera aktifkan fitur debet otomatis sebesar sepuluh hingga dua puluh persen menuju rekening cadangan darurat. Anggap alokasi ini sebagai tagihan wajib yang setara dengan sewa rumah atau cicilan kendaraan. Dengan mengondisikan pikiran bahwa pendapatan bersih Anda telah berkurang sejak awal bulan, pola konsumsi harian secara alami akan menyesuaikan diri dengan sisa dana yang tersedia.
Optimalisasi Pendapatan Tambahan dan Efisiensi Beban Rutin
Percepat pengumpulan kas cadangan dengan menyalurkan seluruh penerimaan tak terduga, seperti tunjangan hari raya, bonus tahunan, insentif lembur, maupun pengembalian pajak, langsung ke pos simpanan darurat. Secara paralel, lakukan audit pengeluaran berkala untuk memangkas langganan digital yang tidak terpakai, mengurangi frekuensi makan di luar rumah, serta mengalihkan anggaran rekreasi berlebih hingga target minimum kas pengaman tercapai seutuhnya.
Kriteria Krusial Penarikan Kas Saat Situasi Genting Datang
Langkah penting berikutnya dalam cara mengelola dana darurat adalah menegakkan batasan pencairan yang sangat ketat. Memiliki saldo ratusan juta rupiah di rekening cadangan sering kali memicu godaan besar untuk menggunakannya pada hal-hal yang seolah-olah mendesak padahal bersifat opsional.
Membedakan Antara Keinginan Mendesak dan Kebutuhan Vital
Sebuah peristiwa hanya layak dikategorikan sebagai kondisi darurat jika memenuhi tiga parameter utama, yaitu mendadak, tidak terduga, dan berdampak langsung pada kelangsungan hidup atau keselamatan keluarga. Biaya rawat inap rumah sakit di luar cakupan asuransi, perbaikan genteng rumah yang bocor parah saat musim hujan, atau penggantian suku cadang kendaraan utama untuk bekerja merupakan contoh darurat murni. Sebaliknya, diskon tiket pesawat liburan, peluncuran gawai keluaran terbaru, atau pesta pernikahan kerabat jauh sama sekali bukan alasan yang sah untuk mencairkan pos cadangan ini.
Prosedur Pemulihan Kembali Saldo Cadangan Pasca Penggunaan
Ketika situasi krisis telah berhasil dilewati dan sebagian kas cadangan terpakai, fokus finansial keluarga harus segera dialihkan ke mode pemulihan. Hentikan sementara investasi agresif di pasar modal dan batasi seluruh anggaran hiburan non-esensial. Seluruh kelebihan likuiditas wajib diarahkan kembali untuk mengisi ulang rekening darurat hingga mencapai saldo ideal sebelum Anda kembali mengejar target finansial jangka panjang lainnya.
Ketahanan Mental dan Kebiasaan Finansial Jangka Panjang
Pada akhirnya, kematangan cara mengelola dana darurat bukan sekadar angka di rekening bank, melainkan transformasi psikologis menuju kebebasan dari rasa cemas yang berkepanjangan. Individu yang memiliki bantalan kas memadai cenderung mengambil keputusan karier yang lebih jernih, terhindar dari hubungan kerja yang beracun, dan mampu menegosiasikan posisi tawar yang lebih kuat dalam dunia profesional.
Mulailah dari langkah terkecil hari ini dengan menyisihkan nominal yang dapat Anda jangkau secara konsisten. Keberhasilan finansial tidak ditentukan oleh seberapa besar penghasilan yang Anda terima setiap bulan, melainkan seberapa kokoh pertahanan yang Anda bangun untuk melindungi keluarga dari ketidakpastian masa depan.